








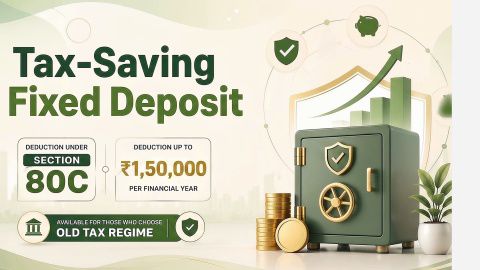
टैक्स सेविंग FD (फिक्स्ड डिपॉज़िट)
-
संक्षेप में
ITR फाइल करना न केवल आपके टैक्स दायित्वों को पूरा करना है. यह आपकी भी मदद कर सकता है:
- अगर स्रोत पर काटे गए अतिरिक्त टैक्स (TDS) या एडवांस टैक्स का भुगतान किया गया है, तो रिफंड का क्लेम करें.
- लागू शर्तों और फाइलिंग की समयसीमा के अधीन, योग्य नुकसान को भविष्य के वर्षों में कैरी फॉरवर्ड करें.
- अपनी इनकम और टैक्स अनुपालन के डॉक्यूमेंटेड प्रमाण बनाए रखें.
- लोन और क्रेडिट एप्लीकेशन को सपोर्ट करें, जहां लोनदाता इनकम रिकॉर्ड मांगते हैं.
- वीज़ा एप्लीकेशन के लिए फाइनेंशियल जानकारी प्रदान करें, जहां संबंधित दूतावास या वाणिज्य दूतावास इसका अनुरोध करता है.
- अपने फाइनेंशियल मामलों का निरंतर रिकॉर्ड रखें.
क्या आपको रिटर्न फाइल करना होगा, यह आपकी इनकम और लागू इनकम टैक्स कानून के तहत निर्दिष्ट अन्य शर्तों पर निर्भर करता है. अगर आपकी आय मूल छूट सीमा से कम है, तो भी कुछ परिस्थितियों में आपको ITR फाइल करना पड़ सकता है.
ITR फाइल करने के क्या लाभ हैं?
FD बुक करते समय इन गलतियों से बचें
-
ITR विभिन्न स्रोतों से आपकी आय, योग्य कटौतियां और छूट और फाइनेंशियल वर्ष के दौरान भुगतान किए गए टैक्स को रिकॉर्ड करता है. इसे सही तरीके से और लागू समय-सीमा के भीतर फाइल करने से कई व्यावहारिक लाभ मिल सकते हैं.
1. कटौती किए गए अतिरिक्त टैक्स के रिफंड का क्लेम करें
-
इनकम के स्रोत पर टैक्स काटा जा सकता है जैसे सैलरी, डिपॉजिट पर ब्याज, किराया और प्रोफेशनल फीस. हालांकि, वर्ष के दौरान काटा गया कुल टैक्स आपकी अंतिम टैक्स देयता से अधिक हो सकता है.
ITR फाइल करने से आप अपनी कुल आय की रिपोर्ट कर सकते हैं, अपनी टैक्स देयता की गणना कर सकते हैं और भुगतान किए गए योग्य अतिरिक्त टैक्स के रिफंड का क्लेम कर सकते हैं.
उदाहरण:
मान लीजिए कि बैंक या डिपॉज़िट लेने वाला संस्थान किसी फाइनेंशियल वर्ष के दौरान आपकी ब्याज आय पर TDS के रूप में ₹10,000 काटता है. अपनी कुल टैक्स योग्य आय और लागू टैक्स देयता की गणना करने के बाद, आपको पता चलता है कि देय आपका वास्तविक टैक्स ₹6,000 है.
आप योग्य ITR फाइल करके ₹4,000 के रिफंड का क्लेम कर सकते हैं, बशर्ते रिटर्न और टैक्स रिकॉर्ड क्लेम को सपोर्ट करते हों.
रिफंड केवल इसलिए ऑटोमैटिक नहीं है क्योंकि TDS काटा गया था. यह आपके अंतिम टैक्स की गणना, आपके रिकॉर्ड में दिखाई देने वाले टैक्स क्रेडिट और रिटर्न की सफल प्रोसेसिंग पर निर्भर करता है. आपको अपने ITR का आवश्यक वेरिफिकेशन भी पूरा करना होगा.
2. योग्य नुकसान को भविष्य के वर्षों में कैरी फॉरवर्ड करें
अगर आपको कुछ इनकम कैटेगरी के तहत नुकसान होता है, तो टैक्स नियम आपको इसे आगे बढ़ाने और बाद के वर्षों में योग्य आय के लिए इसे एडजस्ट करने की अनुमति दे सकते हैं.
उदाहरण के लिए, कैपिटल लॉस को योग्य कैपिटल गेन के लिए एडजस्ट किया जा सकता है, जबकि बिज़नेस के नुकसान को योग्य बिज़नेस आय के लिए एडजस्ट किया जा सकता है. नुकसान के प्रकार के अनुसार नियम अलग-अलग होते हैं.
कई मामलों में, आपको नुकसान को कैरी फॉरवर्ड करने के अधिकार को बनाए रखने के लिए निर्धारित देय तारीख के भीतर अपना रिटर्न फाइल करना होगा. इसलिए, रिटर्न फाइल करना महत्वपूर्ण हो सकता है, भले ही आपके पास उस वर्ष के लिए कोई टैक्स देय न हो.
उदाहरण:
मान लीजिए कि आपको एक फाइनेंशियल वर्ष के दौरान ₹30,000 का शॉर्ट-टर्म कैपिटल लॉस होता है, लेकिन आपके पास इसे एडजस्ट करने के लिए पर्याप्त योग्य कैपिटल गेन नहीं हैं. लागू नियमों के अधीन, आप एडजस्ट न किए गए नुकसान को आगे बढ़ा सकते हैं और बाद के वर्ष में योग्य पूंजीगत लाभ के लिए इसे सेट कर सकते हैं.
नुकसान को कैरी फॉरवर्ड करने की राशि और अवधि इसकी कैटेगरी और लागू टैक्स प्रावधानों पर निर्भर करती है. संबंधित रिकॉर्ड बनाए रखें और निर्धारित समय-सीमा के भीतर रिटर्न फाइल करें.
3. लोन और क्रेडिट एप्लीकेशन को सपोर्ट करें
लोनदाता एप्लीकेंट को अपनी आय और फाइनेंशियल मूल्यांकन के हिस्से के रूप में फाइल किए गए रिटर्न की ITR स्वीकृति या कॉपी प्रदान करने के लिए कह सकते हैं.
ITR लोनदाता को समझने में मदद कर सकता है:
- पिछले फाइनेंशियल वर्षों में रिपोर्ट की गई आय.
- घोषित आय की निरंतरता.
- विभिन्न स्रोतों से आय, जैसे सैलरी, बिज़नेस, किराया या निवेश.
- एप्लीकेंट की रिपोर्ट की गई फाइनेंशियल स्थिति.
यह डॉक्यूमेंटेशन विशेष रूप से स्व-व्यवसायी व्यक्तियों, फ्रीलांसरों, सलाहकारों और बिज़नेस मालिकों के लिए उपयोगी हो सकता है, जिनके पास नियमित सैलरी स्लिप या नियोक्ता द्वारा जारी आय सर्टिफिकेट नहीं है.
हालांकि, ITR लोन अप्रूवल की गारंटी नहीं देता है. लोनदाता आय की स्थिरता, मौजूदा फाइनेंशियल दायित्व, क्रेडिट हिस्ट्री, पुनर्भुगतान क्षमता और अपने योग्यता मानदंडों सहित कई अन्य कारकों का आकलन करते हैं. आवश्यक ITR रिकॉर्ड के वर्षों की संख्या भी लोनदाता और लोन प्रोडक्ट के अनुसार अलग-अलग होती है.
विभिन्न FD दरें देखें
4. वीज़ा एप्लीकेशन के लिए सहायक फाइनेंशियल रिकॉर्ड प्रदान करें
कुछ दूतावास और वाणिज्य दूतावास वीज़ा एप्लीकेशन के हिस्से के रूप में ITR डॉक्यूमेंट का अनुरोध कर सकते हैं. ये रिकॉर्ड आपकी घोषित आय, फाइनेंशियल गतिविधि और टैक्स अनुपालन को प्रदर्शित करने में मदद कर सकते हैं.
वे कुछ विज़िटर, बिज़नेस या अन्य वीज़ा कैटेगरी के लिए अप्लाई करते समय प्रासंगिक हो सकते हैं, विशेष रूप से जहां एप्लीकेंट को अपनी फाइनेंशियल परिस्थितियों को स्थापित करना होता है.
आवश्यक डॉक्यूमेंट गंतव्य देश, वीज़ा कैटेगरी और आवेदक की परिस्थितियों पर निर्भर करते हैं. कुछ अधिकारी पिछले वर्षों के लिए ITR स्वीकृति मांग सकते हैं, जबकि अन्य विभिन्न फाइनेंशियल डॉक्यूमेंट स्वीकार कर सकते हैं.
ITR वीज़ा अप्रूवल की गारंटी नहीं देता है. एप्लीकेंट को अपनी एप्लीकेशन सबमिट करने से पहले संबंधित दूतावास, वाणिज्य दूतावास या वीज़ा एप्लीकेशन सेंटर द्वारा जारी लेटेस्ट डॉक्यूमेंट चेकलिस्ट चेक करनी चाहिए.
5. अपनी आय का आधिकारिक रिकॉर्ड बनाए रखें
ITR इनकम टैक्स विभाग को आपके द्वारा रिपोर्ट की गई आय का समेकित रिकॉर्ड प्रदान करता है. आपकी परिस्थितियों के आधार पर, इसमें निम्न आय शामिल हो सकती है:
- वेतन या पेंशन.
- बिज़नेस या प्रोफेशनल गतिविधियां.
- हाउस प्रॉपर्टी.
- योग्य एसेट की बिक्री से पूंजीगत लाभ.
- ब्याज और अन्य स्रोत.
यह रिकॉर्ड तब उपयोगी हो सकता है जब आपको लोन, वीज़ा, किराए की व्यवस्था या किसी अन्य ट्रांज़ैक्शन के लिए अपनी फाइनेंशियल स्थिति प्रदर्शित करने की आवश्यकता हो.
नौकरीपेशा लोगों के लिए, फॉर्म 16 नियोक्ता द्वारा भुगतान किए गए सैलरी और काटे गए टैक्स का विवरण प्रदान करता है. हालांकि, ITR कई स्रोतों से आय को एक साथ लाकर और भुगतान की गई योग्य कटौतियों, छूट और टैक्स की रिपोर्ट करके एक व्यापक तस्वीर प्रदान कर सकता है.
ITR में दी गई जानकारी इस बात पर आधारित है कि आप क्या रिपोर्ट करते हैं और इसे संबंधित रिकॉर्ड द्वारा समर्थित किया जाना चाहिए. इसे प्रत्येक फाइनेंशियल ट्रांज़ैक्शन के स्वतंत्र प्रमाण के रूप में नहीं माना जाना चाहिए.
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
6. इनकम टैक्स अनुपालन आवश्यकताओं को पूरा करने में मदद करें
निर्धारित समय-सीमा के भीतर ITR फाइल करने से आपको लागू कानून के तहत रिटर्न की आवश्यकता होने पर अपने टैक्स रिपोर्टिंग दायित्वों को पूरा करने में मदद मिलती है.
यह आपको आय की सटीक रिपोर्ट करने, वर्ष के दौरान काटे गए या भुगतान किए गए टैक्स का मिलान करने और संबंधित फाइनेंशियल जानकारी प्रकट करने की भी अनुमति देता है.
समय पर फाइल करने से आपको देरी से फाइलिंग से जुड़े कुछ परिणामों से बचने में मदद मिल सकती है, जैसे कि लागू विलंब शुल्क और ब्याज. यह योग्य नुकसान को आगे बढ़ाने की क्षमता जैसे लाभों को भी सुरक्षित रख सकता है, जहां समय पर फाइलिंग एक वैधानिक स्थिति है.
अगर योग्य छूट या अन्य प्रावधानों को लागू करने के बाद कोई टैक्स देय नहीं है, तो भी आपको अलग से चेक करना चाहिए कि आपको रिटर्न फाइल करना है या नहीं. शून्य टैक्स देयता का मतलब यह नहीं है कि फाइलिंग वैकल्पिक है.
7. इंश्योरेंस एप्लीकेशन के लिए फाइनेंशियल जानकारी स्थापित करने में मदद करें
इंश्योरेंस प्रदाता एप्लीकेशन का आकलन करते समय आय से संबंधित डॉक्यूमेंट मांग सकते हैं, विशेष रूप से जहां प्रस्तावित लाइफ कवर या पॉलिसी सुविधाओं के लिए फाइनेंशियल अंडरराइटिंग की आवश्यकता होती है.
ITR घोषित आय और फाइनेंशियल उपयुक्तता का आकलन करने के लिए अनुरोध किए गए डॉक्यूमेंट में से एक हो सकता है. यह स्व-व्यवसायी एप्लीकेंट या ऐसे व्यक्तियों के लिए प्रासंगिक हो सकता है जिनकी आय सैलरी स्लिप द्वारा पूरी तरह से प्रतिनिधित्व नहीं की जाती है.
आवश्यक डॉक्यूमेंट बीमा प्रदाता, पॉलिसी, सम अश्योर्ड और अंडरराइटिंग आवश्यकताओं पर निर्भर करते हैं. हर इंश्योरेंस पॉलिसी के लिए ITR एक सार्वभौमिक आवश्यकता नहीं है, और फाइल करने से पॉलिसी अप्रूवल या किसी विशेष सम अश्योर्ड की गारंटी नहीं मिलती है.
क्या सभी के लिए ITR फाइल करना अनिवार्य है?
नहीं. ITR फाइल करने की आवश्यकता आपकी आय, टैक्सपेयर कैटेगरी और लागू इनकम टैक्स कानून के तहत निर्धारित अन्य शर्तों पर निर्भर करती है.
वित्तीय वर्ष 2025-26 के दौरान अर्जित आय के लिए, इनकम-टैक्स अधिनियम, 1961 के तहत मूल्यांकन वर्ष (AY) 2026-27 के लिए रिटर्न फाइल किया जाता है. किसी व्यक्ति के लिए मूल छूट लिमिट चुनी गई टैक्स व्यवस्था पर निर्भर करती है:
- नई टैक्स व्यवस्था: मूल छूट लिमिट ₹4 लाख है.
- पुरानी टैक्स व्यवस्था: 60 वर्ष से कम आयु के व्यक्तियों के लिए मूल छूट लिमिट ₹2.5 लाख, 60 से 80 वर्ष से कम आयु के निवासी सीनियर सिटीज़न के लिए ₹3 लाख और 80 वर्ष या उससे अधिक आयु के निवासी सुपर सीनियर सिटीज़न के लिए ₹5 लाख है.
ये मूल छूट सीमाएं हैं, रिटर्न-फाइलिंग शर्तों की पूरी सूची नहीं हैं. कुछ व्यक्तियों को रिटर्न फाइल करना पड़ सकता है, भले ही उनकी आय लागू लिमिट से कम हो. ऐसी स्थितियों में निर्दिष्ट विदेशी एसेट या फाइनेंशियल हित, कुछ उच्च मूल्य वाले ट्रांज़ैक्शन और कानून में निर्धारित अन्य स्थितियां शामिल हो सकती हैं.
कोई व्यक्ति योग्य टैक्स रिफंड का क्लेम करने या किसी अन्य फाइनेंशियल या डॉक्यूमेंटेशन की आवश्यकता को पूरा करने के लिए रिटर्न फाइल करने का विकल्प भी चुन सकता है.
फाइल न करने का निर्णय लेने से पहले, इनकम टैक्स विभाग के ई-फाइलिंग पोर्टल पर लागू फाइलिंग शर्तों को चेक करें या किसी योग्य टैक्स प्रोफेशनल से परामर्श करें.
अगर आप अनिवार्य होने पर ITR फाइल नहीं करते हैं, तो क्या होगा?
कानूनी रूप से ऐसा करने की आवश्यकता होने पर ITR फाइल न करने से लागू टैक्स प्रावधानों के तहत परिणाम हो सकते हैं. परिस्थितियों के आधार पर, इनमें शामिल हो सकते हैं:
- लेट फाइलिंग फीस: निर्धारित देय तारीख के बाद रिटर्न फाइल करने पर फीस लागू हो सकती है.
- ब्याज: बकाया टैक्स पर ब्याज का भुगतान किया जा सकता है, जहां लागू हो.
- कुछ लाभों का नुकसान: अगर कानून को समय पर रिटर्न की आवश्यकता होती है, तो आप निर्दिष्ट नुकसान को आगे बढ़ाने की क्षमता खो सकते हैं.
- अधिक टैक्स कार्यवाही: निरंतर गैर-अनुपालन से इनकम टैक्स विभाग द्वारा नोटिस या अन्य कार्रवाई हो सकती है.
परिणाम टैक्सपेयर की परिस्थितियों, रिटर्न के प्रकार और संबंधित प्रावधानों पर निर्भर करते हैं. अगर आप समय-सीमा से चूक गए हैं, तो चेक करें कि विलंबित या अपडेटेड रिटर्न उपलब्ध है या नहीं और क्या शर्तें लागू होती हैं.
अपनी नज़दीकी FD ब्रांच ढूंढें

संबंधित आर्टिकल


सामान्य प्रश्न
ओवरव्यू
क्या ₹ 2.5 लाख से कम कमाई करने वाले नौकरीपेशा लोगों के लिए ITR फाइल करना अनिवार्य है?
नहीं, वार्षिक ₹ 2.5 लाख से कम कमाई करने वाले लोगों के लिए ITR फाइलिंग अनिवार्य नहीं है. लेकिन, अगर वे अतिरिक्त TDS रिफंड का क्लेम करना चाहते हैं और नुकसान को कैरी फॉरवर्ड करना चाहते हैं, तो ऐसे मूल्यांकनकर्ताओं को ITR फाइल करना होगा.
क्या मैं एड्रेस के प्रमाण के रूप में अपनी ITR का उपयोग कर सकता/सकती हूं?
हां, ITR एक आधिकारिक और सरकार द्वारा मान्यता प्राप्त एड्रेस प्रूफ के रूप में कार्य करता है. आप लोन, आधार कार्ड, पासपोर्ट या ड्राइविंग लाइसेंस के लिए अप्लाई करते समय इसका उपयोग कर सकते हैं.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.