








पीएफआरडीए - पेंशन निधि विनियामक और विकास प्राधिकरण
-
संक्षेप में
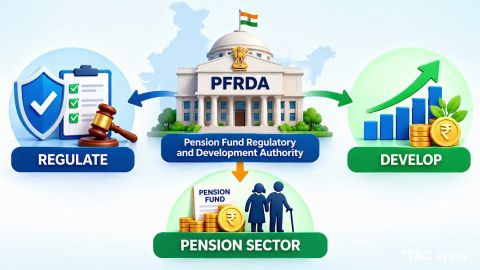
PFRDA नियामक ढांचे की स्थापना करता है, पेंशन मध्यस्थों की देखरेख करता है, सब्सक्राइबर के हितों की रक्षा करता है और भारत के पेंशन क्षेत्र के विकास में सहायता करता है.
- PFRDA का अर्थ है पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी.
- अंतरिम PFRDA की स्थापना 23 अगस्त 2003 को की गई थी.
- PFRDA अधिनियम, 2013 के लागू होने के बाद PFRDA एक वैधानिक प्राधिकरण बन गया.
- यह राष्ट्रीय पेंशन प्रणाली को नियंत्रित करता है और रजिस्टर्ड पेंशन मध्यस्थों की देखरेख करता है.
- पीएफआरडीए NPS आर्किटेक्चर के भीतर अटल पेंशन योजना को भी संचालित करता है.
इसके वर्तमान इकोसिस्टम में NPS, NPS वात्सल्य और यूनिफाइड पेंशन स्कीम फ्रेमवर्क शामिल हैं.
इसलिए प्राधिकरण प्रत्येक सब्सक्राइबर-फेसिंग पेंशन सर्विस को सीधे संचालित करने के बजाय नियामक और विकास दोनों कार्य करता है.
-
PFRDA और इसका फुल फॉर्म क्या है?
PFRDA का अर्थ है पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी, जो PFRDA एक्ट, 2013 के तहत स्थापित भारत का वैधानिक पेंशन-सेक्टर रेगुलेटर है. सरकार ने शुरुआत में एक एग्जीक्यूटिव रिज़ोल्यूशन के माध्यम से 23 अगस्त 2003 को अंतरिम पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी की स्थापना की. PFRDA एक्ट 19 सितंबर 2013 को लागू किया गया था और 1 फरवरी 2014 को प्रभावी हो गया, जो आज का वैधानिक प्राधिकरण बनाता है.
इसलिए मूल लेख का "आईपीआरडीए" शब्द वर्तमान या ऐतिहासिक आधिकारिक संक्षिप्त रूप के रूप में उपयोग नहीं किया जाना चाहिए. PFRDA के वैधानिक उद्देश्य में वृद्धावस्था की आय सुरक्षा को बढ़ावा देना, पेंशन फंड विकसित करना, उन्हें नियंत्रित करना और पेंशन-स्कीम के सब्सक्राइबर्स की सुरक्षा करना शामिल है.
-
PFRDA की भूमिका और जिम्मेदारियां
PFRDA कानून, विनियमों, परिपत्रों, दिशानिर्देशों, रजिस्ट्रेशन, पर्यवेक्षण और सब्सक्राइबर-प्रोटेक्शन तंत्र के माध्यम से पेंशन स्कीम और मध्यस्थों को नियंत्रित करता है.
भूमिका वर्तमान जिम्मेदारी पेंशन नियमन पेंशन स्कीम और मध्यस्थों को नियंत्रित करने वाले नियमों को फ्रेम और लागू करता है सब्सक्राइबर प्रोटेक्शन सब्सक्राइबर के अधिकारों और पेंशन एसेट की सुरक्षा के लिए मानक स्थापित करता है इंटरमीडियरी सुपरविज़न पेंशन फंड, CRA, POP और अन्य विनियमित संस्थाओं को रजिस्टर और सुपरवाइज़ करता है अनुपालना PFRDA अधिनियम, विनियम, परिपत्र और निर्देशों के अनुपालन की निगरानी करता है शिकायत फ्रेमवर्क अनसुलझी सब्सक्राइबर की शिकायतों को एस्कलेट करने के लिए स्ट्रक्चर्ड मैकेनिज्म प्रदान करता है पेंशन डेवलपमेंट व्यवस्थित रिटायरमेंट सेविंग की व्यापक भागीदारी और विकास को सपोर्ट करता है डिस्क्लोज़र स्टैंडर्ड नियामक संस्थाओं को लागू रिपोर्टिंग और डिस्क्लोज़र आवश्यकताओं का पालन करने की आवश्यकता होती है PFRDA की वर्तमान नियामक गतिविधि विकसित हो रही है, जिसमें 2026 के दौरान जारी कई ऐक्टिव सर्कुलर और दिशानिर्देश जारी किए गए हैं.
PFRDA के उद्देश्य
FD बुक करते समय इन गलतियों से बचें
-
PFRDA के व्यापक उद्देश्य एक स्थायी, संगठित, पारदर्शी और ग्राहक-केंद्रित पेंशन सिस्टम के निर्माण पर केंद्रित हैं.
मुख्य उद्देश्यों में शामिल हैं:
- वृद्धावस्था की आय सुरक्षा को बढ़ावा देना
- पेंशन फंड का विकास और विनियमन
- सब्सक्राइबर के हितों की रक्षा करना
- व्यवस्थित पेंशन-क्षेत्र विकास का समर्थन करना
- विनियमित मध्यस्थों का पंजीकरण और पर्यवेक्षण
- शिकायत निवारण प्रणाली को मजबूत करना
- रिटायरमेंट-प्लानिंग जागरूकता में सुधार
उपयुक्त शासन और प्रकटीकरण रूपरेखा स्थापित करना
ये उद्देश्य इन्वेस्टमेंट मैनेजमेंट से आगे बढ़ते हैं क्योंकि पेंशन प्रशासन में रिकॉर्ड कीपिंग, फंड मूवमेंट, डिस्ट्रीब्यूशन, कस्टडी और एन्युटी सेवाएं भी शामिल हैं.
-
पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी (पीएफडीआरए) के कार्य
PFRDA व्यापक नेशनल पेंशन सिस्टम आर्किटेक्चर की देखरेख करता है और अपनी भाग लेने वाली संस्थाओं के लिए नियामक आवश्यकताओं को सेट करता है.
इसके महत्वपूर्ण कार्यों में शामिल हैं:
- पेंशन फंड और अप्रूव्ड पेंशन स्ट्रक्चर को नियंत्रित करना
- पेंशन मध्यस्थों का पंजीकरण और पर्यवेक्षण
- इन्वेस्टमेंट-मैनेजमेंट और ऑपरेशनल मानकों की निगरानी
- नियामक आवश्यकताओं के माध्यम से पेंशन सब्सक्राइबर की सुरक्षा करना
- पेंशन और रिटायरमेंट जागरूकता को सपोर्ट करना
- निकासी और निकासी फ्रेमवर्क स्थापित करना
- शिकायत निवारण तंत्र की देखरेख करना
- विनियम, परिपत्र, दिशानिर्देश और पर्यवेक्षण दिशानिर्देश जारी करना
पीएफआरडीए समर्पित नियामक और पर्यवेक्षण कार्यों के माध्यम से केंद्रीय रिकॉर्ड कीपिंग एजेंसियों, ट्रस्टी बैंकों और एन्युटी सर्विस प्रदाताओं की भी निगरानी करता है.
यह भी पढ़ें: कर्मचारी पेंशन Wh
पीएफआरडीए के तहत मध्यस्थ
-
पीएफआरडीए का पेंशन आर्किटेक्चर एक संगठन को प्रत्येक प्रशासनिक और इन्वेस्टमेंट-मैनेजमेंट कार्य करने की आवश्यकता के बजाय विशेष मध्यस्थों का उपयोग करता है.
बिचौलिए मुख्य कार्य NPS ट्रस्ट सब्सक्राइबर एसेट और निर्दिष्ट मध्यस्थ गतिविधियों की देखरेख करता है केंद्रीय रिकॉर्ड रखने वाली एजेंसियां सब्सक्राइबर रिकॉर्ड, अकाउंट और प्रशासनिक सिस्टम बनाए रखें पेंशन फंड लागू नियमों के अनुसार पेंशन योगदान निवेश करें उपस्थिति के बिंदु सब्सक्राइबर रजिस्ट्रेशन और सर्विसिंग सुविधाएं प्रदान करें ट्रस्टी बैंक नियमित फंड-फ्लो और सेटलमेंट गतिविधियों को मैनेज करता है कस्टोडियन सिक्योरिटीज़ को सुरक्षित रखता है और संबंधित कस्टोडियल फंक्शन करता है रिटायरमेंट एडवाइज़र विनियमित NPS सलाहकार सेवाएं प्रदान करें एन्युटी सर्विस प्रोवाइडर लागू निकास के दौरान योग्य वार्षिकी प्रोडक्ट प्रदान करें -
NPS के लिए PFRDA दिशानिर्देश
NPS एक निर्धारित योगदान सिस्टम के रूप में कार्य करता है, जहां संचित वैल्यू योगदान, निवेश परफॉर्मेंस, शुल्क और चुने गए निवेश स्ट्रक्चर पर निर्भर करती है.
कई गैर-सरकारी सब्सक्राइबर्स के लिए, वर्तमान सामान्य स्कीम में शामिल हैं:
- इक्विटी: लागू ऐक्टिव चॉइस नियमों के तहत 75% तक
- कॉर्पोरेट बॉन्ड: 100% तक
- सरकारी सिक्योरिटीज़: 100% तक
- वैकल्पिक इन्वेस्टमेंट फंड: 5% तक
ऑटो चॉइस आयु से जुड़े लाइफसाइकिल आवंटन प्रदान करता है, जबकि PFRDA ने योग्य गैर-सरकारी सब्सक्राइबर के लिए एक कई स्कीम फ्रेमवर्क भी शुरू किया है.
PFRDA के एग्जिट रेगुलेशन में हाल ही में 20 जुलाई 2026 को संशोधन किया गया था, जिससे मौजूदा माइग्रेशन कंटेंट के लिए पुराने फिक्स्ड निकासी विवरण अयोग्य हो गए थे.
-
पीएफआरडीए की ऑनलाइन सेवाएं
PFRDA की निगरानी में कार्यरत रजिस्टर्ड CRA, पॉइंट ऑफ प्रेजेंस और अधिकृत पेंशन-सिस्टम प्लेटफॉर्म के माध्यम से कई सब्सक्राइबर सेवाएं डिजिटल रूप से प्रदान की जाती हैं.
स्कीम और सब्सक्राइबर कैटेगरी के आधार पर, डिजिटल सुविधाओं में शामिल हो सकते हैं:
- योग्य NPS अकाउंट खोलना
- पेंशन का योगदान करना
- सब्सक्राइबर की अनुमति प्राप्त जानकारी को अपडेट करना
- योग्य निवेश विकल्पों को बदलना
- योग्य टियर II सुविधाएं ऐक्टिवेट करना
- ट्रांज़ैक्शन स्टेटमेंट देखना या डाउनलोड करना
- योग्य एक्जिट या निकासी अनुरोध सबमिट करना
- शिकायतों को रजिस्टर करना
- इलेक्ट्रॉनिक PRAN जानकारी एक्सेस करना
PFRDA मुख्य रूप से नियामक के रूप में कार्य करता है, जबकि रजिस्टर्ड मध्यस्थ व्यक्तिगत सब्सक्राइबर द्वारा उपयोग किए जाने वाले अधिकांश ऑपरेशनल इंटरफेस प्रदान करते हैं.
यह भी पढ़ें: अटल पेंशन योजना क्या है
-
पीएफआरडीए संपर्क जानकारी
PFRDA की आधिकारिक संपर्क जानकारी कई पुराने लेखों में दिखाई देने वाले टेलीफोन नंबरों से बदल गई है.
संपर्क जानकारी वर्तमान जानकारी पता ई-500, टावर ई, 5th फ्लोर, वर्ल्ड ट्रेड सेंटर, नौरोजी नगर, नई दिल्ली - 110029 मुख्य फोन 011-40717900 NPS टोल-फ्री 1800 110 708 UPS टोल-फ्री 1800 571 2930 APY टोल-फ्री 1800 110 069 आधिकारिक वेबसाइट pfrda.org.in इसे भी पढ़ें: पेंशन का कम्युनिकेशन क्या है?
-
निष्कर्ष
PFRDA, पेंशन सब्सक्राइबर्स के हितों की रक्षा करते समय भारत के संगठित पेंशन सेक्टर को विनियमित करने और विकसित करने के लिए जिम्मेदार वैधानिक प्राधिकरण है.
इसके इकोसिस्टम में काफी बदलाव हुआ है, जिससे NPS, एपीवाई, यूपीएस या NPS वात्सल्य को समझने के लिए मौजूदा नियमों और मध्यस्थों का विवरण महत्वपूर्ण हो गया है. वित्तीय सेवा विभाग, वित्त मंत्रालय, भारत की पेंशन-सेक्टर नियामक निकाय के रूप में पीएफआरडीए से संबंधित विधान और नीतिगत मामलों को संभालता है.
पेंशन प्रोडक्ट को फिक्स्ड डिपॉज़िट से भी अलग किया जाना चाहिए क्योंकि वे अलग-अलग उद्देश्यों, संरचनाओं, जोखिमों और रिटायरमेंट प्लानिंग की आवश्यकताओं को पूरा करते हैं. PFRDA पेंशन फ्रेमवर्क के बाहर अनुमानित फिक्स्ड रिटर्न के लिए, निवेशक अलग से बजाज फाइनेंस फिक्स्ड डिपॉजिट पर विचार कर सकते हैं. मौजूदा दरें 60 से कम आयु के ग्राहक के लिए प्रति वर्ष 7.40 % और योग्य सीनियर सिटीज़न के लिए प्रति वर्ष 7.75% तक पहुंचती हैं.
अपने अपेक्षित निवेश रिटर्न की गणना करने के लिए उपयोग करें हमारी फिक्स्ड डिपॉज़िट और रिकरिंग डिपॉज़िट कैलकुलेटर.
विभिन्न FD दरें देखें
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
अपनी नज़दीकी FD ब्रांच ढूंढें

संबंधित आर्टिकल


सामान्य प्रश्न
ओवरव्यू
पीएफआरडीए की भूमिका क्या है?
PFRDA भारत के पेंशन सेक्टर को नियंत्रित और विकसित करता है, रजिस्टर्ड मध्यस्थों की देखरेख करता है, और पेंशन सब्सक्राइबर की सुरक्षा के लिए फ्रेमवर्क स्थापित करता है. यह NPS इकोसिस्टम को भी नियंत्रित करता है और लागू कानून, विनियमों और सरकारी फ्रेमवर्क के अनुसार निर्दिष्ट पेंशन पहलों को संचालित करता है.
पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी के तहत कौन सी कंपनियां हैं?
PFRDA रजिस्टर्ड पेंशन मध्यस्थों को नियंत्रित करता है, जिसमें पेंशन फंड, CRA, पॉइंट ऑफ प्रेज़ेंस, ट्रस्टी बैंक, कस्टोडियन और रिटायरमेंट सलाहकार शामिल हैं. यह NPS ट्रस्ट और पैनल में शामिल वार्षिकी सेवा प्रदाताओं को नियंत्रित पेंशन संरचना में शामिल निर्दिष्ट कार्यों की भी निगरानी करता है.
क्या पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी एक वैधानिक निकाय है?
हां, PFRDA एक वैधानिक प्राधिकरण है जिसे पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी एक्ट, 2013 के तहत स्थापित किया गया है. यह अधिनियम 1 फरवरी, 2014 को प्रभावी हुआ, जिसमें पहले की अंतरिम नियामक व्यवस्था को वैधानिक ढांचे के साथ बदल दिया गया.
पीएफआरडीए का मुख्यालय कहां है?
पीएफआरडीए का हेड ऑफिस ई-500, टावर ई, वर्ल्ड ट्रेड सेंटर, नौरूजी नगर, नई दिल्ली - 110029 में स्थित है. प्राधिकरण की प्रकाशित संपर्क जानकारी के अनुसार, इसका आधिकारिक मुख्य टेलीफोन नंबर वर्तमान में 011-40717900 है.
कौन सा मंत्रालय विभाग पीएफआरडीए के तहत है?
पीएफआरडीए भारत सरकार के वित्त मंत्रालय के तहत कार्य करता है.
भारत में PFRDA को कौन नियंत्रित करता है?
PFRDA खुद एक स्वतंत्र वैधानिक नियामक है जिसकी शक्तियां, संरचना और जिम्मेदारियां PFRDA अधिनियम और संबंधित नियमों के माध्यम से स्थापित की जाती हैं. वित्तीय सेवा विभाग पीएफआरडीए के ऊपर एक अन्य पेंशन नियामक के रूप में कार्य करने के बजाय संबंधित विधान और नीतिगत मामलों को संभालता है.
पीएफआरडीए के NPS में इन्वेस्टमेंट के क्या विकल्प हैं?
योग्य NPS सब्सक्राइबर लागू नियमों के तहत इक्विटी, कॉर्पोरेट बॉन्ड, सरकारी सिक्योरिटीज़ और निर्दिष्ट वैकल्पिक निवेश सहित एसेट क्लास को एक्सेस कर सकते हैं.
उपलब्ध विकल्पों में ऐक्टिव चॉइस, लाइफसाइकिल-आधारित ऑटो चॉइस और सब्सक्राइबर कैटेगरी और प्रचलित PFRDA नियमों के आधार पर नई स्कीम संरचनाएं शामिल हो सकती हैं.
मैं PFRDA से अपने पेंशन फंड कैसे निकाल सकता हूं?
NPS निकासी PFRDA से सीधे पैसे निकालने के बजाय लागू CRA, पॉइंट ऑफ प्रेज़ेंस या अधिकृत डिजिटल सुविधा के माध्यम से सबमिट की जाती है. योग्यता, लंपसम ट्रीटमेंट, एन्युटी आवश्यकताएं और अन्य भुगतान विकल्प सब्सक्राइबर की एक्जिट कैटेगरी और वर्तमान PFRDA नियमों पर निर्भर करते हैं.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.