








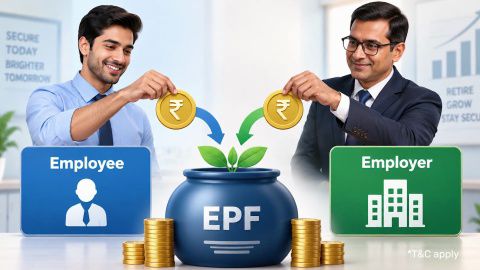
एम्प्लॉई प्रॉविडेंट फंड (EPF)
संक्षेप में
यहां प्रमुख वैधानिक नियमों, प्रक्रियात्मक चरणों और फाइनेंशियल प्रभावों का ओवरव्यू दिया गया है जो आपको एम्प्लॉई प्रॉविडेंट फंड के बारे में जानना चाहिए:
- अनिवार्य कवरेज: 20 या उससे अधिक कर्मचारियों वाले सभी औपचारिक प्रतिष्ठानों पर लागू, प्रति माह ₹15,000 तक की मूल वेतन अर्जित करने वाले कर्मचारियों के लिए अनिवार्य नामांकन के साथ.
- डुअल कॉन्ट्रिब्यूशन मॉडल: कर्मचारी विशेष रूप से EPF में 12% का योगदान देते हैं; नियोक्ता EDLI इंश्योरेंस और एडमिनिस्ट्रेटिव शुल्क के साथ EPF (3.67%) और EPS (₹1,250/mo पर 8.33% की सीमा) के बीच 12% स्प्लिट का योगदान देते हैं.
- वार्षिक कंपाउंडिंग के साथ मासिक अक्रूअल: मार्च 31 को चालू लेजर बैलेंस पर हर महीने ब्याज जमा होता है और वार्षिक रूप से मूलधन में कंपाउंड होता है.
- आंशिक एडवांस उपलब्ध: सब्सक्राइबर मेडिकल एमरजेंसी, घर की खरीद और बच्चों की शिक्षा सहित विशिष्ट लाइफ इवेंट के लिए फॉर्म 31 का उपयोग करके नॉन-रिफंडेबल पार्शियल एडवांस को एक्सेस कर सकते हैं.
- 5-वर्ष की टैक्स सीमा: 5 वर्ष की निरंतर सर्विस पूरी करने से पहले फंड निकालना सेक्शन 192A के तहत 10% TDS ट्रिगर करता है और पिछली कटौतियों को सैलरी के रूप में टैक्स योग्य बनाता है.
- पोर्टफोलियो डाइवर्सिफिकेशन: क्योंकि EPF रिटायरमेंट तक पैसे लॉक करता है, इसलिए अनुशासित निवेशक CRISIL AAA सुरक्षा के साथ प्रति वर्ष 8.15% तक के उच्च लाभ देने वाले बजाज फाइनेंस फिक्स्ड डिपॉज़िट के साथ वैधानिक होल्डिंग को बैलेंस करते हैं.
क्या आप जानते हैं?
आपके EPF अकाउंट पर ब्याज की गणना आपके मासिक चालू बैलेंस पर की जाती है, लेकिन इसे 31 मार्च को वर्ष में केवल एक बार आपकी पासबुक में जमा किया जाता है. अगर आप किसी वित्तीय वर्ष के बीच में अपने EPF फंड निकालते हैं, तो EPFO अप्रैल 1 से सेटलमेंट की सटीक तारीख तक के अंतरिम ब्याज की गणना करता है, जिससे अर्जित ब्याज का शून्य नुकसान सुनिश्चित होता है.
कर्मचारी भविष्य निधि क्या है और EPFO इकोसिस्टम कैसे काम करता है?
कर्मचारी भविष्य निधि (EPF) की स्थापना 1951 में कर्मचारी भविष्य निधि अध्यादेश के तहत की गई थी, जिसे बाद में कर्मचारी भविष्य निधि और विविध प्रावधान अधिनियम, 1952 के रूप में लागू किया गया था. सरकार, नियोक्ताओं और कर्मचारियों का प्रतिनिधित्व करने वाले ट्राइपार्टाइट सेंट्रल बोर्ड ऑफ ट्रस्टीज़ (CBT) द्वारा संचालित, EPFO सब्सक्राइबर बेस द्वारा दुनिया के सबसे बड़े सामाजिक सुरक्षा संगठनों में से एक का संचालन करता है.
EPFO की छत्री तीन पूरक वैधानिक योजनाओं के माध्यम से सामाजिक सुरक्षा प्रदान करती है:
- एम्प्लॉई प्रॉविडेंट फंड स्कीम, 1952 (EPF): ऐक्टिव एम्प्लॉयमेंट के दौरान पूंजी संचय पर ध्यान केंद्रित करता है, जिससे रिटायरमेंट पर संचित ब्याज के साथ एकमुश्त कॉर्पस का भुगतान किया जाता है.
- कर्मचारी पेंशन स्कीम, 1995 (EPS): 58 वर्ष की आयु के बाद रिटायर होने वाले सदस्यों को गारंटीड आजीवन मासिक पेंशन प्रदान करता है, जिन्होंने कम से कम 10 वर्ष की योग्य सेवा पूरी की है, साथ ही विधवा और अनाथ पेंशन भी पूरी की हैं.
- एम्प्लॉई डिपॉज़िट लिंक्ड इंश्योरेंस स्कीम, 1976 (EDLI): अगर किसी ऐक्टिव मेंबर की सर्विस के दौरान मृत्यु हो जाती है, तो उनके कानूनी वारिस या नॉमिनी को ₹7,00,000 तक का लाइफ इंश्योरेंस कवरेज प्रदान करता है, जिसे नियोक्ता द्वारा पूरी तरह से शून्य लागत पर फंड किया जाता है.
वैधानिक नियमों के तहत EPF कवरेज के लिए कौन योग्य है?
FD बुक करते समय इन गलतियों से बचें
EPF स्कीम के लिए योग्यता स्थापना के आकार, रोज़गार की शर्तों और मासिक मूल वेतन स्तर द्वारा निर्धारित की जाती है.
निम्नलिखित टेबल में EPF मेंबरशिप को नियंत्रित करने वाले वैधानिक कवरेज थ्रेशोल्ड, स्थापना मानदंड और नामांकन नियमों का विवरण दिया गया है:
| पैरामीटर | वैधानिक आवश्यकता | कानूनी नियम और लागूता |
|---|---|---|
| स्थापना का आकार | 20 या अधिक व्यक्तियों को रोज़गार देने वाली संस्थाएं | EPF अधिनियम की धारा 1(3) के तहत अनिवार्य वैधानिक रजिस्ट्रेशन. |
| वैधानिक वेतन सीमा | मासिक बेसिक पे + डीए ₹15,000 तक | पहले दिन से प्रत्येक योग्य कर्मचारी के लिए अनिवार्य नामांकन. |
| स्वैच्छिक ऑप्ट-इन (>₹15,000) | बेसिक पे शुरू करना + DA ₹15,000 से अधिक | नियोक्ता के साथ संयुक्त घोषणा (फॉर्म 11) सबमिट करके स्वैच्छिक रूप से EPF का विकल्प चुन सकते हैं. |
| स्वैच्छिक नियोक्ता रजिस्ट्रेशन | 20 से कम कर्मचारियों वाले संस्थान | अगर नियोक्ता और अधिकांश कर्मचारी सहमत हैं, तो वे स्वैच्छिक रूप से EPFO के साथ रजिस्टर कर सकते हैं. |
| संविदात्मक और गिग वर्कर्स | कॉन्ट्रैक्ट स्टाफ, पेरोल पर अस्थायी कर्मचारी और प्रवासी | स्टैंडर्ड EPFO योगदान मैंडेट के तहत पूरी तरह से योग्य. |
आपका मासिक EPF योगदान रिटायरमेंट, पेंशन और इंश्योरेंस के बीच कैसे विभाजित होता है?
कर्मचारी और नियोक्ता दोनों हर महीने कर्मचारी भविष्य निधि (EPF) में योगदान देते हैं. कर्मचारी का योगदान आमतौर पर मूल वेतन और महंगाई भत्ते (डीए) का 12% होता है, और नियोक्ता संबंधित योगदान करता है. हालांकि, नियोक्ता का योगदान विभिन्न वैधानिक स्कीमों और शुल्कों में वितरित किया जाता है.
नीचे दी गई टेबल में कर्मचारी और नियोक्ता के योगदान के पारंपरिक आवंटन की जानकारी दी गई है:
| योगदान घटक | कर्मचारी का योगदान | नियोक्ता का योगदान | उद्देश्य |
|---|---|---|---|
| EPF (प्रोविडेंट फंड) | 12% | 3.67% | कर्मचारी की रिटायरमेंट सेविंग बनाता है और घोषित EPF दर पर ब्याज अर्जित करता है. |
| EPS (पेंशन स्कीम) | शून्य | 8.33% | फंड पेंशन लाभ, लागू पेंशन योग्य वेतन सीमा और योग्यता नियमों के अधीन. |
| ईडीएलआई (इंश्योरेंस स्कीम) | शून्य | 0.50% | योग्य EPF सदस्यों को लाइफ इंश्योरेंस लाभ प्रदान करता है. |
| EPF प्रशासनिक शुल्क | शून्य | 0.50%* | EPF स्कीम को मैनेज करने के प्रशासनिक खर्चों को कवर करता है. |
| कुल | 12% | 13% | कुल कर्मचारी और नियोक्ता का योगदान और शुल्क. |
ध्यान दें: ऊपर दिया गया आवंटन पारंपरिक योगदान संरचना को दर्शाता है. परिचालन EPF, EPS और ईडीएलआई प्रावधानों के तहत लागू दरों, वेतन सीमा, इंश्योरेंस सीमा और प्रशासनिक शुल्कों की जांच की जानी चाहिए.
मासिक योगदान विवरण
मासिक योगदान की गणना लागू मूल वेतन और महंगाई भत्ते पर की जाती है.
कर्मचारी का योगदान: 12 %
- कर्मचारी लागू वेतन का 12% EPF में योगदान देता है.
- कर्मचारी का पूरा योगदान EPF अकाउंट में जमा किया जाता है.
नियोक्ता का योगदान: पारंपरिक रूप से प्रशासनिक शुल्क सहित 13%
- 3.67% EPF में आवंटित किया जाता है.
- 8.33 % EPS को आवंटित किया जाता है, जो लागू पेंशन योग्य वेतन सीमा के अधीन है.
- 0.50% ईडीएलआई को आवंटित किया गया है.
- 0.50% का भुगतान EPF प्रशासनिक शुल्क के लिए किया जाता है, जहां लागू हो.
महत्वपूर्ण: ऊपर दिए गए आंकड़े लागू 2026 EPF, EPS और ईडीएलआई स्कीम चेक किए बिना मौजूदा वैधानिक आवंटन के रूप में प्रस्तुत नहीं किए जाने चाहिए. विशेष रूप से, पहले ₹15,000 पेंशन योग्य वेतन सीमा और ₹1,250 के संबंधित अधिकतम EPS योगदान संशोधित वेतन सीमा और 2026 स्कीम परिवर्तनों के बाद लागू नहीं हो सकता है.
EPF ब्याज की गणना कैसे की जाती है और आपके बैलेंस पर कंपाउंड किया जाता है?
केंद्रीय ट्रस्टी बोर्ड (CBT) प्रत्येक वित्तीय वर्ष के अंत में वार्षिक EPF ब्याज दर की सिफारिश करता है, जिसे बाद में वित्त मंत्रालय (वर्तमान में 8.25% प्रति वर्ष) द्वारा अप्रूव किया जाता है.
मासिक गणना विधि:
- अप्रैल 1 को ओपनिंग बैलेंस: शुरुआती बैलेंस में मूलधन और पिछले वर्षों से संचित ब्याज शामिल होता है.
- मासिक एडिशन: हर महीने, आपका कर्मचारी योगदान (12%) और नियोक्ता का EPF शेयर (3.67% और ₹1,250 से अधिक कोई अतिरिक्त) आपके अकाउंट में जमा कर दिया जाता है.
- मासिक ब्याज फॉर्मूला: चालू क्लोजिंग बैलेंस पर प्रत्येक कैलेंडर महीने के अंत में ब्याज की गणना की जाती है: मासिक ब्याज = (महीने का क्लोजिंग बैलेंस × वार्षिक ब्याज दर) ÷ (12 × 100)
- वार्षिक कंपाउंडिंग क्रेडिट: सभी 12 मासिक ब्याज गणनाओं की राशि आपके अकाउंट लेजर में मार्च 31 को एकमुश्त राशि के रूप में जोड़ दी जाती है, जो अगले फाइनेंशियल वर्ष में कंपाउंड होने वाले नए मूलधन का हिस्सा बन जाती है.
EPFO नियोक्ताओं और कर्मचारियों के लिए कौन सी डिजिटल सेवाएं प्रदान करता है?
आधुनिक EPFO डिजिटल इन्फ्रास्ट्रक्चर सब्सक्राइबर और रजिस्टर्ड बिज़नेस को एंड-टू-एंड प्रशासनिक कार्य ऑनलाइन करने में सक्षम बनाता है:
- ऑनलाइन एस्टेब्लिशमेंट रजिस्ट्रेशन (श्रम सुविधा पोर्टल): नए बिज़नेस EPF कवरेज के लिए रजिस्टर कर सकते हैं और बिना किसी फिज़िकल विजिट के घंटों के भीतर एस्टेब्लिशमेंट कोड प्राप्त कर सकते हैं.
- यूनिफाइड मेंबर ई-सेवा पोर्टल: कर्मचारी अपने UAN को ऐक्टिवेट कर सकते हैं, KYC रिकॉर्ड (आधार, पैन, बैंक विवरण) लिंक कर सकते हैं, UAN कार्ड डाउनलोड कर सकते हैं और फैमिली ई-नॉमिनेशन रजिस्टर कर सकते हैं.
- इलेक्ट्रॉनिक चलान कम रिटर्न (ECR): नियोक्ता मासिक वेतन फाइल अपलोड करते हैं और इलेक्ट्रॉनिक चालान जनरेट करते हैं, जो इंटीग्रेटेड नेट बैंकिंग गेटवे के माध्यम से वैधानिक कटौतियों को ट्रांसफर करते हैं.
- ऑनलाइन ट्रांसफर क्लेम (फॉर्म 13): नौकरी बदलने वाले कर्मचारी एक सदस्य - एक EPF अकाउंट सुविधा के माध्यम से सदस्य आईडी के बीच संचित बैलेंस को आसानी से ट्रांसफर कर सकते हैं.
- EPFiGMS शिकायत प्रबंधन (EPFiGMS.gov.in): एक ऑटोमेटेड पोर्टल जहां सब्सक्राइबर सेटलमेंट में देरी, ट्रांसफर संबंधी समस्याएं या नियोक्ता का अनुपालन न करने, रियल टाइम में समाधान ट्रैक करने के बारे में शिकायतें दर्ज कर सकते हैं.
आप अपने EPF से कब निकाल सकते हैं और आंशिक एडवांस कैसे काम करते हैं?
वैधानिक नियमों के तहत, रिटायरमेंट आयु (58 वर्ष) तक पहुंचने पर या 2 महीने (60 दिन) से अधिक समय तक निरंतर बेरोजगारी की स्थिति में आपके EPF कॉर्पस की पूरी निकासी की अनुमति है.
फॉर्म 31 के तहत अनुमति प्राप्त आंशिक एडवांस:
अकाउंट बंद किए बिना जीवन के माइलस्टोन को सपोर्ट करने के लिए, EPFO विशिष्ट उद्देश्यों के लिए नॉन-रिफंडेबल आंशिक एडवांस की अनुमति देता है:
- मेडिकल ट्रीटमेंट: अपने या परिवार के सदस्यों की जानलेवा बीमारियों के लिए (6 महीनों तक की बेसिक सैलरी या ब्याज के साथ कर्मचारी शेयर).
- घर खरीदना या निर्माण: 5 वर्ष की सर्विस पूरी करने के बाद उपलब्ध (36 महीनों तक की बुनियादी मजदूरी).
- होम लोन पुनर्भुगतान: सर्विस के 10 वर्षों के बाद उपलब्ध (36 महीनों तक की बुनियादी मजदूरी).
- स्वयं, भाई-बहन या बच्चों का विवाह: 7 वर्षों की सेवा के बाद उपलब्ध (कर्मचारी योगदान का 50% तक).
- बच्चों की पोस्ट-मैट्रिक शिक्षा: 7 वर्षों की सेवा के बाद उपलब्ध (कर्मचारी योगदान का 50% तक).
ऑनलाइन बनाम ऑफलाइन निकासी के तरीके:
ऑनलाइन निकासी (सदस्य पोर्टल के माध्यम से):
- UAN और पासवर्ड से लॉग-इन करें -> ऑनलाइन सेवाएं चुनें > क्लेम करें (फॉर्म 31/19/10C).
- आधार OTP के माध्यम से प्रमाणित करें -> 3 से 10 दिनों में NEFT के माध्यम से सीधे क्रेडिट किए गए फंड.
ऑफलाइन निकासी (फिजिकल सबमिशन):
- कंपोजिट क्लेम फॉर्म भरें (आधार या नॉन-आधार).
- नियोक्ता/बैंक द्वारा सत्यापित फिज़िकल कॉपी क्षेत्रीय EPFO ऑफिस में सबमिट करें (20 से 30 दिन लगते हैं).
5 वर्ष की सर्विस पूरी करने से पहले आपको अपने EPF निकासी से क्यों बचना चाहिए?
नौकरी बदलते समय अपना EPF बैलेंस निकालते समय शॉर्ट-टर्म लिक्विडिटी मिल सकती है, लेकिन 5 वर्ष की निरंतर सर्विस पूरी करने से पहले कैश आउट करने पर गंभीर टैक्स दंड लगता है:
1. सेक्शन 192A के तहत अनिवार्य TDS कटौती
अगर आपकी कुल निकासी राशि ₹50,000 से अधिक है और आपकी निरंतर सेवा 5 वर्ष से कम है, तो EPFO को 10% (अगर मान्य PAN लिंक है) पर स्रोत पर काटे गए टैक्स (TDS) या अधिकतम 20% की मार्जिनल दर पर कटौती करनी होगी (अगर PAN मौजूद नहीं है).
2. पिछले नियोक्ता के योगदान और कटौतियों पर पिछला टैक्स
- नियोक्ता का योगदान और ब्याज: आपके लागू स्लैब दर पर सैलरी इनकम के रूप में पूरी तरह से टैक्स लगाया जाता है.
- सेक्शन 80C कटौती वापस की गई: पिछले फाइनेंशियल वर्षों में आपके कर्मचारी के योगदान पर क्लेम की गई किसी भी कटौती को कैंसल कर दिया जाता है और आपकी टैक्स योग्य आय में वापस जोड़ दिया जाता है.
- कर्मचारी योगदान ब्याज: अन्य स्रोतों से आय के तहत टैक्स लगाया जाता है.
मुख्य तथ्य: अपने निरंतर सर्विस रिकॉर्ड की सुरक्षा करना
- निकासी के बजाय ट्रांसफर: कंपनियों के बीच जाते समय, हमेशा ऑनलाइन मेंबर पोर्टल का उपयोग करके अपना EPF बैलेंस ट्रांसफर करें. एक से अधिक नियोक्ताओं की सर्विस को जोड़ा जाता है, जो आपके निरंतर सर्विस रिकॉर्ड को सुरक्षित रखता है और 5 संचयी वर्षों को पार करने के बाद आपकी टैक्स-फ्री स्थिति की सुरक्षा करता है.
- फॉर्म 121 रिलीफ: अगर आपकी कुल टैक्स योग्य आय मूल छूट सीमा से कम है, तो समय से पहले निकासी पर TDS को रोकने के लिए फॉर्म 121 सबमिट करें.
EPF में योगदान, ब्याज अर्जित करने और निकासी के चरणों में कैसे टैक्स लगाया जाता है?
EPF लाइफसाइकिल के प्रत्येक चरण में टैक्स ट्रीटमेंट को समझने से आपको अपनी टैक्स देयताओं को अनुकूल बनाने में मदद मिलती है:
1. योगदान चरण
- कर्मचारी योगदान: इनकम-टैक्स एक्ट के सेक्शन 80C के तहत ₹1,50,000 तक की कटौती के लिए योग्य (पुरानी टैक्स व्यवस्था के तहत उपलब्ध).
- नियोक्ता के योगदान की सीमा [सेक्शन 17(2)(vii)]: EPF, NPS और अप्रूव्ड सुपरएनुएशन फंड में संयुक्त वार्षिक नियोक्ता के योगदान ₹7,50,000 से अधिक होने पर आपके हाथों में लाभ के रूप में टैक्स लगाया जाता है.
2. ब्याज संचय चरण (₹2.5 लाख कैप)
सेक्शन 10(11) और सेक्शन 10(12) के तहत पेश किए गए संशोधनों के तहत:
- कर्मचारी के योगदान पर अर्जित ब्याज प्रति फाइनेंशियल वर्ष ₹2,50,000 तक 100% टैक्स-फ्री रहता है.
- अगर आपका वार्षिक कर्मचारी योगदान ₹2,50,000 से अधिक है, तो अतिरिक्त योगदान पर अर्जित ब्याज को एक अलग नॉन-टैक्सेबल बनाम टैक्स योग्य लेजर में अलग किया जाता है और आपकी प्रगतिशील स्लैब दर पर वार्षिक टैक्स लगाया जाता है.
3. निकासी का चरण
- 5 वर्षों के बाद: सेक्शन 10(12) के तहत पूरी तरह से टैक्स-फ्री.
- 5 वर्ष से पहले: सैलरी और अन्य आय के रूप में पूरी तरह से टैक्स योग्य, सेक्शन 192A के तहत 10% TDS के अधीन.
विभिन्न FD दरें देखें
आप उमंग ऐप, SMS या मिस्ड कॉल के माध्यम से अपना EPF बैलेंस कैसे चेक कर सकते हैं?
सब्सक्राइबर कई सेल्फ-सर्विस चैनलों के माध्यम से अपने रनिंग अकाउंट बैलेंस और लेटेस्ट योगदान क्रेडिट चेक कर सकते हैं:
- उमंग मोबाइल ऐप: सरकार की आधिकारिक UMANG ऐप डाउनलोड करें, सेवाओं की लिस्ट में से EPFO चुनें, "पासबुक देखें" चुनें, अपना UAN दर्ज करें और सभी लिंक्ड मेंबर ID में बैलेंस देखने के लिए OTP के माध्यम से प्रमाणित करें.
- SMS सर्विस: अपने रजिस्टर्ड मोबाइल फोन से EPFOHO UAN ENG (जहां अंग्रेजी या हिंदी के लिए HIN दर्शाता है) के रूप में 7738299899 पर SMS भेजें. EPFO आपके लेटेस्ट योगदान, कुल बैलेंस और KYC स्टेटस का जवाब देता है.
- मिस्ड कॉल सुविधा: अपने रजिस्टर्ड मोबाइल नंबर से 9966044425 पर मिस्ड कॉल दें. दो रिंग के बाद कॉल ऑटोमैटिक रूप से डिस्कनेक्ट हो जाता है, और EPFO एक विस्तृत SMS सारांश सेकेंड के भीतर भेजता है.
लिक्विडिटी की सीमाओं के खिलाफ EPF की गारंटीड रिटायरमेंट कंपाउंडिंग का आकलन करना
हालांकि कर्मचारी भविष्य निधि संप्रभु सुरक्षा और अनुशासित रिटायरमेंट संचय प्रदान करता है, लेकिन केवल वैधानिक बचत पर निर्भर रहने में लॉन्ग-टर्म ग्रोथ और रोजमर्रा की सुविधा के बीच विशिष्ट ट्रेड-ऑफ शामिल हैं.
नीचे दी गई टेबल में सदस्यों द्वारा अनुभव की गई ऑपरेशनल और लिक्विडिटी बाधाओं के खिलाफ EPF के प्राथमिक संपत्ति निर्माण लाभों का मूल्यांकन किया गया है:
| मजबूती और लाभ | ऑपरेशनल लिमिट और ट्रेड-ऑफ |
|---|---|
| सोवरेन कैपिटल सेफ्टी: भारत सरकार द्वारा पूरी तरह से गारंटी दी जाती है, जिससे क्रेडिट और मार्केट के उतार-चढ़ाव के जोखिमों को समाप्त किया जाता है. | रिगिड लिक्विडिटी लॉक-इन: आंशिक एडवांस के लिए आवश्यक सख्त शर्तों के साथ 58 वर्ष की आयु में रिटायरमेंट तक फंड लॉक रहते हैं. |
| उच्च गारंटीड कंपाउंडिंग: वार्षिक कंपाउंडिंग द्वारा समर्थित आकर्षक घोषित ब्याज दर (8.25% प्रति वर्ष) प्रदान करता है. | उच्च आय अर्जित करने वालों के लिए टैक्स प्रतिबंध: ₹2.5 लाख से अधिक के वार्षिक कर्मचारी योगदान पर अर्जित ब्याज पर स्लैब-रेट टैक्स लगता है. |
| ऑटोमेटेड सेविंग अनुशासन: मासिक पेरोल कटौती ऐक्टिव प्रयास के बिना निरंतर संपत्ति निर्माण को लागू करती है. | नियोक्ता जांच में बाधाएं: KYC अपडेट और ट्रांसफर फॉर्म को अक्सर नियोक्ता को देरी या डिजिटल हस्ताक्षर संबंधी समस्याओं का सामना करना पड़ता है. |
| इंटीग्रेटेड ट्रिपल सोशल बेनिफिट: रिटायरमेंट कैपिटल (EPF), लाइफटाइम पेंशन (EPS) और सर्वाइवर लाइफ इंश्योरेंस (EDLI) प्रदान करता है. | पेंशन पर कठोर वेतन सीमा: नियोक्ता EPS योगदान ₹1,250/एमओ तक सीमित है, जो पेंशन की रियल-टर्म वैल्यू को सीमित करता है. |
फिक्स्ड डिपॉजिट लॉन्ग-टर्म रिटायरमेंट सेविंग के साथ लिक्विड एमरजेंसी बफर कैसे प्रदान कर सकते हैं?
हालांकि EPF लॉन्ग-टर्म रिटायरमेंट प्लानिंग के लिए एक आवश्यक स्तंभ है, लेकिन इसकी सख्त निकासी शर्तें और मल्टी-डेकड लॉक-इन इसे मध्यम अवधि के लक्ष्यों या तत्काल फाइनेंशियल ज़रूरतों के लिए अमूर्त बनाता है.
माइलस्टोन लक्ष्यों के लिए - जैसे बच्चे की उच्च शिक्षा के लिए फंडिंग, वाहन खरीदना, घर में सुधार की योजना बनाना या सुलभ एमरजेंसी रिज़र्व बनाए रखना - निवेशकों को उच्च लिक्विडिटी के साथ अनुमानित रिटर्न की आवश्यकता होती है. बजाज फाइनेंस फिक्स्ड डिपॉजिट में सरप्लस फंड आवंटित करना आपके वैधानिक EPF कॉर्पस के साथ-साथ एक आदर्श रणनीतिक बैलेंस प्रदान करता है:
बजाज फाइनेंस फिक्स्ड डिपॉजिट के रणनीतिक लाभ
- प्रतिस्पर्धी गारंटीड रिटर्न: विश्वसनीय कंपाउंडिंग को लॉक करने के लिए नियमित निवेशकों के लिए प्रति वर्ष 7.75% तक और सीनियर सिटीज़न के लिए प्रति वर्ष 8.15% तक की फिक्स्ड ब्याज दरें अर्जित करें.
- टॉप-टियर क्रेडिट सुरक्षा रेटिंग: CRISIL AAA/STABLE और [ICRA]AAA(STABLE) रेटिंग के साथ मान्यता प्राप्त, जो उच्चतम क्रेडिट क्वॉलिटी और समय पर ब्याज भुगतान को दर्शाता है.
- वास्तविक जीवन के लिए कस्टमाइज़ करने योग्य अवधि: दशकों तक चलने वाले लॉक-इन की बजाय नियोजित माइलस्टोन के साथ संरेखित करने के लिए 12 से 60 महीनों तक की सुविधाजनक अवधि चुनें.
- नियमित कैश फ्लो विकल्प: वृद्धि को अधिकतम करने के लिए अनुमानित अनुपूरक आय उत्पन्न करने के लिए गैर-संचयी मासिक या तिमाही ब्याज भुगतान या संचयी कंपाउंडिंग चुनें.
FD पर तुरंत डिजिटल लोन: अपने फिक्स्ड डिपॉज़िट को तोड़े बिना या अपनी लॉक-इन दर खोए बिना मिनटों में अपने डिपॉज़िट वैल्यू के 75% तक का पेपरलेस लोन ऑनलाइन एक्सेस करें.
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
अपनी नज़दीकी FD ब्रांच ढूंढें

संबंधित आर्टिकल


सामान्य प्रश्न
ओवरव्यू
क्या कोई कर्मचारी EPF स्कीम से बाहर निकल सकता है?
कर्मचारी अपने करियर की शुरुआत में ही EPF से बाहर निकल सकते हैं, अगर उनका शुरुआती बेसिक पे प्लस डियरनेस अलाउंस प्रति माह ₹15,000 से अधिक है और उन्होंने पहले कभी भी ऐक्टिव EPFO अकाउंट नहीं रखा है. बाहर निकलने के लिए, कर्मचारी को जॉइनिंग के समय फॉर्म 11 सबमिट करना होगा. एक बार एनरोल होने के बाद, मेंबरशिप अनिवार्य है और कवर किए गए संस्थान में कार्यरत होने पर इसे बंद नहीं किया जा सकता है.
क्या आप अपने EPF अकाउंट में 12% से अधिक का योगदान कर सकते हैं?
हां. आप स्वैच्छिक रूप से स्वैच्छिक भविष्य निधि (वीपीएफ) के माध्यम से अपने मूल वेतन और डीए के 100% तक वैधानिक 12% से अधिक का योगदान कर सकते हैं. आपके नियोक्ता को वैधानिक 12% से अधिक योगदान से मेल खाने की आवश्यकता नहीं है. ध्यान दें कि ₹2,50,000 से अधिक वार्षिक कर्मचारी योगदान पर अर्जित ब्याज आपकी लागू स्लैब दर पर इनकम टैक्स के अधीन है.
EPF अकाउंट में ब्याज कब मिलता है?
अगर आपकी आयु 58 वर्ष से कम है, तो आपके अकाउंट में रोज़गार छोड़ने के बाद भी ब्याज मिलता रहता है. हालांकि, वैधानिक नियमों के तहत, अगर सब्सक्राइबर 55 वर्ष की आयु (या विदेश में स्थायी रूप से प्रवास करता है) होने के बाद सेवा से रिटायर हो जाता है और 36 महीनों के भीतर निकासी के लिए कोई एप्लीकेशन नहीं किया जाता है, तो अकाउंट निष्क्रिय हो जाता है और ब्याज अर्जित करना बंद हो जाता है.
क्या आप घर खरीदने या मेडिकल ट्रीटमेंट के लिए अपना EPF बैलेंस निकाल सकते हैं?
हां. एक्टिव सदस्य विशिष्ट उद्देश्यों के लिए सदस्य पोर्टल पर EPFO फॉर्म 31 का उपयोग करके नॉन-रिफंडेबल पार्शियल एडवांस के लिए अप्लाई कर सकते हैं, जिसमें गंभीर बीमारियों के लिए मेडिकल ट्रीटमेंट, आवासीय घर की खरीद या निर्माण, मौजूदा होम लोन का पुनर्भुगतान या बच्चों की उच्च शिक्षा शामिल है, जो न्यूनतम सर्विस आवश्यकताओं को पूरा करने के अधीन है.
अगर आपके पास 5 वर्ष से कम समय की निरंतर सर्विस है, तो EPF निकासी पर टैक्स कैसे लगाया जाता है?
अगर आप 5 वर्ष की निरंतर सर्विस पूरी करने से पहले निकासी करते हैं, तो नियोक्ता के योगदान और अर्जित ब्याज पर सैलरी इनकम के रूप में टैक्स लगाया जाता है, जबकि आपके कर्मचारी योगदान पर ब्याज अन्य स्रोतों से आय के तहत टैक्स लगाया जाता है. इसके अलावा, अगर निकासी ₹50,000 से अधिक है, तो सेक्शन 192A के तहत 10% TDS काटा जाता है, जब तक कि आप फॉर्म 15G या फॉर्म 15H सबमिट नहीं करते हैं.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.