








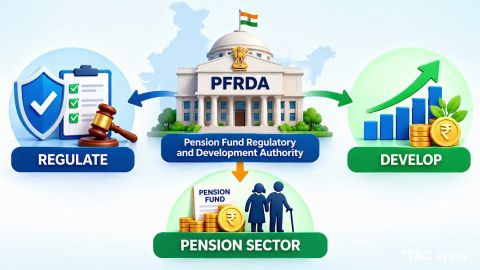
पीएफआरडीए - पेंशन निधि विनियामक और विकास प्राधिकरण
-
संक्षेप में
योग्य केंद्र सरकार के कर्मचारियों के लिए NPS के तहत विकल्प के रूप में 1 अप्रैल 2025 को यूनिफाइड पेंशन स्कीम (यूपीएस) शुरू की गई. यह रिटायरमेंट से पहले कर्मचारी के औसत मूल वेतन से जुड़े सुनिश्चित भुगतान के साथ योगदानकारी पेंशन संरचना को जोड़ता है. देय राशि क्वालिफाइंग सर्विस, कॉर्पस की शर्तों और सब्सक्राइबर अंतिम निकासी का विकल्प चुनता है या नहीं, इस पर निर्भर करती है.
यूपीएस की प्रमुख विशेषताओं में शामिल हैं:
- सुनिश्चित भुगतान: क्वालिफाइंग सर्विस के कम से कम 25 वर्षों के बाद, सेवानिवृत्ति से पहले पिछले 12 महीनों के लिए औसत बेसिक पे का 50%, लागू शर्तों के अधीन.
- न्यूनतम भुगतान: स्कीम की शर्तों के अधीन, क्वालिफाइंग सर्विस के कम से कम 10 वर्षों के बाद प्रति माह ₹10,000.
- योगदान: कर्मचारी बेसिक पे प्लस डियरनेस अलाउंस (DA) का 10% योगदान देता है. सरकार व्यक्तिगत कॉर्पस में 10% और पूल कॉर्पस में अनुमानित 8.5% का योगदान देती है.
- फैमिली भुगतान: एक योग्य कानूनी रूप से विवाहित पति/पत्नी को सब्सक्राइबर की मृत्यु के बाद स्वीकार्य भुगतान का 60% प्राप्त हो सकता है.
- महंगाई से राहत: सरकारी नोटिफिकेशन के अनुसार योग्य भुगतान पर महंगाई से राहत देय है.
- योग्यता और समयसीमा: यूपीएस हर किसी के लिए खुला नहीं है. विकल्प का उपयोग करने के लिए योग्यता और समय इस बात पर निर्भर करता है कि क्या कर्मचारी को पहले से ही NPS द्वारा कवर किया गया था, 1 अप्रैल 2025 को या उसके बाद केंद्र सरकार की सेवा में शामिल था, या अतीत के सेवानिवृत्त व्यक्तियों की निर्दिष्ट कैटेगरी के भीतर आता है.
यूपीएस पुरानी पेंशन स्कीम (ओपी) या स्टैंडर्ड NPS स्ट्रक्चर के समान नहीं है. इसे चुनने से पहले, कर्मचारियों को यह समझना चाहिए कि सर्विस की अवधि, कॉर्पस वैल्यू, अंतिम निकासी और इस्तीफा उनके लाभों को कैसे प्रभावित करता है.
यूनिफाइड पेंशन स्कीम क्या है?
FD बुक करते समय इन गलतियों से बचें
-
यूनिफाइड पेंशन स्कीम (UPS) एक रिटायरमेंट-लाभ विकल्प है, जिसे भारत सरकार द्वारा मौजूदा NPS फ्रेमवर्क के भीतर शुरू किया गया है. इसे योग्य केंद्र सरकार के कर्मचारियों को योगदान वाली पेंशन संरचना को बनाए रखते हुए अधिक अनुमानित रिटायरमेंट भुगतान प्रदान करने के लिए डिज़ाइन किया गया था.
यूपीएस के तहत, कर्मचारी और सरकार कर्मचारी की सेवा के दौरान योगदान देती है. रिटायरमेंट पर, योग्य सब्सक्राइबर को निर्धारित फॉर्मूला का उपयोग करके सुनिश्चित भुगतान प्राप्त हो सकता है. अंतिम स्वीकार्य राशि योग्यता सेवा, बेंचमार्क कॉर्पस की तुलना में व्यक्तिगत कॉर्पस की वैल्यू और किसी भी अंतिम निकासी से प्रभावित हो सकती है.
यूपीएस 1 अप्रैल 2025 को कार्यरत हुआ. इसे पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी (PFRDA) द्वारा नियंत्रित किया जाता है और यह संबंधित नोटिफिकेशन, विनियमों और केंद्र सरकार के सेवा नियमों द्वारा नियंत्रित किया जाता है.
यूपीएस कैसे काम करता है?
यूपीएस रोज़गार के दौरान योगदान को पेआउट नियमों के साथ जोड़ता है जो कर्मचारी रिटायर होने पर लागू होते हैं.
यह प्रक्रिया व्यापक रूप से इस प्रकार काम करती है:
- एनरोलमेंट: एक योग्य कर्मचारी लागू समयसीमा के भीतर यूपीएस विकल्प का उपयोग करता है.
- नियमित योगदान: कर्मचारी और सरकार सेवा के दौरान पेंशन संरचना में योगदान देते हैं.
- कॉर्पास संचय: योगदान को लागू निवेश व्यवस्था के अनुसार निवेश किया जाता है.
- रिटायरमेंट का आकलन: स्कीम के नियमों के तहत सर्विस अवधि और कॉर्पस वैल्यू का आकलन किया जाता है.
- भुगतान की गणना: स्वीकार्य भुगतान निर्धारित किया जाता है, जो लागू फॉर्मूला और किसी भी अंतिम निकासी को ध्यान में रखता है.
- रिटायरमेंट के बाद के लाभ: योग्य सब्सक्राइबर को महंगाई से राहत मिल सकती है, और योग्य पति/पत्नी को सब्सक्राइबर की मृत्यु के बाद पारिवारिक भुगतान प्राप्त हो सकता है.
इसलिए भुगतान केवल उन प्रत्येक व्यक्ति के लिए अंतिम सैलरी का एक निश्चित प्रतिशत नहीं है जो यूपीएस का विकल्प चुनते हैं. लागू शर्तों को पूरा करना होगा.
यूनिफाइड पेंशन स्कीम के लिए कौन योग्य है?
-
लागू नियमों के तहत केंद्र सरकार के कर्मचारियों की निर्दिष्ट श्रेणियों और योग्य पिछले सेवानिवृत्त व्यक्तियों के लिए यूपी उपलब्ध हैं.
मुख्य श्रेणियों में शामिल हैं:
- 1 अप्रैल 2025 को NPS द्वारा कवर किए गए मौजूदा केंद्र सरकार के कर्मचारी: योग्य कर्मचारी निर्धारित अवधि के भीतर यूपीएस विकल्प का उपयोग कर सकते हैं, जो सरकार द्वारा अधिसूचित किसी भी विस्तार के अधीन है.
- नई केंद्र सरकार 1 अप्रैल 2025 को या उसके बाद जॉइनिंग करती है: योग्य भर्ती निर्धारित अवधि के भीतर, आमतौर पर जॉइनिंग से 30 दिनों के भीतर विकल्प का उपयोग कर सकते हैं.
- NPS द्वारा कवर किए गए निर्दिष्ट पिछले सेवानिवृत्त: अगर 31 मार्च 2025 को या उससे पहले सेवानिवृत्त हुए कुछ कर्मचारी निर्धारित शर्तों को पूरा करते हैं, जिसमें क्वालिफाइंग-सर्विस और रिटायरमेंट से संबंधित आवश्यकताएं शामिल हैं, तो योग्य हो सकते हैं.
योग्यता केवल सेवा की लंबाई द्वारा निर्धारित नहीं की जाती है. कर्मचारी को योग्य कैटेगरी के भीतर भी आना चाहिए और संबंधित नामांकन और सेवा नियमों को पूरा करना चाहिए.
क्या राज्य सरकार के कर्मचारी शामिल हो सकते हैं?
योग्य केंद्र सरकार के कर्मचारियों के लिए यूपीएस शुरू किया गया था. राज्य सरकार के कर्मचारी को यह नहीं मानना चाहिए कि केंद्र सरकार की स्कीम उनके लिए ऑटोमैटिक रूप से लागू होती है.
राज्य सरकारें अपनी व्यवस्था के तहत इस स्कीम को अपनाने पर विचार कर सकती हैं. कर्मचारियों को यूपीएस की योग्यता या लाभों पर भरोसा करने से पहले अपने राज्य सरकार और उनके विभाग के निर्देशों द्वारा जारी आधिकारिक नोटिफिकेशन चेक करनी चाहिए.
यूपीएस चुनने की समयसीमा क्या है?
ऑप्शन की समयसीमा कर्मचारी की कैटेगरी पर निर्भर करती है.
- मौजूदा NPS-कवर किए गए केंद्र सरकार के कर्मचारी और योग्य पिछले सेवानिवृत्त: मूल समयसीमा 30 नवंबर 2025 थी, जो केंद्र सरकार द्वारा आधिकारिक रूप से अनुमति दिए गए किसी भी विस्तार के अधीन थी.
- 1 अप्रैल 2025 को या उसके बाद जॉइनिंग होने वाले नए भर्ती: सामान्य विकल्प अवधि लागू नियमों के तहत जॉइनिंग से 30 दिन है.
क्योंकि समयसीमा बढ़ाई जा सकती है या ऑपरेशनल निर्देश बदल सकते हैं, इसलिए कर्मचारियों को कार्रवाई करने से पहले अपने विभाग, नोडल ऑफिस या आधिकारिक PFRDA वेबसाइट के माध्यम से वर्तमान स्थिति की पुष्टि करनी चाहिए.
आधिकारिक रेफरेंस: PFRDA - यूनिफाइड पेंशन स्कीम.
विभिन्न FD दरें देखें
यूपीएस के तहत योगदान के नियम क्या हैं?
यूपीएस एक योगदानकारी पेंशन व्यवस्था है. सर्विस के दौरान कर्मचारी और सरकार का योगदान, कॉर्पस को पूल करने में एक अलग सरकारी योगदान के साथ.
| योगदान | दर |
|---|---|
| कर्मचारी का योगदान | बेसिक पे प्लस डीए का 10% |
| व्यक्तिगत कॉर्पस में सरकारी योगदान | बेसिक पे प्लस डीए का 10% |
| पूल कॉर्पस में अनुमानित सरकारी योगदान | बेसिक पे प्लस डीए का 8.5% |
कर्मचारी का योगदान और मैचिंग सरकारी योगदान व्यक्तिगत कॉर्पस में जमा किए जाते हैं. अतिरिक्त सरकारी योगदान पूल कॉर्पस को सपोर्ट करता है, जो स्कीम के समग्र ढांचे का हिस्सा है.
अतिरिक्त 8.5%, पूल कॉर्पस में अनुमानित योगदान है; इसे प्रत्येक कर्मचारी के व्यक्तिगत अकाउंट में सीधे जमा की गई राशि के रूप में नहीं वर्णित किया जाना चाहिए.
व्यक्तिगत कॉर्पस की वैल्यू अंतिम स्वीकार्य भुगतान को प्रभावित कर सकती है. नियमित और समय पर योगदान भी यूपीएस के तहत उपलब्ध लाभों से संबंधित हैं.
यूनिफाइड पेंशन स्कीम के क्या लाभ हैं?
यूपी योग्य सब्सक्राइबर को रिटायरमेंट से संबंधित कई लाभ प्रदान करते हैं. प्रत्येक लाभ की राशि और उपलब्धता संबंधित शर्तों पर निर्भर करती है.
1. सुनिश्चित रिटायरमेंट भुगतान
कम से कम 25 वर्ष की क्वालिफाइंग सर्विस वाले योग्य सब्सक्राइबर सेवानिवृत्ति से ठीक पहले 12 महीनों के लिए औसत बेसिक पे के 50% की दर पर सुनिश्चित भुगतान प्राप्त कर सकते हैं.
यह अनिवार्य रूप से सकल सैलरी या टेक-होम पे का 50% नहीं है. गणना निर्धारित बेसिक-पे आंकड़े का उपयोग करती है और स्कीम के कॉर्पस और निकासी शर्तों के अधीन रहती है.
2. न्यूनतम भुगतान
क्वालिफाइंग सर्विस के कम से कम 10 वर्षों के बाद सेवानिवृत्त होने वाले योग्य सब्सक्राइबर को नियमित योगदान और निकासी पर नियम सहित लागू शर्तों के अधीन प्रति माह न्यूनतम ₹ 10,000 का भुगतान प्राप्त हो सकता है.
न्यूनतम भुगतान प्रत्येक कर्मचारी के लिए बिना शर्त लाभ नहीं है जो 10 कैलेंडर वर्षों से सरकारी सेवा में है.
3. फैमिली पेआउट
UPS की मृत्यु के बाद, एक योग्य कानूनी रूप से शादी किए गए पति/पत्नी को मृत्यु से तुरंत पहले सब्सक्राइबर द्वारा लिए गए स्वीकार्य भुगतान के 60% के बराबर फैमिली भुगतान प्राप्त हो सकता है, जो स्कीम के नियमों के अधीन है.
फैमिली पेआउट का उद्देश्य योग्य पति/पत्नी को निरंतर सहायता प्रदान करना है. लागू हक की पुष्टि कर्मचारी के विभाग और स्कीम के नियमों के माध्यम से की जानी चाहिए.
4. महंगाई से राहत
योग्य अप भुगतान को सरकारी नोटिफिकेशन के अनुसार महंगाई में राहत मिलती है. महंगाई राहत का उद्देश्य जीवनयापन की लागत में बदलावों को पूरा करने में मदद करना है.
दर और संशोधनों की जांच वर्तमान आधिकारिक अधिसूचनाओं के लिए की जानी चाहिए, न कि निश्चित प्रतिशत के रूप में की जानी चाहिए.
5. रिटायरमेंट पर एकमुश्त भुगतान
स्वीकार्य भुगतान और लागू रिटायरमेंट ग्रेच्युटी के अलावा, यूपीएस निर्धारित फॉर्मूला का उपयोग करके गणना की गई लंपसम भुगतान प्रदान करता है:
लंपसम भुगतान = 1/10 × (अंतिम रूप से प्राप्त मासिक बेसिक पे + डीए) × क्वालिफाइंग सर्विस की छह महीने की अवधि पूरी हो गई
सही हक लागू रिटायरमेंट इवेंट और सेवा नियमों पर निर्भर करता है. यह भुगतान व्यक्तिगत कॉर्पस से वैकल्पिक अंतिम निकासी से अलग है.
6. रिटायरमेंट और डेथ ग्रेच्युटी
योग्य UP सब्सक्राइबर को लागू सेंट्रल सिविल सर्विसेज़ नियमों के तहत रिटायरमेंट ग्रेच्युटी या डेथ ग्रेच्युटी भी प्राप्त हो सकती है. ये लाभ मासिक पेंशन भुगतान से अलग हैं और संबंधित योग्यता और गणना प्रावधानों के अधीन हैं.
यूपीएस के तहत सुनिश्चित भुगतान की गणना कैसे की जाती है?
पूरा सुनिश्चित भुगतान सेवानिवृत्ति और क्वालिफाइंग सर्विस अवधि से पहले पिछले 12 महीनों के औसत मूल भुगतान पर आधारित है.
25 वर्ष या उससे अधिक की क्वालिफाइंग सर्विस वाले योग्य सब्सक्राइबर के लिए, पूरी सुनिश्चित भुगतान स्कीम की अन्य शर्तों के अधीन, उस औसत मूल भुगतान का 50% है. अगर क्वालिफाइंग सर्विस 10 से 25 वर्ष के बीच है, तो भुगतान आनुपातिक है.
सुनिश्चित भुगतान के लिए मूल फॉर्मूला है:
सुनिश्चित भुगतान = 1⁄2 × औसत मासिक बेसिक पे × (क्वालिफाइंग सर्विस महीने ÷ 300)
इस फॉर्मूला के लिए:
- औसत मासिक बेसिक पे: सेवानिवृत्ति से ठीक पहले पिछले 12 महीनों का औसत बेसिक पे.
- क्वालिफाइंग सर्विस महीने: लागू नियमों के तहत क्वालिफाइंग सर्विस के पूरे महीने.
- 300 महीने: 25 वर्षों की क्वालिफाइंग सर्विस अवधि. फॉर्मूला में इस्तेमाल किए जाने वाले सर्विस महीने 300 तक सीमित हैं.
यह फॉर्मूला कॉर्पस की कमी या अंतिम निकासी के लिए किसी भी लागू कटौती से पहले सुनिश्चित भुगतान का वर्णन करता है.
UPS भुगतान की गणना का उदाहरण
मान लीजिए कि एक योग्य केंद्र सरकार के कर्मचारी के पास है:
| विवरण | उदाहरण |
|---|---|
| पिछले 12 महीनों का औसत बेसिक पे | ₹60,000 प्रति माह |
| क्वालिफाइंग सर्विस | 25 वर्ष के लिए |
| महीनों में क्वालिफाइंग सर्विस | 300 महीने |
पूरा सुनिश्चित भुगतान होगा:
50 % × ₹ 60,000 = ₹. 30,000 प्रति माह
यह एक उदाहरणात्मक गणना है, एक ही सैलरी वाले प्रत्येक कर्मचारी के लिए गारंटीड राशि नहीं है. अगर व्यक्तिगत कॉर्पस बेंचमार्क कॉर्पस से कम है या अगर सब्सक्राइबर अंतिम निकासी करता है, तो वास्तविक स्वीकार्य भुगतान कम हो सकता है.
अगर किसी कर्मचारी की सेवा 25 वर्ष से कम है, तो क्या होगा?
कम से कम 10 वर्ष लेकिन 25 वर्ष से कम की क्वालिफाइंग सर्विस वाले योग्य सब्सक्राइबर के लिए, भुगतान क्वालिफाइंग सर्विस पीरियड के अनुपात में होता है.
उदाहरण के लिए, अगर औसत बेसिक पे ₹ 60,000 है और क्वालिफाइंग सर्विस 20 वर्ष या 240 महीने है, तो फॉर्मूला देता है:
50 % × ₹ 60,000 × (240 ÷ 300) =₹. 24,000 प्रति माह
यह किसी भी लागू कॉर्पस या निकासी एडजस्टमेंट से पहले स्पष्ट रूप से सुनिश्चित भुगतान है. ₹ 10,000 न्यूनतम भुगतान प्रावधान और अन्य सभी शर्तों का मूल्यांकन भी स्कीम के नियमों के तहत किया जाना चाहिए.
इंडिविजुअल कॉर्पस और बेंचमार्क कॉर्पस क्या है?
भुगतान की गणना करने के लिए दो कॉर्पस वैल्यू प्रासंगिक हैं.
- इंडिविजुअल कॉर्पस (IC): सब्सक्राइबर के व्यक्तिगत पेंशन अकाउंट में संचित राशि, जिसमें लागू योगदान और निवेश परिणाम शामिल हैं.
- बेंचमार्क कॉर्पस (BC): एक नोशनल रेफरेंस राशि जिसकी गणना निर्धारित बेंचमार्क अनुमानों के तहत की जाती है, जिसमें डिफॉल्ट इन्वेस्टमेंट पैटर्न और नियमित, आंशिक निकासी या स्वैच्छिक कॉर्पस एडजस्टमेंट के बिना समय पर योगदान शामिल है.
अगर व्यक्तिगत कॉर्पस बेंचमार्क कॉर्पस से कम है, तो स्कीम के नियमों के तहत स्वीकार्य भुगतान को आनुपातिक रूप से कम किया जा सकता है. इसका मतलब यह है कि सेवा की आवश्यकता को पूरा करने से, हर मामले में देय अंतिम राशि निर्धारित नहीं होती है.
स्वीकार्य भुगतान निर्धारित करते समय सब्सक्राइबर के वास्तविक कॉर्पस, बेंचमार्क कॉर्पस और किसी भी निकासी पर विचार किया जाना चाहिए.
क्या यूपीएस सब्सक्राइबर अंतिम निकासी कर सकता है?
हां. यह स्कीम लागू नियमों के अधीन व्यक्तिगत कॉर्पस या बेंचमार्क कॉर्पस का 60% तक अंतिम निकासी की अनुमति देती है, जो भी कम हो.
हालांकि, अंतिम निकासी मासिक भुगतान को प्रभावित करती है. अगर सब्सक्राइबर अंतिम निकासी का विकल्प चुनता है, तो स्वीकार्य भुगतान आनुपातिक रूप से कम हो जाता है.
इसलिए सब्सक्राइबर को निर्णय लेने से पहले नियमित रिटायरमेंट आय में कमी के साथ तुरंत लंपसम राशि की तुलना करनी चाहिए. अंतिम निकासी योग्यता सेवा की प्रत्येक पूरी हुई छह महीने की अवधि के लिए गणना किए गए अलग एकमुश्त भुगतान से अलग है.
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
अगर कोई यूपीएस सब्सक्राइबर इस्तीफा देता है, तो क्या होगा?
इस्तीफा देने के यूपीएस के तहत महत्वपूर्ण परिणाम होते हैं. जब कोई सब्सक्राइबर संबंधित नियमों के अधीन सर्विस से इस्तीफा देता है, तो UP का विकल्प अप्लाई करना बंद हो जाता है. यह सेवानिवृत्ति से अलग है, जो स्कीम के एश्योर्ड-पेआउट फ्रेमवर्क द्वारा कवर की गई सामान्य रिटायरमेंट इवेंट है.
इस्तीफा देने पर विचार करने वाले कर्मचारी को यह नहीं मानना चाहिए कि सुनिश्चित मासिक अप भुगतान अपरिवर्तित रहेगा. योगदान और देय किसी भी लाभ का उपचार कर्मचारी की परिस्थितियों के लिए लागू नियमों के तहत चेक किया जाना चाहिए.
कर्मचारियों को अपनी पेंशन योग्यता को प्रभावित करने वाला निर्णय लेने से पहले अपने विभाग के नोडल कार्यालय और केंद्रीय सिविल सेवा (राष्ट्रीय पेंशन प्रणाली के तहत एकीकृत पेंशन योजना का कार्यान्वयन) नियम, 2025 से परामर्श करना चाहिए.
NPS से UP कैसे अलग है?
यूपीएस NPS फ्रेमवर्क के भीतर काम करता है लेकिन इसका भुगतान स्ट्रक्चर अलग है. विकल्प में योगदान प्रतिशत की तुलना करने से अधिक शामिल होता है: कर्मचारियों को यह भी विचार करना चाहिए कि रिटायरमेंट की आय कैसे निर्धारित की जाती है और शर्तें क्या लागू होती हैं.
| विशेषता | यूनिफाइड पेंशन स्कीम (UPS) | राष्ट्रीय पेंशन प्रणाली (NPS) |
|---|---|---|
| संरचना | योग्य केंद्र सरकार के कर्मचारियों के लिए NPS के तहत विकल्प | योगदानकारी, मार्केट-लिंक्ड रिटायरमेंट सेविंग सिस्टम |
| रिटायरमेंट आय | शर्तों के अधीन, योग्य सब्सक्राइबर के लिए सुनिश्चित भुगतान फॉर्मूला | रिटायरमेंट लाभ संचित कॉर्पस और लागू एक्जिट और एन्युटी नियमों पर निर्भर करते हैं |
| कर्मचारी का योगदान | योग्य केंद्र सरकार के कर्मचारियों के लिए बेसिक पे प्लस डीए का 10% | योगदान के नियम सब्सक्राइबर की कैटेगरी पर निर्भर करते हैं |
| सरकारी योगदान | व्यक्तिगत कॉर्पस से 10% मैच करना, साथ ही कॉर्पस को पूल करने के लिए अनुमानित 8.5% | सरकारी योगदान लागू रोज़गार और NPS नियमों पर निर्भर करता है |
| भुगतान की गणना | संभावित एडजस्टमेंट के साथ औसत बेसिक पे और क्वालिफाइंग सर्विस से जुड़ा हुआ | संचित पेंशन पूंजी और लागू निकासी या एन्युटी नियमों से जुड़ा हुआ |
| फैमिली बेनिफिट | योग्य पति/पत्नी को सब्सक्राइबर के स्वीकार्य भुगतान का 60% प्राप्त हो सकता है | परिवार के लाभ लागू NPS और एन्युटी व्यवस्था पर निर्भर करते हैं |
| निवेश और कॉर्पस संबंधी विचार | व्यक्तिगत कॉर्पस और बेंचमार्क कॉर्पस स्वीकार्य भुगतान को प्रभावित करते हैं | इन्वेस्टमेंट परफॉर्मेंस सीधे संचित कॉर्पस को प्रभावित करता है |
यूपी को NPS से बेहतर नहीं माना जाना चाहिए. प्रत्येक विकल्प की उपयुक्तता योग्यता, सेवा इतिहास, रिटायरमेंट की अपेक्षाएं, योगदान के नियम और मार्केट-लिंक्ड रिटायरमेंट कॉर्पस बनाम फॉर्मूला-आधारित भुगतान पर दिए गए मूल्य पर निर्भर करती है.
यूपीएस पुरानी पेंशन स्कीम की तुलना कैसे करते हैं?
पुरानी पेंशन स्कीम (OPS) और UP अपने स्ट्रक्चर और योग्यता के नियमों में अलग-अलग होते हैं.
OPS आमतौर पर निर्दिष्ट सरकारी कर्मचारियों पर लागू पहले परिभाषित-लाभ पेंशन व्यवस्था को दर्शाता है. यूपीएस NPS फ्रेमवर्क के भीतर एक योगदान स्कीम है, जिसमें कर्मचारी और सरकार से योगदान और स्कीम की शर्तों के अधीन एक सुनिश्चित भुगतान फॉर्मूला है.
मुख्य अंतर यह है कि योग्य सब्सक्राइबर के लिए सुनिश्चित रिटायरमेंट भुगतान प्रदान करते समय UP एक योगदानकर्ता संरचना बनाए रखता है. इसे ऑप्स पर पूरी रिटर्न के रूप में प्रस्तुत नहीं किया जाना चाहिए, न ही दो स्कीम को इंटरचेंजेबल माना जाना चाहिए.
इन व्यवस्थाओं की तुलना करने वाले कर्मचारियों को केवल हेडलाइन पेंशन प्रतिशत पर निर्भर रहने के बजाय अपने रोज़गार पर लागू सेवा नियमों और सरकारी अधिसूचनाओं की समीक्षा करनी चाहिए.
एक योग्य कर्मचारी यूपीएस का विकल्प कैसे चुन सकता है?
यह प्रक्रिया कर्मचारी की कैटेगरी और सरकार और संबंधित विभाग द्वारा जारी वर्तमान निर्देशों पर निर्भर करती है.
मोटे तौर पर, योग्य कर्मचारियों को:
- कन्फर्म करें कि उनके रोज़गार और NPS की स्थिति योग्य कैटेगरी में आती है.
- लागू विकल्प की समय-सीमा और आधिकारिक रूप से अधिसूचित एक्सटेंशन चेक करें.
- योगदान, भुगतान की गणना, अंतिम निकासी और इस्तीफा के प्रावधानों सहित नियम पढ़ें.
- निर्धारित विकल्प प्रक्रिया के लिए विभाग के नोडल ऑफिस या नियुक्त प्राधिकरण से संपर्क करें.
- विकल्प स्वीकृति और संबंधित रिकॉर्ड बनाए रखें.
मौजूदा कर्मचारियों और योग्य पूर्व सेवानिवृत्त व्यक्तियों को यह नहीं मानना चाहिए कि मूल समयसीमा खुली रहती है. नए भर्तीकर्ताओं को उनकी जॉइनिंग की तारीख और लेटेस्ट आधिकारिक निर्देशों पर लागू समयसीमा चेक करनी चाहिए.
मौजूदा स्कीम के विवरण के लिए, PFRDA यूनिफाइड पेंशन स्कीम पेज और संबंधित केंद्र सरकार के नोटिफिकेशन देखें.
अपनी नज़दीकी FD ब्रांच ढूंढें

क्या यूनिफाइड पेंशन स्कीम पर टैक्स लगता है?
यूपीएस योगदान, निकासी और पेंशन भुगतान का टैक्स ट्रीटमेंट लागू इनकम-टैक्स प्रावधानों और ट्रांज़ैक्शन की प्रकृति पर निर्भर करता है.
वित्तीय सेवा विभाग ने यूपीएस के तहत टैक्स ट्रीटमेंट के बारे में FAQs प्रकाशित किए हैं, जिसमें बताया गया है कि निर्धारित लिमिट और शर्तों के अधीन, निर्दिष्ट NPS टैक्स प्रावधान यूपीएस पर कैसे लागू होते हैं.
कर्मचारियों को योगदान के लिए कटौतियों, एकमुश्त निकासी के टैक्स ट्रीटमेंट और आवधिक भुगतान के टैक्स ट्रीटमेंट के बीच अंतर करना चाहिए. ये अलग-अलग प्रश्न हैं और हो सकता है कि उन्हें एक ही तरह का इलाज न मिले.
मौजूदा मार्गदर्शन के लिए, फाइनेंशियल सेवा विभाग और सरकारी टैक्स गाइडेंस या एक योग्य टैक्स प्रोफेशनल से परामर्श करें. यह न मानें कि प्रत्येक UP का भुगतान टैक्स-फ्री है.
निष्कर्ष
यूनिफाइड पेंशन स्कीम केंद्र सरकार के योग्य कर्मचारियों को NPS फ्रेमवर्क के भीतर फॉर्मूला-आधारित सुनिश्चित रिटायरमेंट भुगतान प्रदान करती है. इसकी मुख्य विशेषताओं में औसत बेसिक पे और क्वालिफाइंग सर्विस से जुड़ा भुगतान, कंडीशनल न्यूनतम भुगतान, परिवार के लाभ, महंगाई से राहत और एक अलग लंपसम भुगतान शामिल हैं.
अंतिम राशि योग्यता, सेवा की अवधि, कॉर्पस वैल्यू और किसी भी अंतिम निकासी पर निर्भर करती है. कर्मचारियों को UPS विकल्प का उपयोग करने के लिए इस्तीफा और समयसीमा के प्रभावों को भी समझना चाहिए. लेटेस्ट PFRDA मार्गदर्शन और लागू केंद्र सरकार के नियम चेक करने से कर्मचारियों को अपने रिटायरमेंट लाभों के बारे में सूचित निर्णय लेने में मदद मिल सकती है.
संबंधित आर्टिकल

सामान्य प्रश्न
ओवरव्यू
यूपीएस का फुल फॉर्म क्या है?
यूपीएस का अर्थ है यूनिफाइड पेंशन स्कीम. यह योग्य केंद्र सरकार के कर्मचारियों और निर्दिष्ट पिछले सेवानिवृत्त व्यक्तियों के लिए राष्ट्रीय पेंशन प्रणाली के तहत एक पेंशन विकल्प है.
यूनिफाइड पेंशन स्कीम कब शुरू हुई?
यूपीएस 1 अप्रैल 2025 को कार्यरत हुआ. इसे मौजूदा NPS फ्रेमवर्क के तहत एक विकल्प के रूप में पेश किया गया था.
यूपीएस कितना पेंशन प्रदान करता है?
स्कीम की शर्तों के अधीन, क्वालिफाइंग सर्विस के कम से कम 25 वर्षों के बाद, सेवानिवृत्ति से पहले पिछले 12 महीनों के लिए औसत बेसिक पे का 50% पूरा सुनिश्चित भुगतान होता है. 10 से 25 वर्ष से कम की सर्विस वाले योग्य सब्सक्राइबर को आनुपातिक भुगतान प्राप्त होता है.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.