








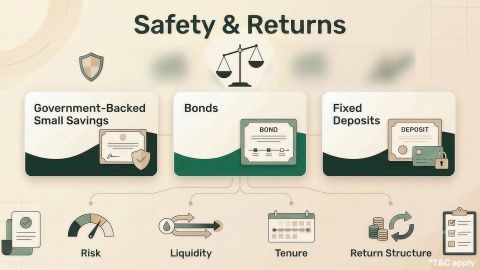
भारत में उच्च रिटर्न के साथ सुरक्षित इन्वेस्टमेंट 2026
-
संक्षेप में
उच्च रिटर्न वाला सुरक्षित इन्वेस्टमेंट आमतौर पर एक ऐसे इन्वेस्टमेंट को दर्शाता है जो पूंजी के नुकसान के अपेक्षाकृत कम जोखिम के साथ अनुमानित रिटर्न प्रदान करता है. सरकार द्वारा समर्थित स्कीम सॉवरेन बैकिंग प्रदान करती हैं, जबकि बैंक और कॉर्पोरेट डिपॉजिट में विभिन्न प्रकार के क्रेडिट और डिपॉजिट जोखिम शामिल होते हैं.
- PPF, SCSS, NSC, SSY और पोस्ट ऑफिस स्कीम निर्धारित ब्याज दरों और निर्धारित नियमों के साथ सरकार द्वारा समर्थित छोटी बचत विकल्प हैं.
- बैंक फिक्स्ड डिपॉजिट अनुमानित रिटर्न प्रदान करते हैं और DICGC इंश्योरेंस द्वारा प्रति डिपॉजिटर प्रति बैंक ₹5 लाख तक कवर किया जाता है, जो लागू नियमों के अधीन है.
- कॉर्पोरेट फिक्स्ड डिपॉजिट को DICGC इंश्योरेंस द्वारा कवर नहीं किया जाता है. उनका जोखिम मूल्यांकन जारीकर्ता की फाइनेंशियल स्थिति, नियामक फ्रेमवर्क, क्रेडिट रेटिंग और डिपॉज़िट की शर्तों पर निर्भर करता है.
- बजाज फाइनेंस फिक्स्ड डिपॉजिट वर्तमान में लागू अवधि और डिपॉजिट राशि के लिए नॉन-सीनियर सिटीज़न के लिए प्रति वर्ष 7.40% तक और सीनियर सिटीज़न के लिए प्रति वर्ष 7.75% तक की ब्याज दरें प्रदान करता है.
- लेटेस्ट उपलब्ध अगस्त 2026 सीपीआई मुद्रास्फीति 4.82% थी, इसलिए किसी भी फिक्स्ड-इनकम इन्वेस्टमेंट से वास्तविक रिटर्न इसकी ब्याज दर, टैक्सेशन और भविष्य की महंगाई पर निर्भर करता है.
- कोई भी इन्वेस्टमेंट एक साथ गारंटीड उच्च रिटर्न, पूरी लिक्विडिटी और शून्य जोखिम प्रदान नहीं कर सकता है. इन कारकों की तुलना करने से ऐसी ऑप्शन की पहचान करने में मदद मिलती है जो किसी विशेष फाइनेंशियल आवश्यकता के अनुरूप हो.
उच्च रिटर्न के साथ सुरक्षित इन्वेस्टमेंट का क्या मतलब है?
ऐसा कोई भी इन्वेस्टमेंट नहीं है जिसे पूरी तरह से जोखिम-मुक्त और असाधारण रूप से उच्च रिटर्न प्रदान करने में सक्षम माना जा सकता है.
रूढिचुस्त निवेशकों के लिए, सुरक्षा का अर्थ आमतौर पर निवेशित मूलधन खोने की कम संभावना, अनुमानित आय और स्पष्ट रूप से परिभाषित निकासी या मेच्योरिटी नियम होता है. इसके बाद मुद्रास्फीति और टैक्सेशन के साथ रिटर्न पर विचार किया जाना चाहिए.
उदाहरण के लिए, 7% का भुगतान करने वाला फिक्स्ड डिपॉजिट अनुमानित मामूली रिटर्न प्रदान कर सकता है. हालांकि, इनकम टैक्स और महंगाई पर विचार करने के बाद इन्वेस्टर का वास्तविक रिटर्न कम होगा.
इसके बारे में सोचने का एक उपयोगी तरीका है:
वास्तविक रिटर्न ≈ ब्याज दर − महंगाई − टैक्स प्रभाव
गणना केवल एक अनुमान है क्योंकि टैक्सेशन और कंपाउंडिंग अलग-अलग इन्वेस्टमेंट में अलग-अलग होते हैं.
सांख्यिकी और कार्यक्रम कार्यान्वयन मंत्रालय के अनुसार अगस्त 2026 के लिए उपलब्ध सीपीआई रीडिंग 4.82% थी. इसलिए, टैक्स से पहले 7% का इन्वेस्टमेंट ऑटोमैटिक रूप से खरीद शक्ति में 7% की वृद्धि नहीं करता है.
2026 में भारत में कौन से सुरक्षित इन्वेस्टमेंट विकल्प उपलब्ध हैं?
मुख्य विकल्पों में सरकार द्वारा समर्थित छोटी बचत योजनाएं, बैंक फिक्स्ड डिपॉजिट और उच्च रेटिंग वाली कॉर्पोरेट फिक्स्ड डिपॉजिट शामिल हैं.
| निवेश विकल्प | सांकेतिक ब्याज दर | अवधि/लॉक-इन | टैक्स ट्रीटमेंट | जोखिम/सुरक्षा |
|---|---|---|---|---|
| सीनियर सिटीज़न सेविंग स्कीम (SCSS) | 8.20% प्रति वर्ष. | 5 वर्ष, एक्सटेंशन नियमों के अधीन | ब्याज पर टैक्स लगता है; कटौती लागू टैक्स व्यवस्था पर निर्भर कर सकती है | सरकार द्वारा समर्थित |
| सुकन्या समृद्धि योजना (SSY) | 8.20% प्रति वर्ष. | लड़की की योग्यता से जुड़ा लॉन्ग-टर्म अकाउंट | आमतौर पर लागू नियमों के तहत निर्दिष्ट टैक्स लाभ के लिए योग्य होते हैं | सरकार द्वारा समर्थित |
| राष्ट्रीय बचत प्रमाणपत्र (NSC) | 7.70% प्रति वर्ष. | 5 वर्ष के लिए | लागू नियमों के तहत टैक्स योग्य ब्याज; दोबारा निवेश किया गया ब्याज शर्तों के अधीन सेक्शन 80C के लिए योग्य हो सकता है | सरकार द्वारा समर्थित |
| पब्लिक प्रॉविडेंट फंड (PPF) | 7.10% प्रति वर्ष. | निकासी/विस्तार प्रावधानों के साथ 15 वर्ष | ब्याज और क्वालिफाइंग मेच्योरिटी आय आमतौर पर लागू नियमों के तहत टैक्स-मुक्त होती हैं | सरकार द्वारा समर्थित |
| पोस्ट ऑफिस मासिक आय स्कीम (POMIS) | 7.40% प्रति वर्ष. | 5 वर्ष के लिए | लागू नियमों के तहत टैक्स योग्य ब्याज | सरकार द्वारा समर्थित |
| बैंक फिक्स्ड डिपॉज़िट | बैंक और अवधि के अनुसार अलग-अलग होता है | आमतौर पर 7 दिन से 10 वर्ष तक | ब्याज पर टैक्स लगता है; TDS लागू हो सकता है | DICGC प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक का कवर, नियमों के अधीन |
| बजाज फाइनेंस फिक्स्ड डिपॉज़िट | प्रति वर्ष 7.40% तक; सीनियर सिटीज़न के लिए 7.75% | 12 से 60 महीने | ब्याज पर टैक्स लगता है; TDS लागू हो सकता है | कॉर्पोरेट क्रेडिट जोखिम; CRISIL AAA/स्टेबल और ICRA AAA (स्टेबल); कोई डीआईसीजीसी कवर नहीं |
छोटी बचत दरें सरकार द्वारा निर्धारित की जाती हैं और समय-समय पर संशोधित की जा सकती हैं. निवेशकों को उस तिमाही के लिए लागू दर चेक करनी चाहिए जिसमें वे निवेश करते हैं.
सरकार द्वारा समर्थित कौन से निवेश कंज़र्वेटिव निवेशकों के लिए उपयुक्त हो सकते हैं?
पब्लिक प्रोविडेंट फंड
PPF एक लॉन्ग-टर्म सरकार द्वारा समर्थित सेविंग स्कीम है, जिसमें 15-वर्ष की अवधि होती है. इसकी परिभाषित मेच्योरिटी संरचना और टैक्स ट्रीटमेंट के कारण इसे लॉन्ग-टर्म लक्ष्यों के लिए माना जा सकता है.
वार्षिक योगदान लिमिट है ₹. 1.5 लाख. लंबी अवधि के कारण, PPF उस राशि के लिए कम उपयुक्त है जो निकट अवधि में आवश्यक हो सकती है.
सीनियर सिटीज़न सेविंग स्कीम
SCSS को योग्य सीनियर सिटीज़न के लिए डिज़ाइन किया गया है और यह सरकार द्वारा समर्थित ब्याज आय का स्रोत प्रदान करता है.
वर्तमान ब्याज दर 8.20% प्रति वर्ष है, जिसकी अधिकतम निवेश सीमा ₹. 30 लाख, लागू नियमों के अधीन.
इस स्कीम की अवधि पांच वर्ष की होती है, जिसमें एक्सटेंशन प्रावधान होते हैं. ब्याज टैक्स योग्य है, हालांकि योग्य टैक्सपेयर संबंधित टैक्स व्यवस्था के तहत लागू कटौतियों का क्लेम कर सकते हैं.
नेशनल सेविंग्स सर्टिफिकेट
NSC की पांच वर्ष की मेच्योरिटी अवधि है और वर्तमान में 7.70% प्रति वर्ष की ब्याज दर है
यह उन निवेशकों द्वारा विचार किया जा सकता है जो एक निर्धारित मेच्योरिटी अवधि के साथ सरकार द्वारा समर्थित फिक्स्ड-इनकम इंस्ट्रूमेंट की तलाश कर रहे हैं.
सुकन्या समृद्धि योजना
SSY का उद्देश्य योग्य बालिकाओं के लिए है और इसमें अकाउंट खोलने, योगदान और निकासी की विशिष्ट शर्तें हैं.
इसकी वर्तमान ब्याज दर 8.20% प्रति वर्ष है. यह स्कीम शॉर्ट-टर्म लिक्विडिटी के बजाय लॉन्ग-टर्म सेविंग के लिए डिज़ाइन की गई है.
पोस्ट ऑफिस मासिक आय स्कीम
पोमिस पांच वर्ष की अवधि में आवधिक ब्याज आय प्रदान करने के लिए बनाया गया है.
वर्तमान दर 7.40% प्रति वर्ष है, जो लागू सरकारी नोटिफिकेशन के अधीन है. सिंगल और जॉइंट अकाउंट के लिए निवेश की लिमिट और नियम अलग-अलग होते हैं.
कॉर्पोरेट फिक्स्ड डिपॉजिट की तुलना सरकार द्वारा समर्थित स्कीम से कैसे की जाती है?
कॉर्पोरेट फिक्स्ड डिपॉजिट सरकार द्वारा समर्थित सेविंग स्कीम से अलग है.
सरकार द्वारा समर्थित छोटी बचत स्कीम भारत सरकार से अपना क्रेडिट बैकिंग प्राप्त करती है. कॉर्पोरेट एफडी जारीकर्ता कंपनी के डिपॉजिट दायित्व को दर्शाता है.
उदाहरण के लिए, बजाज फाइनेंस लिमिटेड के फिक्स्ड डिपॉज़िट में वर्तमान में CRISIL AAA/Stable और [ICRA]AAA(Stable) रेटिंग हैं. CRISIL ने 2026 में बजाज फाइनेंस के फिक्स्ड डिपॉजिट पर AAA/स्टेबल रेटिंग की पुष्टि की, जबकि ICRA ने फिक्स्ड डिपॉजिट के लिए अपने [ICRA] AAA (स्टेबल) रेटिंग की भी पुष्टि की.
हालांकि, क्रेडिट रेटिंग सरकारी गारंटी या डिपॉजिट इंश्योरेंस के समान नहीं है.
अंतर महत्वपूर्ण है:
| कारक | सरकार द्वारा समर्थित स्कीम | कॉर्पोरेट FD |
|---|---|---|
| क्रेडिट बैकिंग | भारत सरकार | जारीकर्ता कंपनी |
| रिटर्न स्ट्रक्चर | सरकार द्वारा निर्धारित | जारीकर्ता द्वारा सेट करें |
| मार्केट-लिंक्ड? | आमतौर पर नहीं | फिक्स्ड-रेट एफडी के लिए नहीं |
| DICGC इंश्योरेंस | लागू नहीं | NBFC डिपॉज़िट पर लागू नहीं |
| क्रेडिट जोखिम | सॉवरेन फ्रेमवर्क | जारीकर्ता-विशिष्ट |
| लिक्विडिटी | स्कीम के नियमों पर निर्भर करता है | FD की शर्तों और समय से पहले निकासी के नियमों पर निर्भर करता है |
RBI ने कहा है कि NBFC द्वारा स्वीकार किए गए डिपॉज़िट को DICGC इंश्योरेंस द्वारा कवर नहीं किया जाता है, और RBI रजिस्ट्रेशन पुनर्भुगतान की गारंटी नहीं है.
बजाज फाइनेंस फिक्स्ड डिपॉजिट की वर्तमान दरें क्या हैं?
1 मई 2026 से लागू डिपॉजिट के लिए, बजाज फाइनेंस 60 से कम आयु के ग्राहक के लिए प्रति वर्ष 7.40% तक और सीनियर सिटीज़न के लिए 7.75% प्रति वर्ष तक की दरें सूचीबद्ध करता है.
वर्तमान दर टेबल पर दिखाई गई उच्चतम दरें 31-60 महीने की अवधि की रेंज पर लागू होती हैं.
| ग्राहक की कैटेगरी | 12-17 महीने | 18-30 महीने | 31-60 महीने |
|---|---|---|---|
| नॉन-सीनियर सिटीज़न | 6.60% | 6.85% | 7.40% |
| सीनियर सिटीज़न | 6.95% | 7.20% | 7.75% |
वर्तमान प्रकाशित डिपॉज़िट रेंज है ₹. लागू कैटेगरी के लिए 15,000 से ₹3 करोड़. चुने गए डिपॉजिट स्ट्रक्चर के आधार पर संचयी या गैर-संचयी विकल्पों के माध्यम से ब्याज प्राप्त किया जा सकता है
महंगाई सुरक्षित निवेश से मिलने वाले रिटर्न को कैसे प्रभावित करती है?
फिक्स्ड ब्याज दर का मतलब यह नहीं है कि खरीद शक्ति सुरक्षित है.
मान लीजिए कि एक इन्वेस्टमेंट टैक्स से पहले 7.40% कमाता है और मुद्रास्फीति औसत 5% होती है. अनुमानित प्री-टैक्स वास्तविक रिटर्न होगा:
7.40% − 5% = 2.40%
अगर महंगाई बढ़ती है, तो वास्तविक रिटर्न कम हो जाता है. अगर महंगाई कम हो जाती है, तो वास्तविक रिटर्न बढ़ सकता है.
टैक्स भी अंतिम परिणाम को प्रभावित करता है. कई फिक्स्ड-इनकम इन्वेस्टमेंट से मिलने वाला ब्याज लागू टैक्स प्रावधानों और इन्वेस्टर की परिस्थितियों के अनुसार टैक्स योग्य है.
इसलिए, निवेश की तुलना केवल उनकी बिज्ञापित ब्याज दरों पर करने से अधूरी जानकारी मिल सकती है.
एक अधिक उपयोगी तुलना विचार करती है:
- ब्याज दर
- टैक्स ट्रीटमेंट
- मुद्रास्फीति
- निवेश की अवधि
- लिक्विडिटी
- क्रेडिट जोखिम
- समय से पहले निकासी की शर्तें
- अधिकतम निवेश सीमाएं
पांच वर्षों में ₹ 10 लाख की वृद्धि कितनी हो सकती है?
वार्षिक कंपाउंडिंग का उपयोग करके आकर्षक गणना इस प्रकार है, न कि किसी विशेष FD की सटीक मेच्योरिटी राशि का प्रतिनिधित्व.
| अनुमानित वार्षिक रिटर्न | ₹10 लाख पर 5 वर्षों के बाद वैल्यू | अर्जित अनुमानित ब्याज |
|---|---|---|
| 3.00% | ₹11,59,274 | ₹1,59,274 |
| 6.80% | ₹13,89,493 | ₹3,89,493 |
| 7.40% | ₹14,28,958 | ₹4,28,958 |
| 7.75% | ₹14,52,284 | ₹4,52,284 |
वास्तविक FD मेच्योरिटी वैल्यू अलग-अलग हो सकती है क्योंकि फाइनेंशियल संस्थान विभिन्न कंपाउंडिंग और भुगतान कन्वेंशन का उपयोग कर सकते हैं.
यह उदाहरण यह भी दर्शाता है कि बिज्ञापित ब्याज दर को अंतिम निवेश रिटर्न के रूप में क्यों नहीं माना जाना चाहिए. टैक्स, कंपाउंडिंग फ्रिक्वेंसी और निवेश की अवधि अंततः प्राप्त राशि को प्रभावित करती है.
एफडी लैडरिंग क्या है और यह लिक्विडिटी को कैसे बेहतर बना सकता है?
FD लैडरिंग का अर्थ है पूरी राशि को एक डिपॉजिट में रखने के बजाय अलग-अलग मेच्योरिटी तारीख के साथ डिपॉजिट में एकमुश्त राशि को विभाजित करना.
उदाहरण के लिए, ₹10 लाख को सैद्धांतिक रूप से विभाजित किया जा सकता है:
- ₹2 लाख - 12-महीने की FD
- ₹2 लाख - 24-महीने की FD
- ₹2 लाख - 36-महीने की FD
- ₹2 लाख - 48-महीने की FD
- ₹2 लाख - 60-महीने की FD
जब प्रत्येक डिपॉज़िट मेच्योर होता है, तो आय का उपयोग प्लान किए गए खर्चों के लिए किया जा सकता है या उस समय उपलब्ध ब्याज दरों और लिक्विडिटी आवश्यकताओं के आधार पर दोबारा निवेश किया जा सकता है.
लैडरिंग के संभावित लाभ क्या हैं?
अस्थिर लिक्विडिटी: डिपॉज़िट एक तारीख तक लॉक किए गए पूरे निवेश के बजाय समय-समय पर मेच्योर हो सकता है.
पुनर्निवेश की सुविधा: प्रत्येक मेच्योरिटी मौजूदा ब्याज दरों का पुनर्मूल्यांकन करने का अवसर बनाती है.
अवधि में विविधता: पूरा कॉर्पस एक ही मेच्योरिटी अवधि के लिए प्रतिबद्ध नहीं है.
ब्याज-रेट मैनेजमेंट: अगर दरें बदलती हैं, तो केवल मेच्योर होने वाले हिस्से को नई दर पर दोबारा निवेश करना होगा.
लैडरिंग क्रेडिट जोखिम को नहीं हटाता है या भविष्य में किसी विशेष रिटर्न की गारंटी नहीं देता है. इसका मुख्य उद्देश्य लिक्विडिटी और री-इन्वेस्टमेंट के समय को मैनेज करना है.
निवेशक सरकारी स्कीम, बैंक एफडी और कॉर्पोरेट एफडी की तुलना कैसे कर सकते हैं?
एक आसान तुलना फ्रेमवर्क आपकी मदद कर सकता है:
सॉवरेन बैकिंग के लिए
PPF, SCSS, NSC, SSY और POMI जैसी सरकारी समर्थित स्कीम पर विचार किया जा सकता है, जहां लागू सरकारी फ्रेमवर्क के तहत पूंजी सुरक्षा प्राथमिक विचार है.
बैंक डिपॉजिट इंश्योरेंस के लिए
बैंक एफडी में इंश्योरेंस कवर को नियंत्रित करने वाले नियमों के अधीन, मूलधन और ब्याज सहित प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक की डीआईसीजीसी सुरक्षा है.
बीमित लिमिट से अधिक राशि के लिए, निवेशक प्रत्येक संस्थान और लागू शर्तों का मूल्यांकन करने के बाद बैंकों में डिपॉज़िट फैलाने पर विचार कर सकते हैं.
कॉर्पोरेट डिपॉजिट के लिए
कॉर्पोरेट एफडी को जारीकर्ता के मूल्यांकन की आवश्यकता होती है. क्रेडिट रेटिंग क्रेडिट क्वॉलिटी का स्वतंत्र दृष्टिकोण प्रदान कर सकती है, लेकिन वे DICGC इंश्योरेंस या सॉवरेन गारंटी नहीं हैं.
उदाहरण के लिए, बजाज फाइनेंस की मौजूदा फिक्स्ड-डिपॉजिट रेटिंग CRISIL AAA/स्टेबल और [ICRA]AAA(स्टेबल) हैं.
सीनियर सिटीज़न के लिए कौन से सुरक्षित इन्वेस्टमेंट विकल्प उपयुक्त हो सकते हैं?
सीनियर सिटीज़न की अलग-अलग प्राथमिकताएं हो सकती हैं, विशेष रूप से नियमित आय, पूंजी संरक्षण और लिक्विडिटी.
SCSS वर्तमान में सरकार द्वारा समर्थित स्मॉल सेविंग फ्रेमवर्क के तहत 8.20% प्रति वर्ष प्रदान करता है, जो इसकी योग्यता और इन्वेस्टमेंट लिमिट के अधीन है.
कॉर्पोरेट एफडी एक अन्य फिक्स्ड-इनकम विकल्प प्रदान कर सकती है, बजाज फाइनेंस वर्तमान में लागू अवधि के लिए सीनियर सिटीज़न के लिए प्रति वर्ष 7.75% तक प्रदान करता है.
दोनों इंस्ट्रूमेंट अपने बैकिंग, लिमिट, लिक्विडिटी और टैक्स ट्रीटमेंट में महत्वपूर्ण रूप से अलग होते हैं. इसलिए, केवल ब्याज दर यह निर्धारित नहीं करती है कि किसी विशेष इन्वेस्टर के लिए कौन सा विकल्प उपयुक्त है.
विभिन्न FD दरें देखें
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
अपनी नज़दीकी FD ब्रांच ढूंढें

संबंधित आर्टिकल


सामान्य प्रश्न
ओवरव्यू
भारत में उच्च रिटर्न के साथ सुरक्षित इन्वेस्टमेंट क्या है?
अपेक्षाकृत अनुमानित रिटर्न के साथ सुरक्षित निवेश में बैंक और उच्च रेटिंग वाले कॉर्पोरेट फिक्स्ड डिपॉज़िट के साथ PPF, SCSS, NSC, SSY और POMI जैसी सरकारी समर्थित स्कीम शामिल हैं. उनकी ब्याज दरें, टैक्सेशन, लिक्विडिटी और जोखिम की सुरक्षा अलग-अलग होती हैं, इसलिए उच्चतम विज्ञापन दर केवल विचार करने वाला कारक नहीं है.
कौन सा इन्वेस्टमेंट सबसे अधिक सुरक्षित रिटर्न देता है?
ऐसा कोई वैश्विक रूप से लागू इन्वेस्टमेंट नहीं है जिसे उच्चतम सुरक्षित रिटर्न प्रदान करने के रूप में वर्णित किया जा सकता है. सरकारी स्कीम और फिक्स्ड डिपॉजिट में अलग-अलग योग्यता नियम, सीमाएं और जोखिम संरचनाएं होती हैं. उदाहरण के लिए, SCSS वर्तमान में प्रति वर्ष 8.20% प्रदान करता है, जबकि बजाज फाइनेंस एफडी लागू अवधि के लिए सीनियर सिटीज़न के लिए प्रति वर्ष 7.75% तक प्रदान करता है.
क्या कॉर्पोरेट फिक्स्ड डिपॉजिट सरकार द्वारा समर्थित स्कीम के रूप में सुरक्षित है?
नहीं. दोनों के जोखिम स्ट्रक्चर अलग-अलग होते हैं. सरकार द्वारा समर्थित स्कीम लागू सॉवरेन फ्रेमवर्क के तहत काम करती हैं, जबकि कॉर्पोरेट एफडी जारीकर्ता कंपनी के पुनर्भुगतान दायित्वों को पूरा करने की क्षमता पर निर्भर करती है. उच्च क्रेडिट रेटिंग मजबूत मूल्यांकन की गई क्रेडिट क्वॉलिटी को दर्शाती है, लेकिन यह सरकारी गारंटी के बराबर नहीं है.
क्या बजाज फाइनेंस फिक्स्ड डिपॉजिट को DICGC इंश्योरेंस द्वारा कवर किया जाता है?
नहीं. DICGC इंश्योरेंस बीमित बैंकों के योग्य डिपॉज़िट पर लागू होता है, जो ₹5 लाख की लागू लिमिट के अधीन है. NBFC के साथ डिपॉज़िट को DICGC इंश्योरेंस द्वारा कवर नहीं किया जाता है.
FD लैडरिंग क्या है?
FD लैडरिंग में अलग-अलग मेच्योरिटी तारीख के साथ कई फिक्स्ड डिपॉजिट में एकमुश्त राशि को विभाजित करना शामिल है. यह समय-समय पर मेच्योर होने वाले डिपॉज़िट तक पहुंच प्रदान कर सकता है और निवेशकों को प्रचलित दरों पर अपने पैसे के कुछ हिस्से को दोबारा निवेश करने की अनुमति दे सकता है.
बजाज फाइनेंस फिक्स्ड डिपॉजिट पर वर्तमान ब्याज दर क्या है?
बजाज फाइनेंस वर्तमान में लागू अवधि और डिपॉजिट की शर्तों के आधार पर नॉन-सीनियर सिटीज़न के लिए 7.40% प्रति वर्ष और सीनियर सिटीज़न के लिए 7.75% प्रति वर्ष तक की एफडी दरें सूचीबद्ध करता है. वर्तमान प्रकाशित डिपॉज़िट रेंज ₹15,000 से ₹3 करोड़ है.
क्या उच्च ब्याज दर का मतलब हमेशा बेहतर निवेश होता है?
नहीं. उच्च दर अलग-अलग क्रेडिट, लिक्विडिटी, टैक्सेशन या अवधि के विचार के साथ आ सकती है. निवेशक जारीकर्ता की क्रेडिट क्वॉलिटी, लागू सुरक्षा, निकासी नियम, टैक्स प्रभाव और निवेश अवधि के साथ ब्याज दर की तुलना कर सकते हैं.
DICGC इंश्योरेंस बैंक फिक्स्ड डिपॉजिट की सुरक्षा कैसे करता है?
DICGC बीमित बैंकों में प्रति जमाकर्ता प्रति बैंक ₹5 लाख तक के योग्य डिपॉज़िट को इंश्योर करता है, जिसमें मूलधन और ब्याज शामिल हैं, जो लागू नियमों और same-right-and-same-capacity के आधार पर होता है.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.