








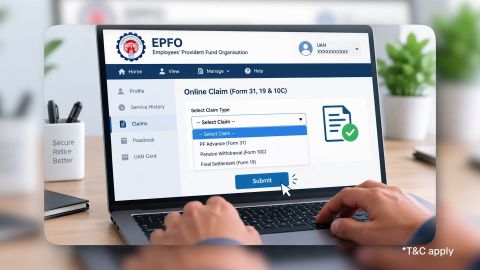
PF निकासी - ऑनलाइन और ऑफलाइन कैसे निकालें
-
संक्षेप में
EPF सदस्य आधिकारिक EPFO सदस्य ई-सेवा पोर्टल के माध्यम से योग्य निकासी के लिए अप्लाई कर सकते हैं. क्लेम सबमिट करने से पहले, चेक करें कि आप आंशिक निकासी या अंतिम सेटलमेंट के लिए योग्य हैं या नहीं, कन्फर्म करें कि आपका यूनिवर्सल अकाउंट नंबर (UAN) और बैंक विवरण सही हैं, और पोर्टल पर प्रदर्शित प्रमाणीकरण चरणों का पालन करें. वर्तमान EPFO निर्देशों के अधीन, लागू कंपोजिट क्लेम फॉर्म प्रोसेस के माध्यम से ऑफलाइन क्लेम भी संभव हो सकता है.
एम्प्लॉई प्रॉविडेंट फंड स्कीम, 2026 ने आंशिक निकासी के लिए एक संशोधित फ्रेमवर्क पेश किया, जिसमें निर्दिष्ट संचित योगदान और ब्याज के 25% के बराबर न्यूनतम बैलेंस बनाए रखने की आवश्यकता शामिल है. ये नियम रोज़गार छोड़ने के बाद अंतिम सेटलमेंट से आंशिक निकासी को भी अलग करते हैं. निरंतर सेवा की अवधि और लागू टैक्स प्रावधानों के आधार पर कुछ निकासी पर टैक्स लागू हो सकता है. क्लेम सबमिट करने से पहले, मौजूदा योग्यता नियमों, अनुमत राशि और आधिकारिक EPFO स्रोतों के माध्यम से आवश्यक प्रोसेस को सत्यापित करें.
इन बिंदुओं को ध्यान में रखें:
- आंशिक निकासी: बीमारी, शिक्षा, विवाह, हाउसिंग और निर्दिष्ट विशेष परिस्थितियों जैसी योग्य आवश्यकताओं के लिए अनुमति.
- अंतिम सेटलमेंट: केवल लागू स्कीम द्वारा निर्धारित परिस्थितियों और प्रतीक्षा अवधि के तहत उपलब्ध.
- ऑनलाइन एप्लीकेशन: मेंबर पोर्टल और सटीक अकाउंट और KYC विवरण तक एक्सेस की आवश्यकता होती है.
- ऑफलाइन एप्लीकेशन: लागू क्लेम फॉर्म और सबमिशन प्रक्रिया क्लेम और वर्तमान EPFO निर्देशों पर निर्भर करती है.
- टैक्स: TDS और अंतिम टैक्स देयता समान नहीं हैं; निकासी से पहले दोनों चेक करें.
सोच रहे हैं कि अपनी निकाली गई PF राशि का क्या होगा? सुरक्षित बजाज फाइनेंस FD में निवेश करें और 8.15% तक का रिटर्न पाएं
EPF निकासी क्या है?
FD बुक करते समय इन गलतियों से बचें
-
EPF निकासी, EPFO द्वारा प्रशासित नियमों के तहत कर्मचारी के भविष्य निधि अकाउंट से पैसे निकालने की प्रक्रिया है. अकाउंट आमतौर पर लागू ब्याज के साथ कर्मचारी और नियोक्ता द्वारा किए गए योगदान को जमा करता है.
निकासी के दो प्रकार हैं:
- आंशिक निकासी: योग्य बैलेंस का एक हिस्सा अनुमति प्राप्त उद्देश्य के लिए लिया जाता है, जबकि शेष बैलेंस अकाउंट में रहता है.
- पूरी निकासी या अंतिम सेटलमेंट: जब सदस्य अंतिम सेटलमेंट के लिए निर्धारित शर्तों को पूरा करता है तो योग्य बैलेंस का भुगतान किया जाता है.
EPF का उद्देश्य लॉन्ग-टर्म फाइनेंशियल सुरक्षा को सपोर्ट करना है. पैसे निकालने से पहले, इस बात पर विचार करें कि अनुमति प्राप्त आंशिक निकासी आपकी तत्काल आवश्यकता को पूरा करती है या क्या नौकरी बदलने के बाद अकाउंट को ट्रांसफर करने से आपकी रिटायरमेंट बचत और मेंबरशिप की निरंतरता को बेहतर तरीके से सुरक्षित रखा जा सकता है.
आप अपना EPF बैलेंस कब निकाल सकते हैं?
-
वे परिस्थितियां जिनमें EPF निकाला जा सकता है, लागू स्कीम प्रावधानों पर निर्भर करती हैं. कर्मचारी भविष्य निधि स्कीम, 2026 आंशिक निकासी और अंतिम निपटान के लिए संशोधित नियम निर्धारित करती है. सदस्यों को केवल पुराने ऑनलाइन गाइड पर भरोसा नहीं करना चाहिए जो पिछली प्रतीक्षा अवधि या लिमिट का वर्णन करते हैं.
आंशिक निकासी की अनुमति कब है?
संशोधित फ्रेमवर्क लागू मेंबरशिप आवश्यकता को पूरा करने के बाद कई उद्देश्यों के लिए योग्य आंशिक निकासी की अनुमति देता है. प्रकाशित स्कीम 2026 टेक्स्ट के तहत, सूचीबद्ध कैटेगरी के लिए सामान्य न्यूनतम मेंबरशिप अवधि 12 महीने है, जो विशिष्ट प्रावधानों और अपवादों के अधीन है.
अनुमति प्राप्त उद्देश्यों में शामिल हैं:
- बीमारी: सदस्य या योग्य परिवार के सदस्यों का इलाज.
- शिक्षा: सदस्य या योग्य परिवार के सदस्यों की शिक्षा, निर्धारित फ्रीक्वेंसी लिमिट के अधीन.
- विवाह: निर्धारित फ्रीक्वेंसी लिमिट के अधीन सदस्य या योग्य परिवार के सदस्यों की शादी.
- हाउसिंग: घर की खरीद या निर्माण, निर्माण के लिए साइट की खरीद, योग्य होम लोन का पुनर्भुगतान या घर के रेनोवेशन और सुधार.
- विशेष परिस्थिति: स्कीम के विशेष परिस्थितियों के प्रावधान के तहत योग्य निकासी.
उपलब्ध राशि की गणना लागू नियमों के तहत की जाती है. आंशिक निकासी न्यूनतम बैलेंस आवश्यकता के अधीन है, जिसका मतलब है कि कोई सदस्य यह मान नहीं सकता कि पूरा अकाउंट बैलेंस निकासी के लिए उपलब्ध है.
न्यूनतम बैलेंस की आवश्यकता क्या है?
प्रकाशित कर्मचारी भविष्य निधि स्कीम, 2026 के तहत, एक सदस्य को आंशिक निकासी के बाद निर्दिष्ट कुल योगदान और EPF अकाउंट में ब्याज के 25% के बराबर न्यूनतम बैलेंस बनाए रखना होगा.
उदाहरण के लिए, मान लें कि अकाउंट में संबंधित संचित राशि ₹2,00,000 है. अगर न्यूनतम बैलेंस आवश्यकता की गणना उस राशि पर की जाती है, तो ₹50,000 25% को दर्शाएगा, जिसमें ₹1,50,000 को उस रिज़र्व के ऊपर उपलब्ध उदाहरण के रूप में रखा जाएगा.
यह एक सरल उदाहरण है, क्लेम की गणना नहीं. EPFO लागू स्कीम प्रावधानों के तहत योग्य बैलेंस निर्धारित करता है, इसलिए वास्तव में उपलब्ध राशि अलग हो सकती है.
आप पूरा EPF बैलेंस कब निकाल सकते हैं?
पूरी निकासी लागू स्कीम की शर्तों के अधीन है. प्रकाशित स्कीम 2026 प्रावधानों के तहत, परिस्थितियों में शामिल हो सकते हैं:
- निर्धारित आयु 55 वर्ष होने के बाद सेवा से सेवानिवृत्ति.
- आवश्यक सर्टिफिकेशन के अधीन, कार्य के लिए स्थायी और कुल अक्षमता.
- विदेशों में स्थायी प्रवास या विदेश में रोज़गार लेने के लिए भारत छोड़ना, जहां निर्धारित शर्तों को पूरा किया जाता है.
- योग्य स्वैच्छिक स्कीम के तहत रिट्रेंचमेंट या रिटायरमेंट.
- स्कीम द्वारा निर्दिष्ट अन्य योग्यतापूर्ण परिस्थितियां.
जहां कोई सदस्य अन्य कारणों से कवर किए गए रोज़गार को छोड़ता है, वहां अंतिम सेटलमेंट निर्धारित बेरोजगारी या गैर-रोजगार प्रतीक्षा अवधि के अधीन होता है. प्रकाशित स्कीम 2026 पाठ में कुछ मामलों के अपवादों के साथ संबंधित सामान्य अंतिम निपटान मार्ग के लिए कवर की गई संस्था में रोज़गार के बिना 12 महीनों की निरंतर अवधि निर्दिष्ट की गई है.
यह पुराने मार्गदर्शन से अलग है जो बेरोजगारी के दो महीनों के बाद पूरी निकासी को एक सामान्य नियम के रूप में वर्णित करता है. क्लेम फाइल करने से पहले अपनी स्थिति के लिए लागू प्रावधान चेक करें.
अगर आप बेरोजगार हो जाते हैं तो क्या होगा?
बेरोजगारी का मतलब यह नहीं है कि पूरा EPF बैलेंस तुरंत उपलब्ध है.
श्रम और रोज़गार मंत्रालय निकासी सुधारों के बारे में स्पष्टीकरण में कहा गया है कि सदस्य बेरोजगारी की स्थिति में PF बैलेंस का 75% निकाल सकते हैं, जबकि वर्णित ढांचे के तहत एक वर्ष के बाद शेष 25% उपलब्ध हो जाता है. निर्दिष्ट परिस्थितियों में भी पूरी निकासी की अनुमति दी जा सकती है, जैसे कि क्वालिफाइंग रिटायरमेंट या स्कीम द्वारा कवर की गई अन्य परिस्थितियां.
आपकी योग्यता आपके मामले पर लागू वर्तमान नियम पर निर्भर करती है. अगर आपने नई नौकरी शुरू की है या जल्द ही ऐसा करने की उम्मीद है, तो विचार करें कि क्या आपके PF अकाउंट को ट्रांसफर करना अंतिम सेटलमेंट क्लेम करने की तुलना में अधिक उपयुक्त है.
EPF ऑनलाइन कैसे निकालें?
योग्य सदस्य EPFO के आधिकारिक सदस्य ई-सेवा पोर्टल के माध्यम से क्लेम सबमिट कर सकते हैं. शुरू करने से पहले अपना UAN, लॉग-इन क्रेडेंशियल, बैंक जानकारी और कोई भी आवश्यक वेरिफिकेशन विवरण तैयार रखें.
चरण 1: EPFO मेंबर पोर्टल में लॉग-इन करें
अधिकृत EPFO सदस्य ई-सेवा पोर्टल पर जाएं और पेज पर प्रदर्शित अपने UAN, पासवर्ड और सुरक्षा जांच का उपयोग करके साइन-इन करें.
अज्ञात कॉलर या मैसेज से प्राप्त लिंक के बजाय आधिकारिक पोर्टल का उपयोग करें.
चरण 2: अपनी प्रोफाइल और KYC विवरण चेक करें
क्लेम सबमिट करने से पहले अपने UAN से जुड़ी जानकारी को रिव्यू करें. विशेष रूप से, चेक करें कि आपकी पहचान और बैंक विवरण सही हैं और यह पोर्टल आवश्यक वेरिफिकेशन को पूरा दिखाता है.
जहां लागू हो वहां निम्नलिखित को तैयार रखें:
- ऐक्टिव UAN और पोर्टल लॉग-इन क्रेडेंशियल.
- अगर OTP प्रमाणीकरण की आवश्यकता है, तो सत्यापित आधार और लिंक किए गए मोबाइल नंबर का एक्सेस.
- सही बैंक अकाउंट नंबर और IFSC विवरण.
- PAN विवरण, जहां टैक्स या क्लेम आवश्यकताओं से संबंधित हो.
- अपडेटेड रोज़गार और बाहर निकलने की तारीख की जानकारी, जहां आवश्यक हो.
अगर आवश्यक विवरण मौजूद नहीं है या गलत है, तो जारी रखने से पहले इसे ठीक करने के लिए EPFO के निर्देशों का पालन करें.
चरण 3: क्लेम सर्विस खोलें
लॉग-इन करने के बाद, ऑनलाइन क्लेम सर्विस पर जाएं. जैसे ही EPFO अपने सिस्टम को अपडेट करता है, सटीक लेबल बदल सकते हैं, इसलिए लाइव पोर्टल पर दिखाए गए विकल्पों का पालन करें.
ऐतिहासिक रूप से, क्लेम मेनू में फॉर्म 19, फॉर्म 31 और फॉर्म 10C के संदर्भ शामिल हैं. ये विभिन्न प्रकार के क्लेम को दर्शाते हैं और इन्हें इंटरचेंजेबल नहीं माना जाना चाहिए.
चरण 4: अपने बैंक विवरण को सत्यापित करें
अपने EPF क्लेम से जुड़े बैंक अकाउंट को कन्फर्म करने के लिए स्क्रीन पर दिए गए निर्देशों का पालन करें. सुनिश्चित करें कि अकाउंट ऐक्टिव है और विवरण आपके बैंक रिकॉर्ड से मेल अकाउंट्स हैं.
अकाउंट की जानकारी में मिसमैच होने से प्रोसेसिंग में देरी हो सकती है या क्लेम अस्वीकार हो सकता है.
चरण 5: लागू क्लेम का प्रकार चुनें
पोर्टल पर उपलब्ध अपनी परिस्थितियों और विकल्पों से मेल खाने वाला क्लेम चुनें.
क्लेम इससे संबंधित हो सकता है:
- योग्य EPF बैलेंस का अंतिम सेटलमेंट.
- आंशिक निकासी या एडवांस की अनुमति.
- कर्मचारी पेंशन स्कीम (EPS) के तहत निकासी लाभ, जहां योग्य हैं.
प्रत्येक विकल्प का विवरण ध्यान से पढ़ें. EPF और EPS अलग-अलग निकासी और पेंशन नियमों के साथ अलग-अलग घटक हैं.
चरण 6: क्लेम का विवरण पूरा करें
निकासी का कारण और लागू राशि सहित पोर्टल द्वारा अनुरोध की गई जानकारी दर्ज करें. घोषणाओं, सहायक विवरणों या डॉक्यूमेंट से संबंधित किसी भी निर्देश का पालन करें.
कोई कारण न चुनें क्योंकि ऐसा लगता है कि यह अधिक निकासी की अनुमति देता है. क्लेम को आपकी वास्तविक परिस्थितियों को दर्शाना चाहिए और लागू नियमों को पूरा करना चाहिए.
चरण 7: प्रमाणीकरण पूरा करें और सबमिट करें
सबमिट करने से पहले क्लेम की जानकारी को रिव्यू करें. जहां पोर्टल को इसकी आवश्यकता होती है, वहां आधार आधारित OTP या अन्य प्रमाणीकरण पूरा करें.
किसी ऐसे व्यक्ति के साथ कभी भी OTP या पासवर्ड शेयर न करें जो आपसे अनचाहे तरीके से संपर्क करता है और EPFO से होने का दावा करता है.
चरण 8: क्लेम स्टेटस ट्रैक करें
सबमिट करने के बाद, पोर्टल द्वारा दिखाई गई स्वीकृति या रेफरेंस विवरण सेव करें. प्रोग्रेस चेक करने के लिए उपलब्ध क्लेम-स्टेटस सर्विस का उपयोग करें.
अगर क्लेम अस्वीकार कर दिया जाता है या लंबित रहता है, तो उक्त कारण पढ़ें और इसे हल करने के लिए आधिकारिक निर्देशों का पालन करें. पहले मौजूदा अनुरोध की स्थिति को समझे बिना बार-बार क्लेम सबमिट करने से बचें.
EPF ऑफलाइन कैसे निकालें
अगर आप ऑनलाइन प्रोसेस पूरा नहीं कर सकते हैं या अगर EPFO आपको फिज़िकल क्लेम सबमिट करने के लिए निर्देशित करता है, तो ऑफलाइन क्लेम उपयुक्त हो सकता है. लागू फॉर्म और सबमिशन रूट क्लेम के प्रकार और वर्तमान नियमों पर निर्भर करता है.
कम्पोजिट क्लेम फॉर्म का उपयोग ऐतिहासिक रूप से अंतिम EPF सेटलमेंट, कुछ पेंशन निकासी लाभ और आंशिक एडवांस के लिए किया गया है. आधार और नॉन-आधार वर्ज़न की अलग-अलग आवश्यकताएं होती हैं. क्योंकि निकासी फ्रेमवर्क और पोर्टल बदल रहे हैं, इसलिए फिज़िकल एप्लीकेशन तैयार करने से पहले EPFO के साथ वर्तमान में स्वीकार की गई प्रक्रिया को कन्फर्म करें.
चरण 1: सही क्लेम फॉर्म की पहचान करें
आपके क्लेम पर कौन सा फॉर्म लागू होता है, यह कन्फर्म करने के लिए EPFO की आधिकारिक वेबसाइट चेक करें या संबंधित EPFO ऑफिस से संपर्क करें. किसी अन्य प्रकार की निकासी के लिए बनाए गए फॉर्म का उपयोग न करें.
चरण 2: फॉर्म को सही तरीके से पूरा करें
फॉर्म पर अनुरोध किए गए पर्सनल, UAN, रोज़गार, बैंक और क्लेम विवरण दर्ज करें. सुनिश्चित करें कि जानकारी आपके EPF रिकॉर्ड और सहायक डॉक्यूमेंट से मेल खाती है.
चरण 3: जांच और सहायक आवश्यकताओं को चेक करें
क्या नियोक्ता को अटेस्टेशन की आवश्यकता है, यह फॉर्म और सदस्य की वेरिफिकेशन स्थिति पर निर्भर करता है. फॉर्म पर हस्ताक्षर करने या सबमिट करने से पहले मौजूदा निर्देश चेक करें.
क्लेम के आधार पर, आपको प्रदान करने की आवश्यकता हो सकती है:
- पहचान और UAN का विवरण.
- अगर अनुरोध किया जाता है, तो बैंक अकाउंट की जानकारी और कैंसल चेक.
- विशेष क्लेम के लिए आवश्यक सहायक जानकारी.
- नियोक्ता का अटेस्टेशन, जहां लागू प्रक्रिया के लिए इसकी आवश्यकता होती है.
यह न मानें कि हर आंशिक निकासी क्लेम के लिए रसीद, शादी के आमंत्रण या मेडिकल सर्टिफिकेट की आवश्यकता होती है. डॉक्यूमेंटेशन क्लेम के प्रकार और वर्तमान नियमों पर निर्भर करता है.
चरण 4: निर्धारित चैनल के माध्यम से सबमिट करें
पूरा फॉर्म EPFO ऑफिस या वर्तमान निर्देशों में निर्दिष्ट अन्य निर्धारित चैनल में सबमिट करें. फॉर्म की कॉपी और प्राप्त हुई किसी भी स्वीकृति को रखें.
अगर ऑफिस आपको इसके बजाय ऑनलाइन पोर्टल का उपयोग करने का निर्देश देता है, तो पुरानी ऑफलाइन प्रक्रिया पर निर्भर रहने के बजाय उस निर्देश का पालन करें.
EPF निकासी के लिए कौन से फॉर्म का उपयोग किया जाता है?
यह फॉर्म इस बात पर निर्भर करता है कि आप EPF बचत निकाल रहे हैं, आंशिक क्लेम कर रहे हैं या EPS से संबंधित लाभ के लिए अप्लाई कर रहे हैं.
| फॉर्म या क्लेम का प्रकार | उद्देश्य |
|---|---|
| फॉर्म 19/अंतिम PF सेटलमेंट | ऐतिहासिक रूप से योग्य EPF बैलेंस की अंतिम निकासी के लिए इस्तेमाल किया जाता है. |
| फॉर्म 31/PF एडवांस | ऐतिहासिक रूप से EPF से योग्य आंशिक निकासी या एडवांस के लिए इस्तेमाल किया जाता है. |
| फॉर्म 10C/EPS क्लेम | योग्यता के अधीन, निर्दिष्ट EPS निकासी लाभ या स्कीम सर्टिफिकेट के लिए इस्तेमाल किया जाता है. |
| कम्पोजिट क्लेम फॉर्म | ऐतिहासिक रूप से लागू अंतिम सेटलमेंट, पेंशन निकासी लाभ और आंशिक एडवांस के लिए इस्तेमाल किया जाने वाला एक संयुक्त फॉर्म. |
ऑनलाइन पोर्टल अपडेटेड क्लेम लेबल या वर्कफ्लो दिखा सकता है. केवल लिगेसी फॉर्म नंबर पर निर्भर करने के बजाय विशिष्ट क्लेम के लिए वर्तमान निर्देशों का उपयोग करें.
महत्वपूर्ण: EPF बैलेंस निकासी और EPS पेंशन लाभ समान नहीं हैं. EPS लाभ निकालना भविष्य की पेंशन योग्यता को प्रभावित कर सकता है. आवश्यक योग्यता प्राप्त करने वाली सर्विस वाला सदस्य निकासी लाभ के बजाय पेंशन के लिए योग्य हो सकता है.
EPF निकासी पर क्या टैक्स लगता है?
EPF निकासी का टैक्स व्यवहार निरंतर सेवा, रोज़गार छोड़ने का कारण, क्या पिछले PF बैलेंस ट्रांसफर किए गए थे और लागू टैक्स प्रावधान जैसे कारकों पर निर्भर करता है. टैक्स देयता और स्रोत पर काटे गए टैक्स (TDS) से संबंधित हैं लेकिन अलग-अलग प्रश्न हैं.
इनकम टैक्स डिपार्टमेंट के प्रकाशित TDS गाइडेंस में कहा गया है कि अगर पांच साल की निरंतर सर्विस पूरी करने से पहले टैक्स योग्य EPF निकासी की जाती है, तो TDS लागू हो सकता है. इसका मार्गदर्शन लागू प्रावधानों और छूटों के अधीन, निकासी ₹ 50,000 से अधिक होने पर 10% पर TDS का वर्णन करता है.
निकालने से पहले, इन बिंदुओं पर विचार करें:
- निरंतर सेवा: पिछले रोज़गार में यह गणना की जा सकती है कि PF बैलेंस कहां ट्रांसफर किया गया था और संबंधित शर्तें पूरी की गई हैं.
- TDS: लागू थ्रेशोल्ड और शर्तों को पूरा करने पर टैक्स काटा जा सकता है.
- PAN: PAN विवरण और लागू घोषणा आवश्यकताएं TDS उपचार को प्रभावित कर सकती हैं.
- अपवाद: कुछ परिस्थितियां, जिनमें कर्मचारी के नियंत्रण से बाहर समाप्ति के निर्दिष्ट कारण शामिल हैं, अलग-अलग उपचार के लिए योग्य हो सकती हैं.
- अंतिम टैक्स देयता: काटा गया TDS अनिवार्य रूप से अंतिम देय टैक्स नहीं है. आपकी परिस्थितियों पर लागू टैक्स नियमों के तहत राशि पर विचार किया जाना चाहिए.
अगर आपकी सर्विस हिस्ट्री या रोज़गार की स्थितियां जटिल हैं, तो महत्वपूर्ण निकासी के लिए, वर्तमान टैक्स प्रावधानों की जांच करें और प्रोफेशनल टैक्स सलाह पर विचार करें.
विभिन्न FD दरें देखें
EPF निकासी में कितना समय लगता है?
प्रोसेसिंग का समय क्लेम के प्रकार, सबमिट की गई जानकारी की सटीकता, जांच की आवश्यकताओं और EPFO की वर्तमान प्रोसेसिंग शर्तों पर निर्भर करता है. ऑनलाइन क्लेम फिज़िकल पेपरवर्क की आवश्यकता को कम कर सकता है, लेकिन यह तुरंत भुगतान की गारंटी नहीं देता है.
देरी से बचने के लिए:
- चेक करें कि आपकी KYC और बैंक विवरण सही हैं.
- सुनिश्चित करें कि क्लेम के लिए आवश्यक रोज़गार और निकास की जानकारी सही तरीके से रिकॉर्ड की गई है.
- उपयुक्त कैटेगरी के तहत क्लेम सबमिट करें.
- स्वीकृति सेव करें और क्लेम स्टेटस की निगरानी करें.
- अगर क्लेम अस्वीकृत हो जाता है या लागू सेवा समय-सीमा से परे लंबित रहता है, तो आधिकारिक EPFO चैनलों के माध्यम से फॉलो-अप करें.
सेटलमेंट की गारंटी के रूप में किसी पुराने आर्टिकल से निश्चित दिनों पर भरोसा न करें.
क्या आपको नौकरी बदलने के बाद अपना PF निकालना या ट्रांसफर करना चाहिए?
अगर आप EPF द्वारा कवर किए गए किसी अन्य नियोक्ता में गए हैं, तो बैलेंस ट्रांसफर करने से आपकी भविष्य निधि बचत और सेवा इतिहास की निरंतरता को सुरक्षित रखने में मदद मिल सकती है. ट्रांसफर निकासी से अलग है: बैलेंस आपको भुगतान करने के बजाय संबंधित अकाउंट में जाता है.
निर्णय लेने से पहले, विचार करें:
- भविष्य की पेंशन योग्यता: EPS मेंबरशिप और क्वालिफाइंग सर्विस पेंशन लाभ को प्रभावित कर सकती है.
- टैक्स ट्रीटमेंट: ट्रांसफर को टैक्स योग्य निकासी से अलग-अलग ट्रीटमेंट प्राप्त हो सकता है.
- लॉन्ग-टर्म सेविंग: निवेश किए गए बैलेंस को बनाए रखने से योग्य ब्याज लागू नियमों के तहत संचित होता रहता है.
- तुरंत आवश्यकता: अगर आपको क्वालिफाइंग उद्देश्य के लिए फंड की आवश्यकता है, तो चेक करें कि अंतिम सेटलमेंट क्लेम करने के बजाय आंशिक निकासी उपलब्ध है या नहीं.
अपने रोज़गार की स्थिति, तुरंत आवश्यकताओं और लंबी अवधि की रिटायरमेंट आवश्यकताओं के अनुसार विकल्प चुनें.
सारांश
जब कोई सदस्य लागू शर्तों को पूरा करता है, तो EPF निकासी संचित बचत का एक्सेस प्रदान कर सकती है. अप्लाई करने से पहले, यह निर्धारित करें कि आपको आंशिक निकासी, अंतिम सेटलमेंट या EPS से संबंधित लाभ की आवश्यकता है या नहीं, और अपनी परिस्थितियों पर लागू नियमों को सत्यापित करें.
ऑनलाइन क्लेम के लिए, आधिकारिक EPFO मेंबर ई-सेवा पोर्टल का उपयोग करें, अपना अकाउंट और KYC विवरण चेक करें, सही क्लेम का प्रकार चुनें और स्वीकृति बनाए रखें. अगर ऑफलाइन एप्लीकेशन आवश्यक है, तो EPFO के साथ वर्तमान फॉर्म और सबमिशन प्रोसेस की पुष्टि करें.
अंत में, टैक्स प्रभावों को रिव्यू करें और विचार करें कि क्या आपके PF बैलेंस को ट्रांसफर करने से आपकी रिटायरमेंट सेविंग और पेंशन की योग्यता बेहतर होगी. आधिकारिक EPFO निर्देश और लागू स्कीम के प्रावधान पुराने ऑनलाइन गाइड से बेहतर होने चाहिए.
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
अपनी नज़दीकी FD ब्रांच ढूंढें

संबंधित आर्टिकल


सामान्य प्रश्न
ओवरव्यू
क्या मैं EPFO ऑफिस में जाए बिना अपना PF ऑनलाइन निकाल सकता हूं?
योग्य सदस्य आवश्यक जांच पूरा करने के बाद आधिकारिक EPFO सदस्य ई-सेवा पोर्टल के माध्यम से क्लेम सबमिट कर सकते हैं. क्या कोई विशेष क्लेम पूरी तरह से ऑनलाइन पूरा किया जा सकता है, यह क्लेम के प्रकार और वर्तमान पोर्टल आवश्यकताओं पर निर्भर करता है.
क्या मैं अपने EPF बैलेंस का 100% निकाल सकता हूं?
पूरी निकासी केवल निर्दिष्ट परिस्थितियों में की जा सकती है. आंशिक निकासी, स्कीम 2026 फ्रेमवर्क के तहत योग्यता नियमों और न्यूनतम बैलेंस आवश्यकता के अधीन है. यह न मानें कि आप हर अनुमति प्राप्त उद्देश्य के लिए पूरे अकाउंट बैलेंस को निकाल सकते हैं.
अगर मैं अपनी नौकरी छोड़ता हूं, तो क्या मैं अपना PF निकाल सकता हूं?
नौकरी छोड़ने से पूरी PF राशि तुरंत निकासी योग्य नहीं होती है. लागू प्रतीक्षा अवधि, मेंबरशिप की शर्तें और परिस्थितियां यह निर्धारित करती हैं कि आप आंशिक निकासी या अंतिम सेटलमेंट के लिए अप्लाई कर सकते हैं या नहीं. अगर आप किसी अन्य कवर की गई नौकरी में चले गए हैं, तो ट्रांसफर अधिक उपयुक्त हो सकता है.
क्या PF निकासी के लिए ऑफलाइन अप्लाई किया जा सकता है?
लागू क्लेम के लिए ऑफलाइन प्रोसेस उपलब्ध हो सकती है. फिज़िकल एप्लीकेशन फाइल करने से पहले आधिकारिक EPFO निर्देशों के माध्यम से सही फॉर्म, अटेस्टेशन आवश्यकताओं और सबमिशन चैनल की पुष्टि करें.
क्या EPF निकासी पर टैक्स लगता है?
कुछ निकासी टैक्स योग्य हो सकती है, विशेष रूप से जहां लागू निरंतर सेवा शर्तों को पूरा नहीं किया गया है. निकासी राशि और परिस्थितियों के आधार पर TDS लागू हो सकता है, लेकिन TDS अंतिम टैक्स देयता के समान नहीं है.
क्या मैं EPF के साथ अपना EPS पेंशन योगदान निकाल सकता हूं?
EPS लाभ अलग नियमों द्वारा नियंत्रित किए जाते हैं. निकासी लाभ या पेंशन की योग्यता योग्यता योग्यता सेवा और आयु जैसे कारकों पर निर्भर करती है. अप्लाई करने से पहले उपयुक्त EPS क्लेम प्रोसेस चेक करें.
अगर मेरा EPF क्लेम अस्वीकार हो जाता है, तो मुझे क्या करना चाहिए?
क्लेम-स्टेटस सर्विस में अस्वीकृति का कारण पढ़ें, किसी भी गुम या मेल न खाने वाली जानकारी को ठीक करें और दोबारा सबमिट करने या शिकायत दर्ज करने के लिए आधिकारिक निर्देशों का पालन करें. यह समझने के बिना डुप्लीकेट क्लेम सबमिट करने से बचें कि पिछला अनुरोध क्यों असफल रहा.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.