





- EPFO 3.0 एक व्यापक डिजिटल परिवर्तन है, न कि केवल ATM निकासी की सुविधा है.
- संशोधित आंशिक निकासी फ्रेमवर्क ने पहले के प्रावधानों को तीन कैटेगरी में समेकित किया है: आवश्यक आवश्यकताएं, हाउसिंग आवश्यकताओं और विशेष परिस्थितियों.
- कम से कम 12 महीने की कॉन्ट्रिब्यूटरी सर्विस वाले योग्य सदस्य लागू स्कीम की शर्तों के अधीन, अपने योग्य PF बैलेंस का 75% तक निकाल सकते हैं.
- संशोधित फ्रेमवर्क के तहत PF अकाउंट में रहने के लिए 25% न्यूनतम बैलेंस निर्धारित किया जाता है.
- ₹.5 लाख तक के योग्य एडवांस क्लेम को EPFO के डिजिटल सिस्टम के माध्यम से ऑटो-सेटल किया जा सकता है, आमतौर पर तीन कार्य दिवसों के भीतर.
- ATM और UPI निकासी डिजिटल-एक्सेस रोडमैप का हिस्सा हैं, लेकिन संबंधित सदस्य के लिए सुविधा सक्षम होने पर सटीक सदस्य-फेसिंग प्रोसेस, उपलब्धता, ट्रांज़ैक्शन लिमिट और प्रमाणीकरण आवश्यकताओं की पुष्टि की जानी चाहिए.
EPFO 3.0: 2026 में ATM पर स्वाइप करके PF निकालें (फुल गाइड)
EPFO 3.0 में क्या बदलाव होता है, वर्तमान में क्या उपलब्ध है, और प्रस्तावित ATM और UPI-आधारित PF निकासी कैसे काम कर सकती है
EPFO 3.0 कर्मचारी भविष्य निधि संगठन (EPFO) का टेक्नोलॉजी आधारित बदलाव है, जिसे PF सेवाओं को तेज़, अधिक ऑटोमेटेड और एक्सेस करने में आसान बनाने के लिए डिज़ाइन किया गया है. इस कार्यक्रम में सेंट्रलाइज्ड डिजिटल प्रोसेसिंग, ऑटोमेटेड क्लेम सेटलमेंट और ATM और UPI-लिंक्ड चैनलों के माध्यम से योग्य PF फंड तक पहुंचने के लिए एक प्रस्तावित प्रक्रिया शामिल है.
संक्षेप में
EPFO 3.0 क्या है और ATM निकासी कैसे काम कर सकती है?
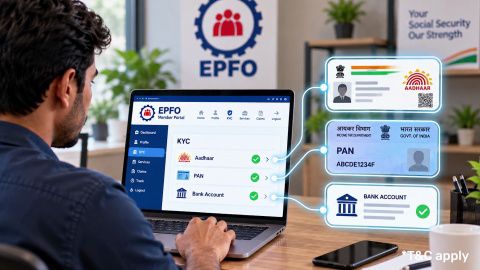
EPFO 3.0 का अर्थ है EPFO के व्यापक डिजिटल ट्रांसफॉर्मेशन प्रोग्राम. सेंट्रल बोर्ड ऑफ ट्रस्टीज़ ने अक्टूबर 2025 में एक सदस्य-केंद्रित डिजिटल ट्रांसफॉर्मेशन फ्रेमवर्क को अप्रूव किया. यह फ्रेमवर्क अकाउंट मैनेजमेंट, क्लेम और सदस्य सेवाओं को बेहतर बनाने के लिए आधुनिक कोर-बैंकिंग आर्किटेक्चर, क्लाउड-आधारित मॉड्यूल और API-संचालित सेवाओं का उपयोग करता है.
प्रस्तावित ATM और UPI सुविधा का उद्देश्य डिजिटल या बैंकिंग-स्टाइल चैनलों के माध्यम से योग्य PF निकासी को अधिक सुलभ बनाना है.
हालांकि, अप्रूव्ड डिजिटल फ्रेमवर्क और विशिष्ट ATM ऑपरेटिंग प्रोसेस के बीच अंतर करना महत्वपूर्ण है.
निम्नलिखित प्रवाह वर्तमान गारंटीड प्रक्रिया के बजाय प्रस्तावित अवधारणा को दर्शाता है:
योग्य PF बैलेंस → EPFO क्लेम को सत्यापित करता है → डिजिटल प्रमाणीकरण → अप्रूव्ड निकासी → बैंक/UPI चैनल → फंड क्रेडिट या डिस्पेंस किए गए हैं
सटीक प्रक्रिया में EPFO-लिंक्ड कार्ड, UPI इंटीग्रेशन या किसी अन्य अधिकृत भुगतान इंटरफेस शामिल हो सकता है. कार्ड जारी करना, ATM नेटवर्क में भागीदारी, ट्रांज़ैक्शन शुल्क, PIN की आवश्यकताएं और ट्रांज़ैक्शन लिमिट जैसे विवरण अंतिम ऑपरेशनल कार्यान्वयन पर निर्भर करते हैं.
EPF निकासी के नए ढांचे में क्या बदलाव हुआ है?
सबसे महत्वपूर्ण बदलाव ATM नहीं है. यह आंशिक निकासी नियमों का सरलीकरण है.
इससे पहले, EPFO के पास अलग-अलग उद्देश्यों और सेवा आवश्यकताओं को कवर करने वाले कई निकासी प्रावधान थे. संशोधित फ्रेमवर्क इन को तीन विस्तृत कैटेगरी में समेकित करता है:
- आवश्यक आवश्यकताएं - बीमारी, शिक्षा और विवाह सहित.
- हाउसिंग आवश्यकताएं - योग्य हाउसिंग से संबंधित आवश्यकताओं को कवर करना.
- विशेष परिस्थितियां - संशोधित फ्रेमवर्क के तहत निर्दिष्ट स्थितियों को कवर करना.
आंशिक निकासी के लिए न्यूनतम सेवा आवश्यकता को भी कैटेगरी में 12 महीने तक कम कर दिया गया है. योग्य सदस्य लागू नियमों के अधीन अपने PF बैलेंस का 75% तक निकाल सकते हैं.
संशोधित फ्रेमवर्क में सदस्य के अकाउंट में रहने के लिए 25% न्यूनतम बैलेंस भी प्रदान किया जाता है. इसका मतलब है कि पूरा PF बैलेंस सामान्य आंशिक निकासी के लिए उपलब्ध नहीं होना है.
शादी और शिक्षा की निकासी लिमिट का क्या हुआ?
संशोधित फ्रेमवर्क कुछ उद्देश्यों के लिए अनुमति प्राप्त फ्रिक्वेंसी को बढ़ा देता है.
- म्यारेज निकासी: पांच बार तक.
- एजुकेशन निकासी: दस बार तक.
ये बदलाव पहले के निकासी प्रावधानों के समेकन का हिस्सा हैं.
यह फ्रेमवर्क योग्य आंशिक निकासी के लिए डॉक्यूमेंटेशन की आवश्यकताओं को भी कम करता है, जिससे अधिक ऑटोमेशन की सुविधा मिलती है.
क्या 2026 में ATM के माध्यम से PF निकासी उपलब्ध है?
EPFO PF निकासी ATM की तलाश करने वाले किसी भी व्यक्ति के लिए यह सबसे महत्वपूर्ण अंतर है.
EPFO का डिजिटल ट्रांसफॉर्मेशन फ्रेमवर्क तेज़ और अधिक सुलभ निकासी की सुविधा प्रदान करता है, और आधिकारिक EPFO डॉक्यूमेंट में एक तंत्र पर चर्चा की गई है जिसके माध्यम से सदस्य ATM कार्ड या डिजिटल चैनल का उपयोग करके अप्रूव्ड राशि निकाल सकते हैं.
हालांकि, 30 सितंबर 2026 तक EPFO ATM निकासी सुविधा की उपलब्धता राष्ट्रव्यापी नहीं मानी जानी चाहिए.
हाल ही की रिपोर्ट में ATM और UPI एक्सेस को हर बैंक के ATM पर उपलब्ध स्थापित सुविधा के बजाय आने वाली या चरणबद्ध सुविधा के रूप में बताया गया है.
इसलिए, वर्तमान में यह बताने का कोई आधार नहीं है कि प्रत्येक EPFO सदस्य किसी भी ATM पर EPFO कार्ड स्वाइप कर सकता है और अपने बैलेंस का 50% निकाल सकता है.
व्यावहारिक स्थिति है:
| विशेषता | 2026 में स्टेटस |
|---|---|
| EPFO 3.0 डिजिटल ट्रांसफॉर्मेशन | लागू हो रहा है |
| सेंट्रलाइज्ड डिजिटल प्रोसेसिंग | चरणों में लागू |
| योग्य एडवांस क्लेम का ऑटो-सेटलमेंट | उपलब्ध |
| ऑटो-सेटलमेंट लिमिट | योग्य क्लेम के लिए ₹.5 लाख तक |
| 75% आंशिक निकासी फ्रेमवर्क | स्कीम की शर्तों के अधीन लागू |
| 25% न्यूनतम बैलेंस प्रावधान | लागू हो तो |
| ATM-आधारित PF निकासी | योजनाबद्ध/चरणबद्ध; देशव्यापी उपलब्धता सत्यापित की जानी चाहिए |
| UPI-आधारित PF निकासी | योजनाबद्ध/चरणबद्ध; उपलब्धता सत्यापित होनी चाहिए |
एक बार सक्रिय होने के बाद PF निकासी कैसे काम कर सकती है?
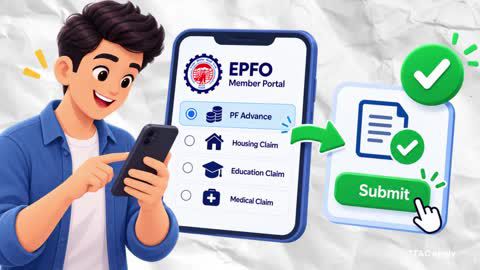
अंतिम परिचालन प्रक्रिया को EPFO के अधिसूचित निर्देशों के अधीन माना जाना चाहिए. प्रस्तावित आर्किटेक्चर के आधार पर, सदस्य-पेशिंग प्रोसेस में व्यापक रूप से शामिल हो सकता है:
चरण 1: योग्य EPFO अकाउंट बनाए रखें
सदस्य को एक सक्रिय EPFO अकाउंट की आवश्यकता होगी और लागू निकासी शर्तों को पूरा करना होगा.
चरण 2: KYC और अकाउंट वेरिफिकेशन पूरा करें
आधार, PAN, बैंक अकाउंट और अन्य सदस्य विवरण को सही तरीके से सीड और सत्यापित किया जाना चाहिए, जहां भी आवश्यक हो.
EPFO ने सदस्यों को अपनी डिजिटल सेवाओं का उपयोग करने के लिए अपने KYC विवरण को अपडेट करने के लिए प्रोत्साहित करना जारी रखा है.
चरण 3: अधिकृत निकासी चैनल का उपयोग करें
एक बार सदस्य के लिए ATM एक्सेस सक्रिय हो जाने के बाद, एक अधिकृत EPFO-लिंक्ड कार्ड या निर्धारित ATM इंटरफेस का उपयोग किया जा सकता है.
चरण 4: ट्रांज़ैक्शन को प्रमाणित करें
अंतिम प्रमाणीकरण विधि में पिन, OTP या किसी अन्य अप्रूव्ड डिजिटल प्रमाणीकरण तंत्र का संयोजन शामिल हो सकता है. EPFO ने यूनिवर्सल ATM ऑथेंटिकेशन प्रोसीजर स्थापित नहीं किया है, जिसे वर्तमान में प्रत्येक सदस्य के लिए लागू किया जा सकता है.
चरण 5: योग्य निकासी चुनें
सिस्टम सदस्य के लागू निकासी नियमों के तहत उपलब्ध राशि निर्धारित करेगा.
चरण 6: अप्रूव्ड राशि प्राप्त करें
अंतिम चैनल के आधार पर, स्वीकृत राशि ATM के माध्यम से वितरित की जा सकती है या लिंक किए गए डिजिटल भुगतान तंत्र के माध्यम से ट्रांसफर की जा सकती है.
महत्वपूर्ण: ऊपर दिया गया एक सांकेतिक फ्लो है, यह क्लेम नहीं है कि ये सटीक ATM स्क्रीन, कार्ड फीचर या प्रमाणीकरण चरण देश भर में पहले से ही उपलब्ध हैं.
EPFO 3.0 के तहत कितना PF निकाला जा सकता है?
संशोधित निकासी फ्रेमवर्क योग्य सदस्यों को लागू शर्तों के अधीन, आंशिक निकासी के लिए अपने योग्य PF बैलेंस का 75% तक निकालने की अनुमति देता है. फ्रेमवर्क के तहत न्यूनतम 25% बैलेंस बनाए रखा जाता है.
यह कहने से अलग है कि ATM निकासी आवश्यक रूप से 75% या ठीक 50% की अनुमति देगी.
प्रस्तावित ATM सुविधा के बारे में पहले की कुछ रिपोर्ट 50% ATM निकासी लिमिट को दर्शाती हैं. हालांकि, इसे राष्ट्रव्यापी ATM नियम के रूप में तब तक प्रस्तुत नहीं किया जाना चाहिए जब तक कि EPFO उस चैनल के लिए संचालन लिमिट औपचारिक रूप से निर्दिष्ट नहीं करता है.
इसलिए, सदस्यों को इनके बीच अंतर करना चाहिए:
- कुल आंशिक निकासी फ्रेमवर्क: योग्य निकासी के लिए 75 % तक.
- न्यूनतम बैलेंस: संशोधित फ्रेमवर्क के तहत 25 % बनाए रखा गया.
- ATM-विशिष्ट लिमिट: ATM सुविधा के लिए अंतिम ऑपरेटिंग नियमों के अधीन.
EPFO 3.0 के तहत ऑटो-क्लेम सेटलमेंट क्या है?
ऑटो-सेटलमेंट हर क्लेम के लिए मैनुअल हस्तक्षेप की आवश्यकता के बिना योग्य क्लेम को इलेक्ट्रॉनिक रूप से प्रोसेस करने की अनुमति देता है.
EPFO ने योग्य एडवांस क्लेम के लिए ऑटो-सेटलमेंट लिमिट को जून 2025 में ₹.1 लाख से बढ़ाकर ₹.5 लाख कर दिया है. यह सुविधा बीमारी, शिक्षा, विवाह और आवास जैसे उद्देश्यों के लिए योग्य एडवांस क्लेम को कवर करती है, जिसमें प्रोसेसिंग तीन दिनों के भीतर निर्धारित की जाती है.
सितंबर 2026 तक EPFO रिपोर्ट कर रहा था कि .5 लाख तक के योग्य क्लेम तीन कार्य दिवसों के भीतर साइट टेक्नोलॉजी प्लेटफॉर्म के माध्यम से ऑटो-सेटल किए जा सकते हैं.
MD का पहले का क्लेम है कि नियमित क्लेम का 95% ऑटोमैटिक रूप से सेटल किया जाता है इसलिए इसे हटाया जाना चाहिए. आधिकारिक डेटा ऑटो-सेटलमेंट के उच्च और बढ़ते शेयर को सपोर्ट करता है, लेकिन 95% आंकड़ा नहीं.
उदाहरण के लिए, EPFO ने रिपोर्ट की है कि FY 2024-25 के दौरान 59% एडवांस क्लेम ऑटो मोड के माध्यम से सेटल किए गए थे, जबकि FY 2025-26 के पहले दो और आधे महीनों के दौरान लगभग 70% ऑटो-सेटल किए गए थे.
पारंपरिक PF निकासी की तुलना EPFO 3.0 दृष्टिकोण से कैसे की जाती है?
पारंपरिक PF निकासी और EPFO 3.0 के बीच अंतर को इस प्रकार बताया जा सकता है:
| विशेषता | मौजूदा डिजिटल क्लेम प्रोसेस | EPFO 3.0 डिजिटल फ्रेमवर्क |
|---|---|---|
| प्राइमरी चैनल | EPFO ऑनलाइन सेवाएं/उमंग | सेंट्रलाइज्ड डिजिटल इकोसिस्टम |
| क्लेम प्रोसेसिंग | ऑनलाइन, सिस्टम चेक के साथ | अधिक ऑटोमेशन और सीधे प्रोसेसिंग के माध्यम से |
| ऑटो-सेटलमेंट | योग्य एडवांस के लिए उपलब्ध | विस्तारित डिजिटल प्रोसेसिंग |
| ऑटो-सेटलमेंट लिमिट | योग्य एडवांस के लिए ₹ 5 लाख तक | योग्य एडवांस के लिए ₹ 5 लाख तक |
| आंशिक निकासी | लागू नियमों के अधीन | तीन आसान कैटेगरी |
| आंशिक निकासी के लिए न्यूनतम सेवा | लागू प्रावधान पर निर्भर करता है | संशोधित फ्रेमवर्क के लिए 12 महीने |
| न्यूनतम बैलेंस | लागू नियम पर निर्भर करता है | संशोधित फ्रेमवर्क के तहत 25 % बनाए रखा गया |
| ATM निकासी | यह राष्ट्रव्यापी मानक सुविधा नहीं है | नियोजित/चरणबद्ध डिजिटल एक्सेस |
| UPI निकासी | यह राष्ट्रव्यापी मानक सुविधा नहीं है | नियोजित/चरणबद्ध डिजिटल एक्सेस |
EPF निकासी के लिए योग्यता की शर्तें क्या हैं?
योग्यता निकासी के प्रकार पर निर्भर करती है.
संशोधित आंशिक निकासी फ्रेमवर्क के तहत, सदस्यों को आमतौर पर संबंधित आंशिक निकासी के लिए कम से कम 12 महीने की योगदान सेवा की आवश्यकता होती है. स्कीम के प्रावधानों के अनुसार, योग्य PF बैलेंस का 75% तक निकाला जा सकता है.
डिजिटल प्रोसेसिंग के लिए, सदस्य की सटीक जानकारी भी महत्वपूर्ण है. EPFO ने सदस्यों को अपडेटेड KYC बनाए रखने और अपनी डिजिटल प्रमाणीकरण सुविधाओं का उपयोग करने के लिए प्रोत्साहित किया है.
हालांकि, MD की प्रस्तावित आवश्यकता है कि प्रत्येक ATM निकासी के लिए 100% सत्यापित आधार, पैन और बैंक अकाउंट प्लस आधार-लिंक्ड मोबाइल ऑथेंटिकेशन की आवश्यकता होगी, जब तक EPFO विशिष्ट परिचालन आवश्यकताओं को प्रकाशित नहीं करता है, तब तक इसे अंतिम ATM नियम के रूप में नहीं बताया जाना चाहिए.
नौकरी छोड़ने के बाद PF निकासी के मौजूदा नियम क्या हैं?
संशोधित फ्रेमवर्क अंतिम सेटलमेंट के व्यवहार में भी बदलाव करता है.
समय से पहले फाइनल-सेटलमेंट की अवधि को सुधार फ्रेमवर्क के तहत दो महीनों से बढ़ाकर 12 महीने कर दिया गया है. इसका उद्देश्य रिटायरमेंट सेविंग की समय से पहले कमी को कम करना है, साथ ही सदस्यों को लागू प्रावधानों के तहत अपने फंड को एक्सेस करने की अनुमति देना है.
इसका मतलब है कि EPFO 3.0 को PF अकाउंट को सामान्य बैंक सेविंग अकाउंट में बदलने के रूप में नहीं समझा जाना चाहिए.
PF एक रिटायरमेंट-आधारित सोशल-सिक्योरिटी अकाउंट है, और निकासी निर्दिष्ट शर्तों द्वारा नियंत्रित होती रहती है.
PF निकासी के लिए टैक्स नियम क्या हैं?
PF की राशि प्राप्त करने के लिए इस्तेमाल की जाने वाली विधि अपने आप में अंतर्निहित टैक्स ट्रीटमेंट को नहीं बदलती है.
लागू पांच वर्ष की निरंतर सेवा की स्थिति पूरी करने के बाद मान्यता प्राप्त प्रोविडेंट फंड से निकासी आमतौर पर संबंधित प्रावधानों के तहत छूट दी जाती है. ट्रांसफर, नियोक्ता को बंद करने या अन्य निर्दिष्ट परिस्थितियों से संबंधित कुछ अपवाद और स्थितियां निरंतर सेवा की गणना को प्रभावित कर सकती हैं.
टैक्स योग्य समय से पहले निकासी के लिए, जहां संचित बैलेंस ₹.50,000 या उससे अधिक है, TDS लागू हो सकता है.
1 अप्रैल 2026 से, इनकम-टैक्स अधिनियम, 2025 लागू होता है. पहले सेक्शन 192A के तहत सेक्शन 392(7) के तहत नए फ्रेमवर्क में प्रावधान किया गया है. TDS दर 10% रहती है, जहां लागू शर्तों को पूरा किया जाता है और PAN उपलब्ध होता है.
फॉर्म 15G या 15H योग्य मामलों में प्रासंगिक हो सकता है जहां घोषणा प्रस्तुत करने की शर्तें पूरी हो जाती हैं.
इसलिए:
- निरंतर योग्य सेवा के पांच वर्ष या उससे अधिक: निकासी आमतौर पर लागू शर्तों के अधीन छूट दी जाती है.
- पांच वर्ष से कम: निकासी पर टैक्स लग सकता है.
- ₹.50,000 या उससे अधिक की टैक्स योग्य निकासी: जहां वैधानिक शर्तों को पूरा किया जाता है, वहां TDS 10% पर लागू हो सकता है.
- TDS अंतिम टैक्स देयता के समान नहीं है: निकासी पर अभी भी लागू इनकम-टैक्स प्रावधानों के तहत विचार किया जाना चाहिए.
तेज़ चैनल के माध्यम से PF निकालने से पहले आपको क्या विचार करना चाहिए?
तेज़ एक्सेस से EPF के लॉन्ग-टर्म उद्देश्य में बदलाव नहीं होता है.
EPF में वर्तमान में FY 2025-26 के लिए 8.25% की अप्रूव्ड ब्याज दर है, और संशोधित निकासी फ्रेमवर्क विशेष रूप से 25% न्यूनतम बैलेंस बनाए रखता है.
इसलिए निकासी, रिटायरमेंट अकाउंट में शेष राशि और उस राशि पर अर्जित भविष्य के ब्याज को कम कर सकती है.
एक्सेलरेटेड निकासी चैनल का उपयोग करने से पहले, सदस्य इस पर विचार कर सकते हैं:
- क्या खर्च लागू निकासी कैटेगरी के तहत योग्य है
- क्या अनुरोध की गई पूरी राशि वास्तव में आवश्यक है
- क्या निकासी लॉन्ग-टर्म रिटायरमेंट सेविंग को प्रभावित करेगी
- क्या राशि को किसी अन्य लिक्विड स्रोत से फंड किया जा सकता है
- टैक्स प्रभाव जहां पांच वर्ष की सर्विस की शर्त पूरी नहीं की जाती है
तेज़ निकासी सिस्टम का उद्देश्य एक्सेस में सुधार करना है, EPF बचत से जुड़ी शर्तों को नहीं हटाना है.
PF निकासी के बाद अतिरिक्त फंड के लिए फिक्स्ड डिपॉजिट का उपयोग कैसे किया जा सकता है?
अगर कोई सदस्य किसी विशेष खर्च के लिए PF निकालता है और उसके बाद उपयोग न की गई राशि होती है, तो उस सरप्लस को EPF के निर्णय से अलग माना जा सकता है.
फिक्स्ड डिपॉज़िट पैसे के लिए एक संभावित बचत साधन है जिसे बैंक अकाउंट में तुरंत उपलब्ध रहने की आवश्यकता नहीं है. हालांकि, निकाली गई PF राशि को FD में ट्रांसफर करने से निकासी किए गए EPF योगदान या इसके रिटायरमेंट-अकाउंट उपचार को नहीं रीस्टोर करता है.
उदाहरण के लिए, बजाज फाइनेंस वर्तमान में अवधि और भुगतान विकल्प के आधार पर 60 से कम आयु के ग्राहक के लिए 7.40% प्रति वर्ष और सीनियर सिटीज़न के लिए 7.75% प्रति वर्ष तक की एफडी दरें प्रदान करता है. इसकी प्रकाशित FD की अवधि 12 से 60 महीनों तक होती है, जिसमें ₹.15,000 से ₹.3 करोड़ तक की राशि जमा होती है.
बजाज फाइनेंस FD में CRISIL AAA/STABLE और ICRA AAA (STABLE) रेटिंग हैं. ये क्रेडिट रेटिंग हैं और इन्हें पुनर्भुगतान की सरकारी गारंटी के रूप में नहीं समझा जाना चाहिए.
एफडी पर लोन प्रदाता की शर्तों के अधीन भी उपलब्ध हो सकता है, जो आवश्यक रूप से डिपॉज़िट बंद किए बिना लिक्विडिटी प्रदान कर सकता है.
निष्कर्ष
EPFO 3.0 एक व्यापक डिजिटल परिवर्तन है जिसका उद्देश्य PF सेवाओं को अधिक ऑटोमेटेड, सेंट्रलाइज़्ड और सुलभ बनाना है. ATM और UPI निकासी सबसे चर्चा की गई विशेषताओं में से एक है, लेकिन जब तक EPFO सदस्य के लिए रोलआउट और ऑपरेटिंग नियमों की पुष्टि नहीं करता, तब तक उन्हें सार्वभौमिक रूप से उपलब्ध सुविधा के रूप में प्रस्तुत नहीं किया जाना चाहिए.
जो सुधार पहले से ही आधिकारिक EPFO और सरकारी जानकारी द्वारा समर्थित हैं, उनमें शामिल हैं:
- आंशिक निकासी को तीन विस्तृत कैटेगरी में समेकित किया गया.
- संशोधित आंशिक निकासी फ्रेमवर्क के लिए न्यूनतम 12 महीने की सर्विस आवश्यकता.
- आंशिक निकासी के लिए योग्य PF बैलेंस का 75% तक उपलब्ध.
- संशोधित फ्रेमवर्क के तहत 25% न्यूनतम बैलेंस बनाए रखा गया है.
- शिक्षा निकासी की अनुमति 10 बार तक और शादी से पांच बार निकासी की अनुमति है.
- EPFO के डिजिटल सिस्टम के माध्यम से ₹ .5 लाख तक के योग्य एडवांस क्लेम ऑटो-सेटल किए जा सकते हैं.
- EPFO के डिजिटल बुनियादी ढांचे को CITES/EPFO 3.0 फ्रेमवर्क के माध्यम से अपग्रेड किया जा रहा है.
- ATM और UPI-आधारित एक्सेस अंतिम ऑपरेशनल रोलआउट और सदस्य की योग्यता के अधीन रहता है.
सामान्य प्रश्न
ATM कार्ड का उपयोग करके आप अपना PF कब निकाल सकते हैं?
EPFO 3.0 में ATM और डिजिटल चैनलों सहित तेज़ और अधिक सुलभ PF निकासी के प्लान शामिल हैं. हालांकि, 30 सितंबर 2026 तक, एक देशव्यापी ATM निकासी सुविधा को यूनिवर्सल लाइव के रूप में प्रस्तुत नहीं किया जाना चाहिए. सदस्यों को वर्तमान स्थिति के लिए आधिकारिक EPFO संचार और उनकी उपलब्ध सदस्य सेवाओं की जांच करनी चाहिए.
आप कितना EPF बैलेंस निकाल सकते हैं?
संशोधित आंशिक निकासी फ्रेमवर्क के तहत, योग्य सदस्य लागू शर्तों के अधीन अपने योग्य PF बैलेंस का 75% तक निकाल सकते हैं, जबकि 25% न्यूनतम बैलेंस के रूप में रखा जाता है.
भविष्य में किसी भी ATM ट्रांज़ैक्शन की सटीक लिमिट की पुष्टि अंतिम ATM ऑपरेटिंग नियमों के अनुसार की जानी चाहिए.
PF निकासी के लिए आवश्यक शर्तें क्या हैं?
आवश्यकताएं निकासी के प्रकार पर निर्भर करती हैं. संशोधित आंशिक निकासी फ्रेमवर्क के लिए, योग्य सदस्यों को आमतौर पर कम से कम 12 महीने की योगदान सेवा की आवश्यकता होती है. अपडेटेड KYC विवरण सदस्यों को EPFO की डिजिटल सेवाओं को एक्सेस करने में भी मदद कर सकता है.
EPFO ATM कार्ड ट्रांज़ैक्शन के लिए अभी तक कोई यूनिवर्सल, आधिकारिक रूप से पुष्टि की गई चेकलिस्ट नहीं है, जिसे प्रत्येक सदस्य पर लागू किया जा सकता है.
क्या PF ATM निकासी पर ट्रांज़ैक्शन शुल्क लगेगा?
देशव्यापी EPFO ATM निकासी सुविधा के लिए कोई निश्चित यूनिवर्सल फीस संरचना नहीं है. कोई भी लागू ATM, बैंकिंग या भुगतान-नेटवर्क शुल्क अंतिम ऑपरेटिंग मॉडल और EPFO की अधिसूचित शर्तों पर निर्भर करेगा.
क्या PF ATM या UPI निकासी TDS के अधीन है?
भुगतान चैनल खुद टैक्स ट्रीटमेंट को नहीं बदलता है. जहां PF निकासी पर टैक्स लगता है क्योंकि लागू निरंतर सेवा की शर्त पूरी नहीं होती है, तो वैधानिक शर्तों के अधीन, ₹.50,000 या उससे अधिक के संचित बैलेंस पर TDS 10% पर अप्लाई किया जा सकता है. 1 अप्रैल 2026 से, संबंधित प्रावधान इनकम-टैक्स अधिनियम, 2025 की धारा 392(7) है.
क्या EPFO 3.0 पूरे PF बैलेंस को निकालने की अनुमति देता है?
नहीं. संशोधित आंशिक निकासी फ्रेमवर्क योग्य सदस्यों को अपने योग्य PF बैलेंस का 75% तक निकालने की अनुमति देता है, जिसमें 25% न्यूनतम बैलेंस के रूप में रखा जाता है. अंतिम निपटान और अन्य विशेष परिस्थितियों में अलग नियम होते हैं.
अन्य आर्टिकल
संबंधित वीडियो
UAN नंबर के साथ और बिना EPF बैलेंस चेक करें