








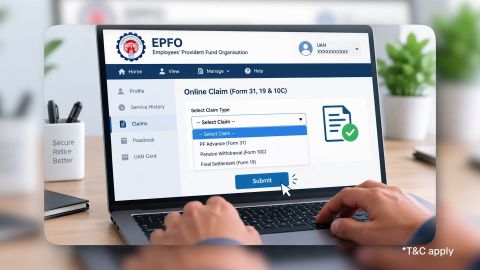
PF निकासी - ऑनलाइन और ऑफलाइन कैसे निकालें
-
संक्षेप में
- फुल सेटलमेंट अथॉरिटी: 58 वर्ष की आयु में सेवानिवृत्ति सभी कंडीशनल एडवांस प्रतिबंधों को हटाती है; आप नियोक्ता के हस्तक्षेप के बिना अपनी EPF बचत का 100% लिक्विडेट कर सकते हैं.
- प्री-रिटायरमेंट 90% एडवांस विंडो: 57 वर्ष की आयु में (या सेवानिवृत्ति से 12 महीने पहले), आप EPF स्कीम के पैराग्राफ 68NN के तहत अपने संचित PF कॉर्पस का 90% तक निकाल सकते हैं.
- EPS पेंशन बनाम PF कॉर्पस: आपके PF कॉर्पस का भुगतान एकमुश्त किया जाता है, जबकि आपकी EPS पेंशन सीधे आपके पेंशन अकाउंट में मासिक एन्युटी के रूप में डिस्बर्स की जाती है.
- 58 के बाद के ब्याज पर टैक्स: रिटायरमेंट की तारीख के बाद अपने EPF बैलेंस पर अर्जित किसी भी ब्याज को अन्य स्रोतों से आय के तहत टैक्स योग्य आय माना जाता है.
- कैपिटल रीडिप्लॉयमेंट: पिछले 3 वर्षों में पैसे को निष्क्रिय रखना ब्याज को जमा होने से रोकता है. अपनी लंपसम राशि को AAA-रेटेड सीनियर सिटीज़न FD में लगाने से प्रति वर्ष 7.75% तक की गारंटीड मासिक आय सुनिश्चित होती है.
रिटायरमेंट के बाद EPF निकासी कैसे काम करती है?
58 वर्ष की आयु (सुपरएन्युएशन) प्राप्त करने पर, आप अपने संचित EPF कॉर्पस का 100% (कर्मचारी योगदान + नियोक्ता का योगदान + कंपाउंड ब्याज) निकालने के हकदार हैं.
- लागू फॉर्म: अगर आपने 10+ वर्ष की सर्विस पूरी की है, तो कर्मचारी पेंशन स्कीम (EPS) के तहत अपनी मासिक पेंशन शुरू करने के लिए फॉर्म 19 और फॉर्म 10D का उपयोग करें.
- टैक्स छूट: अगर आपने लगातार 5 या उससे अधिक वर्षों की सर्विस पूरी की है, तो इनकम टैक्स एक्ट के सेक्शन 10(12) के तहत 100% टैक्स-फ्री.
- Post-Retirement Interest Grace Period: Your balance continues to earn the notified interest rate (currently 8.25% p.a.) for up to 3 years (36 months) after superannuation, after which the account becomes inoperative and interest accrual ceases.
रिटायरमेंट के बाद EPF निकासी के नियम क्या हैं?
एम्प्लॉई प्रॉविडेंट फंड स्कीम, 1952 के तहत, रिटायरमेंट (सुपरएन्युएशन) को 58 वर्ष की आयु तक पहुंचने के रूप में परिभाषित किया जाता है. इस समय, आपके PF अकाउंट की परिचालन गतिशीलता बदल जाती है:
- 100% फाइनल सेटलमेंट: आप कर्मचारी डिपॉज़िट, नियोक्ता के मैच और सभी अर्जित कंपाउंड ब्याज सहित अपने पूरे PF बैलेंस को निकालने के हकदार हैं.
- प्रतीक्षा अवधि से छूट: नौकरी बदलने वाले लोगों के विपरीत, जिन्हें पूरे PF का क्लेम करने के लिए 60 दिनों की बेरोजगारी तक प्रतीक्षा करनी होगी, सेवानिवृत्त कर्मचारी सेवा छोड़ने पर तुरंत अंतिम सेटलमेंट के लिए फाइल कर सकते हैं.
- 36-महीने का निष्क्रिय नियम: अगर आप तुरंत अपना बैलेंस नहीं निकालने का विकल्प चुनते हैं, तो रिटायरमेंट के बाद 36 महीने (3 वर्ष) तक अधिसूचित दर (8.25% प्रति वर्ष) पर ब्याज अर्जित करना जारी रखता है. 58 वर्ष की आयु के बाद शून्य योगदान के साथ 36 महीने समाप्त होने के बाद, अकाउंट को निष्क्रिय घोषित किया जाता है, और ब्याज पूरी तरह से बंद हो जाता है.
EPF बनाम EPS: रिटायरमेंट पर आपको कौन से फॉर्म सबमिट करने चाहिए?

FD बुक करते समय इन गलतियों से बचें
-
आपको अपनी EPS क्षतिपूर्ति आवश्यकता के अनुसार सबमिट करने वाले फॉर्म यहां दिए गए हैं:
EPF कॉर्पस EPS पेंशन फॉर्म 19 फॉर्म 10D एम्प्लॉई शेयर + एम्प्लॉयर EPF मासिक EPS पेंशन अर्जित 8.25% ब्याज 10+ वर्षों की योग्य पेंशन योग्य सर्विस के लिए 100% लंपसम भुगतान लाइफटाइम मासिक पेंशन 5+ वर्षों की सर्विस के साथ 100 % टैक्स-फ्री रेगुलर स्लैब के तहत टैक्स लगाया जाता है मात्र ₹ 15,000 से शुरू करें और अपनी बचत को प्रति वर्ष 7.75% तक की आकर्षक ब्याज दरों पर देखें. बेहतर प्लान करें, बेहतर रहें. FD खोलें अभी अकाउंट.
फॉर्म 19: अंतिम PF सेटलमेंट
फॉर्म 19 (अंतिम PF सेटलमेंट) आपके प्रोविडेंट फंड लेजर को आपके बैंक अकाउंट में जमा किए गए एक लंपसम में लिक्विडेट करता है.
फॉर्म 10D: मासिक पेंशन क्लेम
अगर आपने अपनी आजीवन मासिक EPS पेंशन प्राप्त करना शुरू करने के लिए कम से कम 10 वर्ष की पेंशन योग्य सर्विस पूरी की है, तो फॉर्म 10D (मासिक पेंशन क्लेम) सबमिट किया जाता है.
फॉर्म 10C: पेंशन निकासी का लाभ
फॉर्म 10C (पेंशन निकासी लाभ) का उपयोग केवल तभी किया जाता है जब आप कुल सेवा के 10 वर्ष से कम के साथ रिटायर होते हैं, जिससे आप अपने पेंशन योगदान का एकमुश्त रिफंड निकाल सकते हैं.
रिटायरमेंट के बाद EPF ऑनलाइन कैसे निकालें?
अपना EPF निकासी क्लेम ऑनलाइन सबमिट करने के लिए इन चरणों का पालन करें:
- सदस्य पोर्टल में लॉग-इन करें: यूनिफाइड पोर्टल-mem.epfindia.gov.in पर जाएं और अपने UAN, पासवर्ड का उपयोग करके लॉग-इन करें, और कैप्चा को हल करें.
- प्रस्थान की तारीख चेक करें: देखें > सेवा विवरण पर जाएं. सुनिश्चित करें कि आपके नियोक्ता ने रिटायरमेंट/सुपरएनुएशन के रूप में चिह्नित एक्जिट कारण के साथ अपनी एग्जिट की तारीख अपडेट की है.
- ऑनलाइन क्लेम पर जाएं: ऑनलाइन सर्विसेज़ > क्लेम (फॉर्म-31, 19, 10सी और 10डी) पर क्लिक करें.
- बैंक अकाउंट वेरिफिकेशन: EPFO रिकॉर्ड में शामिल अपना बैंक अकाउंट नंबर दर्ज करें और जांच करें पर क्लिक करें. अंडरटेकिंग का ऑनलाइन सर्टिफिकेट कन्फर्म करें.
- क्लेम फॉर्म चुनें: "मैं अप्लाई करना चाहता/चाहती हूं" के तहत, केवल PF निकासी (फॉर्म 19) चुनें.
- बैंक प्रूफ अपलोड करें: अपना नाम, अकाउंट नंबर और IFSC स्पष्ट रूप से दिखाने वाली अपने कैंसल किए गए चेक या अपनी पासबुक के पहले पेज की क्लीन स्कैन की गई कॉपी अपलोड करें. फाइल 100 KB और 500 KB के बीच PDF/JPEG होनी चाहिए.
- आधार OTP के साथ सबमिट करें: आधार OTP प्राप्त करें पर क्लिक करें. अपने आधार से लिंक मोबाइल नंबर पर प्राप्त 6-अंकों का OTP दर्ज करें और OTP सत्यापित करें और क्लेम फॉर्म सबमिट करें पर क्लिक करें.
- क्लेम स्टेटस ट्रैक करें: ऑनलाइन सेवाओं के तहत अपने क्लेम की निगरानी करें > क्लेम स्टेटस ट्रैक करें. फंड 7 से 14 कार्य दिवसों के भीतर जमा कर दिए जाते हैं.
रिटायरमेंट PF निकासी पर टैक्सेशन के नियम क्या हैं?
EPFO शिकायत कैसे रजिस्टर करें
5 वर्ष या उससे अधिक की निरंतर सर्विस
इनकम टैक्स एक्ट के सेक्शन 10(12) के तहत मूलधन और ब्याज सहित आपकी पूरी EPF निकासी 100% टैक्स-छूट है.
5 वर्ष से कम की निरंतर सर्विस
संचित बैलेंस टैक्स योग्य है, और अगर PAN लिंक है, तो सेक्शन 192A के तहत 10% पर TDS काटा जाता है या अगर PAN ₹50,000 से अधिक की राशि के लिए लिंक नहीं है, तो 20% TDS काटा जाता है.
रिटायरमेंट के बाद के EPF ब्याज का क्या होता है?
न्यायिक पूर्व शर्तों के तहत, आपके रिटायरमेंट की तारीख के बाद आपके EPF बैलेंस पर प्राप्त ब्याज को निकासी के वर्ष में अन्य स्रोतों से आय के तहत टैक्स योग्य आय माना जाता है.
आप अपनी EPF रिटायरमेंट आय से मासिक आय की गणना कैसे कर सकते हैं?
अक्सर ₹ 20 लाख से ₹ 75 लाख+ तक की अपनी EPF रिटायरमेंट आय प्राप्त करना एक प्रमुख फाइनेंशियल माइलस्टोन है. प्रति वर्ष 3.00% अर्जित करने वाले कम आय वाले सेविंग अकाउंट में इन फंड को छोड़ने के बजाय, लाइव बजाज फाइनेंस फिक्स्ड डिपॉजिट कैलकुलेटर का उपयोग करके गारंटीड मासिक आय की गणना करें.
कैलकुलेटर का उपयोग इस आधार पर संभावित ब्याज आय का आकलन करने के लिए किया जा सकता है:
- ग्राहक का प्रकार: 60 वर्ष से कम या सीनियर सिटीज़न
- डिपॉजिट का प्रकार: संचयी या गैर-संचयी
- डिपॉजिट राशि: ₹ 15,000 से ₹ 5 करोड़
- अवधि: 12 से 60 महीने
- भुगतान फ्रीक्वेंसी: गैर-संचयी डिपॉजिट के लिए मासिक या तिमाही
आप अपनी EPF रिटायरमेंट आय को फिक्स्ड डिपॉज़िट में कैसे लगा सकते हैं?
एक सुव्यवस्थित रिटायरमेंट प्लान यह सुनिश्चित करता है कि आपकी मेहनत की कमाई गई प्रोविडेंट फंड लंपसम राशि स्थिर, तनाव-मुक्त मासिक कैश फ्लो प्रदान करती है:
- सीनियर सिटीज़न के लिए ब्याज का लाभ: सीनियर सिटीज़न को बजाज फाइनेंस फिक्स्ड डिपॉजिट पर 0.40% प्रति वर्ष तक का अतिरिक्त ब्याज लाभ मिलता है, जिससे 8.15% प्रति वर्ष तक का रिटर्न मिलता है.
- विश्वसनीय मासिक कैश फ्लो: मासिक ब्याज भुगतान के साथ गैर-संचयी फिक्स्ड डिपॉज़िट का विकल्प चुनें, जो सीधे आपके बैंक अकाउंट में जमा हो जाता है, जिससे आपकी सैलरी स्लिप प्रभावी रूप से बदल जाती है.
- प्रिस्टिन क्रेडिट सुरक्षा: बजाज फाइनेंस एफडी में टॉप-टियर CRISIL AAA/स्टेबल और [ICRA]AAA(स्टेबल) रेटिंग हैं, जिससे यह सुनिश्चित होता है कि आपकी पूंजी मार्केट के उतार-चढ़ाव से सुरक्षित रहे.
- 100% नॉमिनी के लिए पूंजी संरक्षण: कई लाइफ एन्युटी के विपरीत, जहां मृत्यु पर पूंजी अवशोषित की जाती है, आपका पूरा FD मूलधन सुरक्षित रहता है और मेच्योरिटी पर आपके निर्धारित नॉमिनी को वापस कर दिया जाता है.
विभिन्न FD दरें देखें
फिक्स्ड डिपॉज़िट के प्रकार
ROI पाएं, अधिकतम
8.15% प्रति वर्ष.
सीनियर सिटीज़न
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
आयु 60 वर्ष से कम
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
माइनर
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
HUF
मात्र ₹ 15,000 से शुरू
ROI पाएं, अधिकतम
7.75% प्रति वर्ष.
सोल प्रोप्राइटर
मात्र ₹ 15,000 से शुरू
अपनी नज़दीकी FD ब्रांच ढूंढें

संबंधित आर्टिकल


सामान्य प्रश्न
ओवरव्यू
क्या रिटायरमेंट के तुरंत बाद अपने EPF को निकालना अनिवार्य है?
नहीं. रिटायरमेंट के तुरंत बाद आपको कानूनी रूप से अपना EPF निकालने की आवश्यकता नहीं है. आप अपने EPF अकाउंट में अपने पैसे डाल सकते हैं, जहां वे 58 वर्ष की आयु तक पहुंचने के बाद 36 महीने (3 वर्ष) तक ब्याज अर्जित करते रहेंगे. 58 वर्ष की आयु से 36 महीने बाद कोई योगदान नहीं मिलने के बाद, अकाउंट निष्क्रिय हो जाता है और ब्याज बंद हो जाता है.
क्या रिटायरमेंट के बाद आपकी EPF निकासी इनकम टैक्स के अधीन है?
रिटायरमेंट पर आपकी EPF एकमुश्त निकासी इनकम टैक्स एक्ट के सेक्शन 10(12) के तहत 100% टैक्स-फ्री है, बशर्ते आपने एक या एक से अधिक नियोक्ताओं में कुल सेवा के कम से कम 5 वर्ष पूरे किए हों.
रिटायरमेंट पर फॉर्म 19 और फॉर्म 10D के बीच क्या अंतर है?
फॉर्म 19 का उपयोग आपके 100% संचित EPF प्रोविडेंट फंड (कर्मचारी शेयर + नियोक्ता शेयर + ब्याज) को निकालने के लिए किया जाता है. अगर आपने 10 या उससे अधिक वर्षों की योग्य सर्विस पूरी की है, तो कर्मचारी पेंशन स्कीम (EPS) के तहत आपकी मासिक पेंशन के लिए अप्लाई करने के लिए फॉर्म 10D का उपयोग किया जाता है.
EPFO को आपके रिटायरमेंट PF निकासी को आपके बैंक अकाउंट में जमा करने में कितना समय लगता है?
सत्यापित आधार और बैंक KYC के साथ यूनिफाइड मेंबर पोर्टल के माध्यम से ऑनलाइन सबमिट करने के बाद, आपका फॉर्म 19 क्लेम आमतौर पर प्रोसेस किया जाता है और 7 से 14 कार्य दिवसों के भीतर आपके लिंक किए गए बैंक अकाउंट में जमा कर दिया जाता है.
अगर आप जल्दी रिटायरमेंट लेते हैं, तो क्या आप 58 वर्ष से पहले अपना PF निकाल सकते हैं?
हां. अगर आप जल्दी रिटायर होते हैं या इस्तीफा देते हैं, तो आप कम से कम 2 महीनों (60 दिन) तक बेरोजगार रहने के बाद अपना पूरा PF बैलेंस निकाल सकते हैं, या आप 54 वर्ष की आयु (सुपरएन्युएशन से 1 वर्ष पहले) होने के बाद अपने संचित बैलेंस का 90% तक निकाल सकते हैं.
मासिक आय जनरेट करने के लिए आपको अपने EPF रिटायरमेंट लंपसम को कैसे निवेश करना चाहिए?
मार्केट के उतार-चढ़ाव और महंगाई से अपने मूलधन को सुरक्षित करने के लिए, आप अपनी रिटायरमेंट राशि को AAA-रेटेड फिक्स्ड डिपॉजिट में निवेश कर सकते हैं, जैसे बजाज फाइनेंस फिक्स्ड डिपॉजिट, जो सुविधाजनक मासिक गैर-संचयी ब्याज भुगतान के साथ सीनियर सिटीज़न के लिए प्रति वर्ष 7.75% तक प्रदान करता है.
क्या रिटायरमेंट के बाद अपना PF निकाला जा सकता है?
हां, आप रिटायरमेंट के बाद या रोज़गार छोड़ने के बाद पूरा PF बैलेंस निकाल सकते हैं. सुनिश्चित करें कि सभी KYC (आधार, PAN, बैंक) आपके UAN से लिंक है और कम्पोजिट क्लेम फॉर्म ऑनलाइन फाइल करें. प्रोसेस आमतौर पर 10-15 कार्य दिवसों में पूरा होता है.
क्या 100% पेंशन योगदान को निकाला जा सकता है?
नहीं, आप सभी मामलों में कर्मचारी पेंशन स्कीम (EPS) योगदान का 100% निकाल नहीं सकते हैं. पूर्ण निकासी की अनुमति आमतौर पर तभी दी जाती है जब आपके पास 10 वर्ष से कम पेंशन योग्य सर्विस है और निर्दिष्ट शर्तों को पूरा करता है. 10 या अधिक वर्ष की सर्विस वाले सदस्य आमतौर पर पूर्ण निकासी के बजाय पेंशन लाभ के लिए योग्य होते हैं.
क्या मुझे रिटायरमेंट के बाद PF पर ब्याज मिलेगा?
रिटायरमेंट की आयु और अकाउंट की स्थिति के आधार पर, ब्याज सीमित अवधि के लिए जारी रह सकता है. निष्क्रिय अकाउंट आमतौर पर अधिक ब्याज अर्जित करना बंद कर देते हैं.
अस्वीकरण
1.बजाज फाइनेंस लिमिटेड ("BFL") एक नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) और प्रीपेड भुगतान इंस्ट्रूमेंट जारीकर्ता है, जो फाइनेंशियल सेवाएं अर्थात, लोन, डिपॉज़िट, Bajaj Pay वॉलेट, Bajaj Pay UPI, बिल भुगतान और थर्ड-पार्टी पूंजी मैनेज करने जैसे प्रोडक्ट ऑफर करती है. इस पेज पर BFL प्रोडक्ट/ सेवाओं से संबंधित जानकारी के बारे में किसी भी विसंगति के मामले में संबंधित प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण ही मान्य होंगे.
2.अन्य सभी जानकारी, जैसे कि फोटो, तथ्य, आंकड़े आदि ("जानकारी") जो BFL के प्रोडक्ट/सेवा डॉक्यूमेंट में उल्लिखित विवरण के अलावा हैं और जो इस पेज पर प्रदर्शित की जा रही हैं, केवल पब्लिक डोमेन से प्राप्त जानकारी के सारांश को दर्शाती है. बताई गई जानकारी BFL के पास नहीं है और यह BFL की विशेष जानकारी है. उक्त जानकारी को अपडेट करने में अनजाने में गलतियां या टाइपोग्राफिकल एरर या देरी हो सकती है.इसलिए, यूज़र को सलाह दी जाती है कि वे पूरी जानकारी की जांच करके स्वतंत्र रूप से जांच करें, जिसमें विशेषज्ञों से परामर्श करना शामिल है, अगर कोई हो. यूज़र, इसके उपयुक्त होने के बारे में लिए गए निर्णय का एकमात्र मालिक होगा, अगर कोई हो.